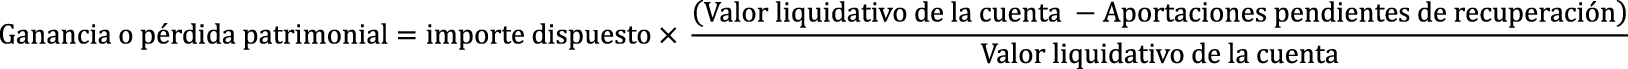Butlletí Oficial de l'Estat



Contingut no disponible en català
I
El artículo 47 de la Constitución Española consagra el derecho de toda la ciudadanía al acceso, disfrute y permanencia de una vivienda digna y adecuada. Asimismo, mandata a los poderes públicos a promover las condiciones y normas pertinentes para hacer efectivo ese derecho y combatir la especulación, en conexión con el artículo 9.2 de la norma fundamental. De este modo, se subraya la función social de la vivienda frente a otras consideraciones, puesto que es la condición previa para el goce de otros derechos fundamentales como la integridad física y moral, la protección de la salud y el derecho a un medio ambiente adecuado, así como la libertad de empresa y el derecho de propiedad.
Aunque el acceso a la vivienda constituye un derecho, no puede obviarse su dimensión económica, que condiciona de forma decisiva su ejercicio efectivo. A diferencia de otros aspectos económicos, la vivienda se ve afectada por unas condiciones de mercado imperfectas que requieren de una regulación desde la política pública para garantizar el cumplimiento del derecho. En otras palabras, la ley de la oferta y la demanda no garantiza por sí misma las condiciones mínimas y necesarias de un derecho efectivo de acceso a la vivienda en los términos que recoge la Carta Magna en su artículo 47.
Durante las últimas décadas, España ha sufrido diferentes crisis en materia de acceso a la vivienda que han afectado a distintas generaciones. Si bien todas ellas han sido de diferente naturaleza y origen, coinciden, sin embargo, en su efecto: la restricción del derecho a la vivienda en condiciones dignas y adecuadas para amplios sectores de la población y, en particular, para las clases medias y trabajadoras.
La crisis actual es poliédrica y multicausal, pero no se entiende sin retrotraerse a la anterior crisis inmobiliaria, la del año 2011. Y que cumple con todas las características para ser catalogada como una emergencia habitacional. Tampoco se puede obviar su claro impacto en la sociedad, siendo el problema de la vivienda una de las principales preocupaciones ciudadanas, tal y como recogen los estudios del Centro de Investigaciones Sociológicas. Tampoco su impacto económico, con potenciales efectos adversos sobre el bienestar, la movilidad laboral y la evolución, por consiguiente, de la economía en el medio y largo plazo.
Esta situación implica una clara demanda social a favor de la regulación para garantizar el derecho y que tiene como elemento de inflexión el triste y dramático y desahucio de Mari Carmen Abascal.
Mari Carmen Abascal no es solo un número. Es una mujer vulnerable de 87 años, víctima de una legislación machista y retrógrada procedente de una dictadura y de la especulación más voraz, que le han impedido seguir viviendo en la misma casa donde residió sus últimos 70 años, a pesar de no tener una alternativa habitacional digna.
Esta mujer es el símbolo de un derecho roto por unas administraciones competentes que no han dado cumplida satisfacción a la regulación vigente para garantizar su derecho a la vivienda. Ni siquiera una solicitud expresa de suspensión del desahucio por parte de la Organización de las Naciones Unidas sirvió para su paralización. Sin duda, este caso confirma por la vía de los hechos que existen deficiencias que permiten que situaciones así se produzcan y que es urgente subsanar legalmente.
El impulso que determina la aprobación de esta norma para hacer frente a la emergencia habitacional no es otro que no legitimar la desigualdad creciente que está generando en la sociedad el problema de acceso y permanencia en la vivienda en condiciones dignas y a precios asequibles para la mayoría ciudadana. La concentración desmesurada del capital y del poder determinando las reglas en las que tienen lugar las transacciones y la influencia, en definitiva, en incrementos de los precios están totalmente vinculados al malestar que recorren las democracias desde comienzos del siglo XXI.
La consolidación de la vivienda como el quinto pilar del Estado del Bienestar es una de las prioridades políticas y de gestión del Gobierno de España. El Ejecutivo no solo ha multiplicado los recursos destinados a las políticas públicas de vivienda, sino que ha asumido por primera vez un rol protagonista en las competencias en materia de vivienda gracias a la aprobación de la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda. Una ley que ha dotado de capacidad de actuación del estado y cuyo encaje constitucional ha sido refrendado en los ocho recursos resueltos por el Tribunal Constitucional.
Un problema multifactorial y global como el de acceso a la vivienda, no se puede resolver con una sola medida ni con el impulso de una sola administración, sobre todo teniendo en cuenta que existen distintas competencias en las que destaca la que corresponde a las comunidades autónomas.
El Gobierno y la gran mayoría de expertos económicos, académicos, sociales y políticos comparten el diagnóstico para solucionar, no solo esta crisis de vivienda, sino limitar la capacidad de que en el futuro pueda repetirse una nueva crisis de acceso a la vivienda. Ese diagnóstico pasa por entender la vivienda como una infraestructura pública, como lo son las carreteras, como lo son los institutos y los colegios a la educación; o como lo son los hospitales y centros de salud a la sanidad.
Actuar en la regulación para proteger la función social e intervenir en la oferta mediante la creación de un parque público de vivienda protegido con carácter permanente e indefinido con capacidad suficiente para garantizar el derecho.
Este objetivo se enfrenta a dos grandes retos: la necesidad de movilizar recursos públicos cuantiosos y sostenidos en el tiempo, y los plazos que exige la promoción de vivienda, que impiden obtener los resultados ambicionados en el corto plazo.
Consciente de esa complejidad, el Ministerio de Vivienda y Agenda Urbana ha apostado por una política integral que ha cambiado el paradigma de las políticas públicas de vivienda en España. Lo ha hecho con medidas estructurales como la creación y puesta en funcionamiento de CASA 47, la Entidad Estatal de Vivienda, o la aprobación del Plan Estatal de Vivienda 2026-2030, que por primera vez blinda la vivienda pública, y con medidas de efecto inmediato como la persecución de los pisos turísticos ilegales o la congelación de los alquileres en las zonas tensionadas.
Este cambio de paradigma no solo afecta a aquellas disposiciones con carácter estatal, sino que tiene un claro influjo en competencias de carácter autonómico y municipal. Sin necesidad de entrar en pormenores, sirva mencionar que, al inicio de la presente legislatura, menos de un tercio de las autonomías protegían con carácter indefinido la vivienda de promoción pública y finalizará, a priori, con una mayoría de dos tercios de ellas con esta protección aprobada y en vigor.
Como consecuencia de la anterior crisis, en España se ha generado un déficit de oferta de vivienda, especialmente a precio asequible, en áreas metropolitanas y grandes ciudades de nuestro país debido a la paralización del sector de la construcción, la concentración de una mayor demanda de vivienda en esos puntos geográficos y el crecimiento demográfico intrínseco a un país con un crecimiento económico, tanto actual como proyectado, tan positivo como es el caso de España.
Este déficit de oferta y concentración de la demanda se agudiza debido a la ausencia de un parque público de vivienda que se disponga a la ciudadanía a precios asequibles. Esta situación no es consecuencia de una falta de compromiso presupuestario por parte de las instituciones públicas. Solo en democracia, en España se han construido más de dos millones de viviendas protegidas con cargo al esfuerzo del presupuesto público, bien sea de forma directa mediante la concesión de subvenciones o enajenación de suelos por un coste mucho menor al real de mercado, o de forma indirecta mediante bonificaciones fiscales.
En la actualidad, debido a los procesos de descalificación y pérdida de esa protección, las administraciones públicas son propietarias de poco más de 300.000 de esas viviendas. Y, en el caso de algunas administraciones autonómicas o municipales, debido a la continuación de vigencia de estos regímenes, apenas serán propietarias de alguna de ellas o de algún suelo en las próximas décadas.
A esta carestía de vivienda asequible y propiedad de las administraciones se unen diferentes cambios en los usos y relaciones sociales que han provocado alteraciones en las interacciones sociales y económicas. Estos cambios sociales han conllevado, por distintas circunstancias, a su vez, cambios del uso que realizan las personas de las viviendas.
Desde la crisis inmobiliaria de 2011, el país ha absorbido el excedente de producción de viviendas que se produjo en la primera década de los 2000. En los últimos quince años, en España se han creado más hogares que el número de viviendas producidas, como consecuencia de la paralización total del sector tras la anterior crisis. Así, entre los años 2011 y 2020, el diferencial porcentual acumulado entre construcción de viviendas y creación de hogares fue de -1,2%. Entre 2021 y 2025 ese diferencial fue de -3,9%. De esta forma, en España se precisa hoy de la producción de 750.000 viviendas para atender a la creación de hogares de los últimos quince años, según el Banco de España.
Nunca tantas viviendas del parque edificado en España se han destinado al uso residencial. Basta señalar que el Banco de España ha apuntado que, entre los años 2021-2025, 1,2 millones de viviendas que anteriormente tenían uso no residencial o se encontraban desocupadas han pasado a tener un uso residencial por parte de la ciudadanía.
Tampoco nunca tantos hogares habían residido de alquiler en España como actualmente. Solo en los últimos quince años, el porcentaje de hogares que residen bajo esta modalidad se ha incrementado en más de 4,5 puntos. Y la creación de oferta e incremento del parque de viviendas en alquiler residencial han tenido un ritmo de crecimiento sostenido de 95.000 unidades anuales en el período 2021-2025, tal y como recoge el regulador en su último Informe Anual.
En resumen, la capacidad de uso residencial del parque de vivienda en España se encuentra en máximos históricos.
Según el INE, el Índice de Precios de la Vivienda ha pasado del 53,7 a comienzo de 2015 al 107,5 en el primer trimestre de 2026. Al acudir a datos oficiales de compraventas registradas de vivienda del Consejo General del Notariado, se observa que entre los años 2014-2024 el índice Case-Shiller –que permite medir la evolución de precios de la vivienda en tiempo real a partir de las observaciones de ventas repetidas del mismo inmueble–, los precios en la ciudad de València se han incrementado en la citada década a una media anual cercana al 8%; en Málaga, superior al 7,5%; en Madrid, el 6%, en Barcelona, el 4,5%; en Zaragoza, el 4%; y en Sevilla, el 3,75%.
Este incremento sostenido del precio real de la vivienda bajo este índice ha tenido lugar también a escala nacional, pero con una intensidad especialmente acusada entre 2022 y 2024. Mientras que en 2022 este incremento fue negativo, en el año 2023 ascendió hasta el 4%. Y, solo un año más tarde, este se multiplicó hasta alcanzar una tasa de variación anual cercana al 10%. Es decir, en apenas de dos años los precios pasaron de crecer negativamente a incrementarse con tasas anuales del 10%, bajo la metodología de este índice.
En síntesis, aunque no se han alcanzado niveles equivalentes a los de la anterior crisis, ni las causas que han llevado a la actual son mínimamente comparables, sí obliga a los poderes públicos a continuar tomando medidas excepcionales para hacer frente a la emergencia habitacional existente. Porque, como se ha señalado, aunque las causas y factores son diferentes, las consecuencias siempre coinciden en limitaciones evidentes en el derecho de acceso, permanencia y disfrute de una vivienda digna de la ciudadanía.
Como se ha mencionado al inicio, los poderes públicos, como cúspide del poder elegido por los representantes de la soberanía, han de promover las condiciones necesarias y eliminar los obstáculos que impidan o dificulten la participación de toda la ciudadanía en la vida política, económica, cultural y social.
Y esta justificación y necesidad de adopción de medidas para hacer frente a la emergencia habitacional y garantizar el derecho de acceso encuentra encaje en la propia configuración del Estado constitucional español. Un Estado social y democrático de derecho en un mismo escalón jerárquico y sin una primacía del primero sobre el segundo y viceversa.
La situación de España no es única ni exclusiva. El problema de acceso a la vivienda es una situación que sufren con carácter generalizado las economías de los países desarrollados. Solo a escala europea, los 27 países que actualmente componen la Unión vieron sus precios incrementados en términos reales un 58,97% entre el año 2015 y el 2026. Esta evolución entre aquellos países que conforman la zona euro asciende a un incremento del 62,14%. Si bien es cierto que España se encuentran por debajo de ambas cifras, concretamente, en el 49,81%, la evolución del entorno, y más en una economía globalizada, no hacen del país un entorno ausente e impermeable a verse afectado por estos incrementos, tal y como se ha expuesto anteriormente.
Por estas razones, la Comisión Europea ha diseñado en la actual Legislatura un paquete normativo que aborda una respuesta integral supranacional frente a la creciente crisis de asequibilidad y disponibilidad de vivienda. Los documentos conocidos, reglamento y recomendación, articulan una estrategia multinivel orientada a abordar de manera simultánea los factores de oferta y demanda en áreas bajo estrés residencial. Mientras el reglamento define los límites procedimentales y las salvaguardas regulatorias, la Recomendación ofrece un catálogo de buenas prácticas para acelerar la oferta real de vivienda, con especial foco en la vivienda asequible y social por debajo del precio de mercado.
Se trata de dos propuestas normativas en la dirección de las políticas que ha adoptado el Gobierno de España y el Ministerio de Vivienda y Agenda Urbana en los últimos años. Según la propuesta, la Comisión Europea plantea que las administraciones competentes tengan capacidad para activar medidas excepcionales que prioricen el uso como primera residencia de las viviendas y de los suelos disponibles en las zonas tensionadas. Este asunto se trata de una prioridad que ha defendido España a través de su Gobierno para preservar el carácter residencial de las viviendas frente a la especulación.
Además, la propuesta de la Comisión establece que, en las zonas bajo estrés residencial, las administraciones competentes podrán poner límites a los alquileres turísticos si demuestran que estos han contribuido a encarecer el acceso a la vivienda.
En su «Recomendación sobre vivienda asequible y accesible en zonas bajo estrés residencial», la Comisión Europea aboga por adoptar planes de aceleración de vivienda en las zonas tensionadas (para acelerar la oferta) y por impulsar la edificación industrializada. En España, la Ley de Vivienda plantea la obligación de aprobar planes específicos para revertir la situación de estrés en los precios de la vivienda en las zonas tensionadas. Recientemente, el Gobierno ha sometido a información pública un real decreto que permita dotar de financiación extra a las administraciones con zonas de mercado residencial tensionado para que lleven a cabo esa aceleración del incremento de la oferta disponible a precios asequibles.
Esta situación económica y social justifican, por tanto, la aprobación de un real decreto-ley con carácter urgente que adapte el ordenamiento jurídico y el mandato al que están sometidos los poderes públicos para hacer frente a la realidad de la crisis de acceso a la vivienda que se afronta en el año 2026.
Esta función de garantía básica del derecho a disfrutar de una vivienda digna es la que ha de desempeñar el Estado en ejercicio de sus competencias sobre las bases y coordinación de la planificación general de la actividad económica. Si bien la mayoría de las competencias en materia de vivienda corresponden a las comunidades autónomas y a las entidades locales, la doctrina constitucional es clara al afirmar que existe un deber de cooperación recíproca entre el Estado y las comunidades autónomas que no precisa justificarse en preceptos concretos, puesto que es inherente al modelo de organización territorial establecido por la Constitución.
La parte dispositiva del real decreto-ley contiene un total de 20 artículos repartidos en un total de seis títulos que, en suma, establecen las condiciones necesarias para garantizar el derecho de acceso, permanente y disfrute de la ciudadanía a una vivienda digna, adecuada y en condiciones de asequibilidad.
La primera de las medidas que introduce este real decreto-ley es la protección del uso residencial de la vivienda frente a la actividad especulativa.
La ciudadanía que precisa de una vivienda ha de competir en un mercado con diferentes perfiles de ahorro —desde familias ahorradoras a fondos de inversión especulativos destinados únicamente a la obtención de la máxima rentabilidad económica de la vivienda—. Esta situación produce que para acceder a esa competencia en condiciones de igualdad requiere de una condición económica muy favorable. Puesto que no es la situación generalizada de la mayoría social en España, la consecuencia directa de esta situación es la imposibilidad o desplazamiento del acceso a la vivienda en condiciones dignas y de asequibilidad de estas personas.
El real decreto-ley recoge en su artículo 1 la prohibición de la compra especulativa de vivienda por parte de toda entidad con o sin personalidad jurídica, que incluya en su objeto social la adquisición de inmuebles, tendrá limitada la adquisición de una propiedad, a título gratuito o a título oneroso por un precio inferior al setenta por ciento de su valor de tasación de mercado. Para garantizar su proporcionalidad, conforme a la doctrina del Tribunal Constitucional, esta limitación tendrá una vigencia temporal hasta el 31 de diciembre de 2028.
Los desahucios de miles de familias fueron el símbolo más dramático de las consecuencias de la crisis financiera de 2011 Según los datos del Consejo General del Poder Judicial, la media anual de lanzamientos derivados de ejecuciones hipotecarias se ha reducido casi un 70 % en el periodo 2019-2025 respecto al periodo 2013-2018. Algo similar sucede con los lanzamientos derivados de la Ley de Arrendamientos Urbanos: su peso sobre el total de contratos de alquiler en vigor ha disminuido casi un 50 % entre ambos periodos, en un contexto en el que el número medio de contratos en vigor ha aumentado en más de 600.000.
Si bien es cierto que los desahucios han descendido de forma significativa desde 2019 gracias a las medidas del Gobierno de España, tanto nuestra condición de Estado social y democrático de Derecho como los compromisos internacionales asumidos por España, en los términos establecidos por el Comité de Derechos Económicos, Sociales y Culturales de Naciones Unidas, exigen una mayor protección para que ningún desahucio de una persona que carezca de alternativa habitacional. Más aún cuando las administraciones competentes para proporcionársela hacen una evidente dejación en sus funciones.
El real decreto-ley, en materia de desahucios, establece dos grupos de medidas, subdividiéndose a su vez el primero en otros dos:
En primer lugar, se suspenderán los procedimientos de desahucio en los que la persona afectada carezca de alternativa habitacional cuando la vivienda sea titularidad de un fondo buitre. Esta suspensión se mantendrá hasta el 31 de diciembre de 2030. No se prevén compensaciones y la suspensión tendrá carácter indefinido mientras subsistan las causas que la motivaron. Adicionalmente, se establece un régimen que resultará de aplicación cuando no proceda la enervación extraordinaria que se indica después, y los demandantes no se encuentren incluidos dentro del grupo anterior de los fondos buitre. En este supuesto, se prevén compensaciones cuando los demandantes sean personas físicas o jurídicas que se dediquen al alquiler asequible.
En segundo lugar, se recoge una enervación extraordinaria de la acción con carácter estructural. La enervación es una acción que puede ejercerse por el inquilino cuando hay un proceso de desahucio y se adeudan cantidades. A través de la enervación, el inquilino paga las cuantías adeudadas y se pone fin al proceso judicial, continuando la vida del contrato con normalidad.
Mediante esta nueva regulación, cuando no se ofrezca alternativa habitacional por las comunidades autónomas, estarán obligadas a enervar la acción en un plazo de dos meses. Durante esos dos meses permanecerá el proceso suspendido. En caso de enervarse, se pondrá fin al proceso judicial. En caso de no enervarse la acción en el plazo de dos meses, se mantendrá la suspensión hasta que la Administración competente cumpla con su obligación. De acuerdo con las estadísticas, esta regulación resultará de aplicación a la inmensa mayoría de los casos de desahucio, sirviendo para el resto la regulación de las suspensiones antes indicadas.
La Administración General del Estado compensará a las comunidades autónomas, incluidas la Comunidad Autónoma del País Vasco y el Comunidad Foral de Navarra, por el coste que les supone el cumplimiento de esta obligación, excepto los intereses de demora que en su caso puedan generarse por el cumplimiento tardío de la comunidad autónoma.
España no solo cumple así con los pronunciamientos de la ONU, sino que establece una medida de justicia social, acorde a los valores de la sociedad que conforma el país y proporcionada jurídicamente en la relación entre residentes en la vivienda y propietarios.
Este título también introduce una modificación profunda y ambiciosa de la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos, con una regulación muy específica para terminar con el fraude que el alquiler de temporada y de habitaciones producen sobre el alquiler de vivienda habitual.
El motivo principal es evitar que los alquileres de temporada y de habitaciones se utilicen para eludir la aplicación de la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda. Muchos contratos de temporada encubren en realidad necesidades de vivienda permanente, pero sin ofrecer al inquilino la seguridad y los derechos que le corresponderían legalmente.
En los últimos años, las nuevas realidades sociales han propiciado nuevos métodos en el alquiler de viviendas. En particular, este uso del alquiler de temporada y de habitaciones sobre el alquiler residencial. Aunque no se precisa en la actualidad de una base de datos sólida que permita cuantificar el peso de estos alquileres de corta duración, el Banco de España ya ha alertado de que estos arrendamientos limitan la capacidad de incrementar la oferta de vivienda para uso residencial.
Estos contratos no solamente son de una menor duración, sino que implican la ausencia total de derechos, deberes y mecanismos de garantías. A todo ello, se añade que, como mecanismo para generar rentabilidades desmesuradas en el arrendamiento, existe un número importante de viviendas cuyos contratos se renuevan constantemente con fuertes incrementos en los precios, gracias a la ausencia de garantías en las actualizaciones anuales y de las duraciones de los contratos.
Al desviar un número creciente de inmuebles del mercado de vivienda habitual al de temporada, se reduce drásticamente la oferta disponible para residentes permanentes como pueden ser familias, trabajadores estables, estudiantes de larga duración, incrementando artificialmente los precios y dificultando el acceso a un hogar estable.
Es necesario responder ante este desafío en sintonía con el reciente Plan Europeo de Vivienda, y también el reglamento y la recomendación elaborados por la Comisión Europea, que establecen el apoyo con medidas legislativas y no legislativas para aquellas zonas con presión sobre la vivienda, que limite los alquileres de temporada en zonas con gran presión habitacional, con el objetivo de proteger y promover la asequibilidad de las viviendas en esas áreas.
Este real decreto-ley establece una definición de qué se considera un alquiler de temporada y alquiler de habitaciones, y otorga las a los inquilinos de unas garantías y a los propietarios de unas obligaciones que, hasta ahora, no se reconocían.
De esta forma, todo contrato de alquiler temporal o de habitaciones que carezca de causa expresa que motiva la necesidad real y acreditada de una vivienda con carácter temporal por parte del arrendatario se convertirá automáticamente en un contrato habitual.
Se establece también el límite de que el sumatorio del precio de alquiler de la vivienda por habitaciones no podrá superar el importe de la renta del contrato de arrendamiento unitario de la vivienda completa. Además, se añaden garantías para la limitación de su precio en zonas de mercado residencial tensionado.
Para salvaguardar las competencias autonómicas en la materia, las previsiones de este real decreto-ley en lo relativo a alquileres de temporada o habitaciones no impedirá la aplicación en ningún caso aquellas regulaciones que hayan dictado o dicten por las comunidades autónomas para su aplicación en su respectivo territorio.
Asimismo, se regulan otras medidas importantes como la prohibición de atribuir a los inquilinos de los gastos de gestión inmobiliaria para la formalización del contrato del alquiler o los impuestos asociados a la vivienda. Igualmente, se refuerzan las garantías de los inquilinos cuando la vivienda presente desperfectos que afecten a su habitabilidad, así como de las condiciones en las que se entrega una vivienda a la finalización del contrato.
Por otro lado, se amplía y fortalece el derecho de adquisición preferente de la vivienda arrendada por parte del arrendatario.
Estas modificaciones normativas, proporcionarán mayor seguridad a los inquilinos, evitando subidas de precios descontroladas año a año y garantizando que, si la necesidad de vivienda es permanente, el contrato se rija por la Ley 29/1994, de 24 de noviembre, y por las garantías que en este texto normativo se contemplan.
Tras el inicio del conflicto en Ucrania, la inflación llegó a situarse en el 10,8% y la subyacente en el 7,6% en los años 2022 y 2023. Esta situación hizo que el Gobierno estableciese una limitación extraordinaria en la actualización de las rentas de los contratos de alquiler y una prórroga extraordinaria de los contratos.
Uno de los aspectos que caracterizan en la actualidad el mercado del alquiler de vivienda en España es la fuerte sobreexposición financiera de los hogares al pago del alquiler. Según los últimos datos de Eurostat, el 26,8 % de los hogares que residían en alquiler a precios de mercado en 2025 en nuestro país destinaban al pago del alquiler más del 40 % de los ingresos. A pesar de haberse reducido de forma significativa desde el 39,4 % del año 2022, aún se encuentra unos 8 puntos por encima de la media de la Unión Europea, en la que el 18,6% de los hogares en alquiler de mercado están sujetos a sobrecarga financiera.
A ello se suma el particular impacto de las dinámicas de crecimiento de precios de la vivienda que, según los últimos datos del Instituto Nacional de Estadística correspondientes al cuarto trimestre de 2025, han alcanzado un incremento interanual del 12,9 %, muy por encima de la variación interanual del Índice de Precios de Consumo en ese mismo periodo, situada en el 4,9 % en el indicador adelantado del mes de septiembre de 2026.
En la actualidad, con el conflicto en Oriente Próximo, la inflación encadena seis meses con un incremento interanual superior al tres por ciento y, la situación internacional y económicas, no arrojan visos de mejora en este sentido.
Para afrontar las consecuencias económicas y sociales de estos incrementos inflacionarios como consecuencia de los conflictos internacionales, el real decreto-ley establece una prórroga extraordinaria de los contratos de alquiler de vivienda y una limitación extraordinaria de la actuación de la renta de los contratos de alquiler hasta el 31 de diciembre de 2027. Que funcionará bajo las siguientes condiciones: no se procederá actualización alguna de la renta cuando el precio del alquiler de la vivienda sea superior al límite máximo del índice de precios de referencia y, cuando dicho precio no sea superior, podrá ser de hasta a un dos por ciento, en defecto de pacto entre arrendador y arrendatario.
Por último, se modifica la Ley por el Derecho a la vivienda para introducir la obligatoriedad de certificar en el registro de la propiedad la condición de gran tenedor de vivienda, según los requisitos marcados por la propia ley o la legislación autonómica que la supla.
Y, por otro lado, se establece que los contratos de arrendamiento en zonas de mercado residencial tensionado que se celebrasen antes de 2023 tendrán las mismas garantías en cuanto a sus prórrogas que un contrato celebrado con posterioridad a dicha entrada en vigor.
El título II establece un amplio paquete en materia fiscal destinado a reorientar el uso de la vivienda hacia su función social y residencial. Estos instrumentos fiscales se justifican en tanto en cuanto el parque público de vivienda adquiere la robustez suficiente para garantizar que el máximo número posible de viviendas disponibles en el parque de vivienda disponible tenga un uso residencial y un precio asequible.
El Gobierno ha impulsado desde el año 2018 diferentes modificaciones en materia tributaria para adecuar la política fiscal a la oferta de vivienda en el mercado a precios asequibles. De esta forma, se han reorientado los impuestos en materia de alquiler y de compra para asegurar una fiscalidad más beneficiosa a todas aquellas prácticas que tengan como finalidad el uso residencial de las viviendas.
La Ley de Vivienda introdujo una novedad: a diferencia de las anteriores normas que modificaron el tratamiento a los ingresos por arrendamiento de viviendas, por primera vez, se incentivó el alquiler a precios asequibles con reducciones que alcanzaban hasta el 90 por cierto de los rendimientos del alquiler de vivienda habitual.
El Gobierno ha introducido nuevas reducciones en continuación con esta senda fiscal orientada a la rebaja de las rentas de los alquileres, el uso residencial de la vivienda y la estabilidad de los contratos con este real decreto-ley.
Este nuevo sistema establece cuatro supuestos para recoger dichas reducciones: cuando el mismo arrendador formalice un nuevo contrato de arrendamiento de la vivienda; cuando la vivienda se alquile por primera vez; cuando la vivienda se alquilarse a una administración pública o entidad sin fines lucrativos para que esta el alquiler a precios asequibles o sociales; y cuando la vivienda se hubiese rehabilitado en los dos años anteriores.
Los jóvenes, las familias con rentas medias y bajas y los hogares monoparentales dedican una parte creciente de sus ingresos al alquiler, en muchos casos por encima del umbral de sobreesfuerzo. Así, se introduce una deducción de hasta el 10 por ciento de las cantidades satisfechas por alquiler de vivienda habitual, con límites en la renta de las personas beneficiarias.
Aunque si bien el número de hogares en sobrecargar financiera se ha reducido significativamente en la presente legislatura, tal y como se ha expuesto anteriormente, la introducción de una deducción aliviará directamente ese esfuerzo y aumentará su renta disponible. Además, se pretende que esta deducción sea un instrumento que reducir la edad de emancipación de las personas jóvenes, lo que tiene efectos positivos sobre la natalidad, la movilidad laboral y la autonomía personal.
Un achaque acusado que sufre el parque residencial español es el de su antigüedad, que hace cada vez más necesario el llevar a cabo actuaciones en materia de rehabilitación con el fin de asegurar la disponibilidad de oferta de las viviendas que se encuentran construidas.
El Gobierno ha dispuesto numerosos instrumentos destinados a incentivar su renovación mediante distintas ayudas públicas. Estas ayudas no han sido objeto de tributación, para así incentivar la petición de estas y la ejecución de estas actuaciones.
Del mismo modo, se ampliaron esos estímulos fiscales permitiendo una desgravación importante del coste a asumir por parte de las personas físicas propietarias de los inmuebles a rehabilitar. Con un resultado de casi 300.000 actuaciones de rehabilitación beneficiadas entre los años 2021 y 2025 y un ahorro para las familias de 853,9 millones de euros.
Además, el Gobierno ha incluido las ayudas de rehabilitación del Plan Estatal de Vivienda 2026-2030 exentas de tributación. También se incluyen en los supuestos para establecer de reducción del IVA al 10 por ciento aquellas rehabilitaciones de vivienda en las que se lleven a cabo estas actuaciones con destino final de ser destinadas al arrendamiento habitual, en coherencia con las líneas de ayuda de este Plan Estatal y para incrementar la oferta disponible.
Igualmente, con el fin de evitar un incremento del número de viviendas vacías, se establece que tendrá la consideración de vivienda habitual, a efectos de la exención prevista en el IRPF para la ganancia patrimonial derivada de su transmisión, la vivienda en la que residían las personas mayores de 65 años que, por encontrarse en situación de dependencia severa o de gran dependencia, deban trasladarse a una residencia o vivienda de un familiar.
En el caso de las viviendas de uso turístico, hasta la actualidad, carecen de un régimen fiscal específico y acorde a su inapelable impacto sobre el uso residencial de la vivienda. El último Informe Anual del Banco de España refleja que este tipo de viviendas suponen un 10% del mercado del alquiler en toda España. Aunque los dos casos más dramáticos son los de Sevilla y Málaga donde casi una de cada dos viviendas del total de alquiladas en sus centros históricos, es de uso turístico. También es importante destacar que existen al menos seis municipios en las Islas Canarias con más plazas turísticas que habitantes residiendo en el propio municipio.
La entrada en vigor de la reforma de la Ley de Propiedad Horizontal que empodera a los vecinos para hacer frente a los pisos turísticos y el registro único de alquileres de corta duración han certificado que su regulación ayuda a reducir su presencia en el mercado.
Ahora, se introduce un régimen fiscal específico para este tipo de viviendas: por un lado, la obligación de tributación del Impuesto sobre el Valor Añadido por un valor del 10 por ciento, de forma que tributen como el negocio que suponen; y, por otro lado, se habilita a los ayuntamientos y entidades locales a que puedan penalizar en el Impuesto sobre Bienes Inmuebles el uso de la vivienda distinto al residencial o las viviendas vacías.
Además, con el objetivo de movilizar vivienda de uso no residencial al residencial, se establece un recargo en el Impuesto sobre Bienes Inmuebles que aplicará a aquellas viviendas consideradas como vacías.
A mayores, se modifica el régimen fiscal de las SOCIMI en su actividad residencial mediante un tipo de gravamen incrementado sobre los beneficios no distribuidos procedentes del arrendamiento de viviendas. Con ello, se incentiva que estas sociedades orienten su inversión hacia el alquiler a precio asequible, lo que contribuirá a ampliar a corto plazo la oferta de este tipo de vivienda asequible para facilitar el acceso a un mayor número de personas.
Entre los instrumentos que recoge este real decreto-ley, destaca la exención en el impuesto por ganancia patrimonial en la venta de una vivienda cuando el comprador sea una administración pública o entidad dependiente que fije una protección permanente e indefinida del inmueble. Aunque tiene distintas características en función del valor de la vivienda, esta exención opera como un aliciente para la incorporación rápida de viviendas al parque público que tengan una condición de protección permanente e indefinida. De esta forma, la vivienda privada en compraventa tendrá un atractivo evidente para convertirse en una vivienda pública y responder a partir de entonces al interés general de la ciudadanía.
Asimismo, con el objetivo de incrementar con mayor agilidad el parque público de vivienda, se establece la aplicación del IVA superreducido a la vivienda de protección oficial cuando esta tenga una protección permanente e indefinida.
En tercer lugar, el bloque relativo a las medidas para el incremento del parque público de vivienda y la promoción de viviendas a precios asequibles engloba los títulos III y IV. El título III se centra en la capacidad estatal de poner a disposición de la ciudadanía vivienda de carácter público a precios asequibles, de forma supletoria a la competencia que corresponde a las autonomías.
La Administración General del Estado ha promovido los cambios legales y administrativos necesarios para proveer vivienda a precios asequibles a través de CASA 47, Entidad Estatal de Vivienda. En lo sustancial, se ha transferido a esta Entidad la propiedad de todas las viviendas estatales para su disposición a la ciudadanía, destacando de forma preeminente el paquete de viviendas procedente de la SAREB.
Este alto número de viviendas proceden del rescate a la banca efectuado por el Estado en la anterior crisis, en detrimento de miles de familias españolas que perdieron la propiedad de sus hogares y fueron tristemente desahuciadas.
En defensa del interés general, el Ministerio de Vivienda y Agenda Urbana, junto con otros ministerios competentes, ha reorientado el destino de estos inmuebles para su puesta al servicio del interés general.
Tomado y ejecutado este instrumento, resta añadir una protección patrimonial adicional de todos los inmuebles y suelos que han sido transferidos, o lo serán, a CASA 47. Como se mencionó en los párrafos anteriores, España ha despatrimonializado gran parte de su parque público de vivienda, construido con grandes inversiones de los distintos presupuestos públicos de las distintas administraciones. Esta ausencia de parque público de vivienda supone una desventaja evidente de las administraciones públicas para hacer frente a la crisis de acceso a la vivienda que enfrenta el país.
Por ello, el real decreto-ley fija la protección permanente de todos estos inmuebles estatales de forma indefinida, en una medida adicional para blindar su carácter público ante cualquier tentativa de privatización en un futuro.
La protección permanente de la vivienda propiedad de las administraciones públicas responde, indudablemente, a los criterios de eficiencia y de economía en la ejecución de los recursos públicos, fijado en el artículo 31 de la Constitución española.
Este deber de las administraciones públicas no se puede entender con una continua despatrimonialización de las viviendas y suelos de su propiedad para pasar a tener usos que no necesariamente responden a la función social de la vivienda, sino más bien a fines especulativos. Una situación que ya ha ocurrido en determinadas ciudades, donde viviendas construidas con grandes cantidades de recursos públicos fueron privatizadas a precios muy inferiores a los de su valor real y ahora están suponiendo la injusta expulsión de centenares de vecinos y vecinas para destinar esas mismas viviendas a un uso no residencial.
Lo mismo ocurre con los solares de uso residencial, cuya enajenación en favor de manos privadas no solo supone la eliminación con carácter definitivo de cualquier oportunidad por parte de la administración de edificar en ellos en favor del interés general. Sino que también supone una intervención pública en el mercado alejada de cualquier función social que se pretenda otorgar a la vivienda.
Todas estas dinámicas, y sus consecuencias, entienden de la necesidad de establecer una protección con rango de ley de todo el patrimonio público propiedad de los inmuebles de la administración estatal para impedir su enajenación con carácter indefinido.
El mismo título III también regula de forma definitiva el último traspaso de inmuebles de titularidad pública estatal a CASA 47. En este caso, se trata de los inmuebles propiedad de la Seguridad Social que requieren de una disposición con rango de ley para efectuar su traspaso en favor de la Entidad Estatal de Vivienda.
Dentro de este bloque de incremento del parque público de vivienda y la promoción de viviendas a precios asequibles, se encuentra también título IV, con una batería de medidas para el fomento de la promoción de viviendas de nueva construcción a precios asequibles.
Se dota de definición jurídica al concepto de vivienda asequible que, si bien es cierto, se entiende recogido en dos definiciones en la Ley 12/2023 por el Derecho a la Vivienda, el concepto ha sido conscientemente distorsionado en el momento en el que viviendas de protección oficial se han ofertado a precios superiores a los del mercado habitual en determinadas zonas por parte de administraciones autonómicas y municipales. Al que además han incluido gastos asociados a los anejos como elemento para incrementar el precio del alquiler respecto de la vivienda.
El precio de venta o de alquiler de una vivienda asequible, tal y como entiende la presente norma, no podrá superar el treinta por ciento de la renta mediana de la unidad de convivencia habitual del municipio donde se ubique el inmueble. Tampoco, en el caso de las viviendas de alquiler, podrá incluir los gastos asociados a los anejos para incrementar el original de la vivienda, cuando se trate de vivienda asequible.
Asimismo, se regula la creación de un programa de financiación de proyectos de vivienda con un impacto social positivo. De forma que se articule un instrumento con la capacidad de financiar proyectos que atraigan la inversión de carácter privado a proyectos innovadores en materia de vivienda, siempre que estos generen un impacto social positivo.
Igualmente, ha de tenerse en cuenta la evidente necesidad y oportunidad de realizar cambios en el ordenamiento para impulsar la producción de vivienda con técnicas de industrialización en la construcción. La construcción industrializada permite incrementar el ritmo de crecimiento de la oferta de vivienda. Además, por sus propias particularidades, las viviendas producidas con estas técnicas dotan a los inmuebles de una mayor calidad a unos costes de fabricación más asequibles.
El primero de ellos, es una modificación de la Ley sobre Hipoteca Mobiliaria para remover los obstáculos en el acceso al crédito para la producción de componentes industrializados que posteriormente sean transportados, montados y ensamblados en obra.
Adicional a esta medida, la puesta en funcionamiento de una fábrica de elementos industrializados para la construcción requiere de una inversión inicial que limita claramente las oportunidades e iniciativas empresariales.
Para ello, el Estado crea un sistema de avales para dar garantías de cara al acceso a la financiación privada para que pymes de fabricantes y promotores utilicen estos sistemas de industrialización en la construcción.
Es imprescindible señalar que España carece de un músculo suficiente de empresas que produzcan vivienda en estos términos que, no solo serían positivos para corregir el déficit de vivienda existente, sino que también está suponiendo generar una desventaja competitiva del sector español y, por ende, de la economía de nuestro país, frente a la de otros países de nuestro entorno.
Se crea el mecanismo de financiación TU CASA por el que se concederán préstamos de hasta 50.000 euros a coste cero, con un periodo de carencia hasta finalice el pago de la hipoteca o un máximo de 30 años y del que se dispondrán de un plazo de 10 años para su reintegro y con un tipo de interés del 0%. Un acuerdo del Consejo de Ministros regulará sus objetivos, beneficiarios y límites. Las viviendas adquiridas quedarán sujetas permanentemente a un precio máximo de transmisión.
Se establece igualmente que, en un plazo máximo de seis meses, el Ministerio de Vivienda y Agenda Urbana regulará reglamentariamente la definición y procedimiento de certificación o reconocimiento de la figura de los proveedores sociales de vivienda asequible. Esta definición incluirá a las cooperativas, con el referente de las Housing Associations, a los efectos de viabilizar y fomentar regulatoria y fiscalmente su actividad.
El presente real decreto-ley se adopta en un contexto de transformación acelerada del entorno económico y geopolítico de la Unión Europea, que ha situado el refuerzo de la competitividad y de la autonomía estratégica abierta en el centro de la agenda europea. Los informes «Mucho más que un mercado», presentado por Enrico Letta en abril de 2024, y «El futuro de la competitividad europea», presentado por Mario Draghi en septiembre de 2024, coinciden en señalar que Europa afronta un déficit estructural de inversión que sus mecanismos de intermediación financiera no están en condiciones de cubrir. El informe Draghi lo cuantifica entre 750.000 y 800.000 millones de euros anuales hasta 2030, magnitud que exige movilizar a gran escala el ahorro privado europeo, mientras que el informe Letta propone transformar la Unión de los Mercados de Capitales en una auténtica Unión de Ahorros e Inversiones al servicio de las prioridades estratégicas europeas.
Este déficit contrasta con la abundancia de ahorro acumulado por los hogares europeos, del que una parte muy significativa, estimada en torno a 10 billones de euros, permanece inmovilizada y no se beneficia de las oportunidades de obtener una rentabilidad a través de la inversión en el mercado de capitales. Según el Banco Central Europeo, podrían reorientarse hacia inversiones en mercados de capitales un volumen de 8 billones de euros, un flujo aproximado de 350.000 millones de euros anuales. El desarrollo decidido y urgente de los mercados de capitales europeos se configura, por tanto, como un elemento esencial para corregir el desequilibrio entre el ahorro disponible y las necesidades de inversión de la Unión, y así contribuir a canalizar el ahorro europeo hacia la economía europea.
El 19 de marzo de 2025 la Comisión adoptó la Comunicación relativa a la Unión de Ahorros e Inversiones, que articula un calendario de actuaciones para el bienio 2025-2026 y prevé una revisión intermedia en 2027 y que el Consejo Europeo acogió favorablemente en sus conclusiones de 20 de marzo de 2025. La estrategia descansa sobre la corresponsabilidad de los Estados miembros, pues buena parte de las palancas más eficaces para movilizar el ahorro minorista pertenecen al ámbito competencial nacional, de modo que su éxito depende de que aquellos actúen con rapidez en sus respectivos ordenamientos.
Dos hitos posteriores han contribuido a convertir el objetivo de avanzar hacia una mayor integración financiera en un compromiso específico para que España fomente el desarrollo de nuevos productos de ahorro e inversión. En primer lugar, el 5 de junio de 2025 España suscribió, junto con Francia, Alemania, Luxemburgo, Países Bajos, Portugal y Estonia, el acuerdo de términos de la etiqueta «Finance Europe», que establece criterios comunes para identificar productos de ahorro e inversión a largo plazo que destinen al menos el 70 % de sus activos al Espacio Económico Europeo. En segundo lugar, el 30 de septiembre de 2025 la Comisión Europea adoptó la Recomendación (UE) 2025/2029, que insta a los Estados miembros a incorporar a sus ordenamientos cuentas de ahorro e inversión con un trato fiscal simplificado y ventajoso, con vistas a una revisión intermedia prevista para 2027. Ambas iniciativas conforman así un marco europeo coherente, orientado a ampliar la participación de los ahorradores minoristas en los mercados de capitales y a canalizar su ahorro hacia las prioridades estratégicas de la Unión.
En conclusión, este real decreto-ley es un amplio paquete de medidas de carácter estructural que introducen numerosos cambios en el ordenamiento jurídico para dar las garantías necesarias al derecho constitucional de acceso a la vivienda y preservar de esta manera su función social. Se trata de unas medidas que gozan de un amplio y mayoritario apoyo social. Un apoyo que trasciende aquellos ámbitos más estrechamente relacionados con la vivienda, bien se trate de sindicatos, asociaciones empresariales u organizaciones defensoras del derecho a la vivienda.
Si las administraciones públicas cierran cualquier perspectiva de acción sobre la redistribución, la justicia social y de modificación de un ordenamiento jurídico que, aun siendo cumplido, supone un fracaso social e institucional, como ha ocurrido con el caso de Maricarmen Abascal, resulta del todo contradictorio e incoherente afirmar que esas mismas administraciones están cumpliendo con los principios rectores de la política social y económica y las condiciones del artículo 9.2 de la norma fundamental del Estado.
Las XIV y XV Legislaturas del actual período democrático han promovido un inapelable número de avances en derechos sociales y refuerzo del Estado del bienestar. En la presente Legislatura, el acuerdo y apoyo social mayoritario a la parte dispositiva de esta norma es incontestable.
II
El real decreto-ley consta de una parte expositiva y de una parte dispositiva estructurada en seis títulos, con veinte artículos, dos disposiciones adicionales, dos disposiciones transitorias, una disposición derogatoria y once disposiciones finales. El título VI contiene la modificación de la Ley 6/2023, de 17 de marzo, de los Mercados de Valores y de los Servicios de Inversión, mediante la que se incorpora a esta ley un nuevo título XI, dividido en dos capítulos, junto con las restantes modificaciones necesarias para regular la Cuenta de Ahorro e Inversión Financia Europa.
Título I. Medidas en materia de protección de la función social de la vivienda y frente a la especulación.
El artículo 1 establece una limitación temporal de determinadas adquisiciones de vivienda, desde su entrada en vigor hasta el 31 de diciembre de 2028. La medida afecta a las entidades, con o sin personalidad jurídica, que tengan en su objeto social la adquisición de inmuebles a título oneroso por un precio inferior al 70% su valor de tasación de mercado.
Quedan excluidos los entes y entidades del sector público cuya finalidad sea la promoción y gestión de vivienda social y asequible. La limitación tampoco se aplica a las adquisiciones destinadas a vivienda habitual a precio asequible o social durante un mínimo de cinco años, a residencias de personas que precisen atención sociosanitaria, a residencias para colectivos vulnerables adquiridas por entidades del tercer sector ni a la protección de víctimas de violencia de género. Se preservan las transmisiones elevadas a escritura pública antes de la entrada en vigor, aunque estén pendientes de inscripción, con las restricciones de modificación o ampliación previstas en el artículo.
El artículo 2 establece un régimen temporal de suspensión de desahucios de personas vulnerables sin alternativa habitacional. Hasta el 31 de diciembre de 2030, cuando la demandante sea una de las entidades que desarrollan la actividad descrita en su apartado 1, el tribunal suspenderá el proceso por auto, aunque exista sentencia, si todavía no se ha practicado el lanzamiento, con independencia de que haya existido una suspensión previa. Por su parte, el apartado 2 establece un régimen que resultará de aplicación cuando no proceda la enervación extraordinaria y los demandantes no se encuentren incluidos dentro del apartado 1. En este supuesto, se prevén compensaciones cuando los demandantes sean personas físicas o jurídicas que se dediquen al alquiler asequible.
El artículo 3 modifica la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos, para reforzar la protección de las personas arrendatarias, clarificar las modalidades de arrendamiento y evitar la utilización de fórmulas contractuales que desvirtúen la finalidad residencial de la vivienda.
El arrendamiento temporal requiere una causa real y acreditable de desplazamiento desde la vivienda habitual. Su duración debe superar treinta y un días y, como regla general, no exceder de doce meses, aunque se admite que la causa de temporalidad subsista posteriormente. La duración superior a doce meses sin justificación o la novación o sucesión de más de dos contratos consecutivos entre las mismas partes y sobre la misma vivienda determinan su consideración como arrendamiento habitual desde el primero de ellos.
La regulación incorpora un límite vinculado al Índice de Referencia de Arrendamientos de Vivienda —IRAV— para el incremento porcentual anual de la renta de contratos temporales sucesivos sobre una misma vivienda y mantiene este índice como límite de la actualización anual de la renta. Refuerza, además, las reglas sobre gastos repercutibles, reparaciones, garantías adicionales y constancia del estado de la vivienda al finalizar el contrato. En las ventas conjuntas se preserva el derecho de adquisición preferente de la persona arrendataria cuando la vivienda sea jurídicamente individualizable, con imputación del precio mediante criterios objetivos, y se impide la renuncia a ese derecho.
El artículo 3 incluye expresamente el arrendamiento parcial de habitaciones o estancias en las modalidades de arrendamiento de vivienda habitual y temporal, atendiendo a la necesidad residencial que satisfagan. Asimismo, establece que la suma de las rentas de los contratos parciales vigentes simultáneamente sobre una misma vivienda no podrá exceder de la renta del contrato de arrendamiento unitario de la vivienda completa. En zonas de mercado residencial tensionado, la renta del contrato unitario o, en su defecto, la suma de las rentas de los contratos parciales deberá respetar las limitaciones previstas en los apartados 6, 7 y 8 del artículo 17 de la Ley de Arrendamientos Urbanos.
Quedan excluidas del ámbito de aplicación de esta ley las cesiones de habitaciones o estancias realizadas por entidades del tercer sector de acción social, sin finalidad lucrativa, en programas de acogida, inclusión o alojamiento de personas vulnerables y durante su duración. La regulación incorpora, además, una salvaguarda de las disposiciones autonómicas sobre arrendamientos temporales y de habitaciones dictadas en ejercicio de sus competencias.
La reforma se completa con mecanismos para asegurar el cumplimiento de las obligaciones de las plataformas de alquiler de corta duración en materia de información e intercambio de datos, en conexión con la Ventanilla Única Digital de Arrendamientos y el Reglamento (UE) 2024/1028, así como con las correspondientes previsiones de control y régimen sancionador.
El artículo 4 modifica la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda. En primer lugar, precisa la acreditación de la condición de gran tenedor mediante certificación registral y el cómputo de las unidades susceptibles de uso residencial integradas en una misma finca, aunque no exista división horizontal inscrita. Se mantienen los umbrales de más de diez inmuebles urbanos residenciales o más de 1.500 metros cuadrados de superficie construida residencial, excluidos garajes y trasteros, y la posibilidad de particularización hasta cinco o más inmuebles en el ámbito tensionado, mediante motivación autonómica.
En segundo lugar, modifica la disposición transitoria cuarta de dicha ley para permitir que los contratos anteriores a su entrada en vigor puedan acogerse a las prórrogas del artículo 10 de la Ley de Arrendamientos Urbanos en la redacción introducida por aquella. Sus actualizaciones quedan sujetas al límite máximo de la disposición adicional undécima de la Ley de Arrendamientos Urbanos. En los demás aspectos conservan el régimen vigente al celebrarse.
El artículo 5 modifica el artículo 685.2 de la Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil. La demanda de ejecución hipotecaria deberá indicar si el inmueble constituye la vivienda habitual del deudor y si la ejecutante tiene la condición de gran tenedora. Cuando se declare que no concurre esta condición, deberá acompañarse una certificación del Registro de la Propiedad con la relación de viviendas a nombre de la parte actora.
Además, este artículo incluye la enervación extraordinaria de la acción con carácter estructural. Mediante esta nueva regulación, cuando no se ofrezca alternativa habitacional por las comunidades autónomas, estarán obligadas a enervar la acción en un plazo de dos meses. Durante esos dos meses permanecerá el proceso suspendido. En caso de enervarse, se pondrá fin al proceso judicial. En caso de no enervarse la acción en el plazo de dos meses, se mantendrá la suspensión hasta que la Administración competente cumpla con su obligación.
La Administración General del Estado compensará a las comunidades autónomas, incluidas la Comunidad Autónoma del País Vasco y el Comunidad Foral de Navarra, por el coste que les supone el cumplimiento de esta obligación, excepto los intereses de demora que en su caso puedan generarse por el cumplimiento tardío de la comunidad autónoma.
Título II. Medidas fiscales y tributarias en materia de vivienda.
El artículo 6 modifica la Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas, mediante medidas con tres momentos de efectos: desde el 1 de enero de 2026, desde la entrada en vigor del real decreto-ley y desde el 1 de enero de 2027.
Con efectos desde el 1 de enero de 2026, se extiende a ese ejercicio la regla de imputación de rentas inmobiliarias del 1,1 % para los inmuebles situados en municipios cuyos valores catastrales revisados, modificados o determinados mediante valoración colectiva general hayan entrado en vigor desde el 1 de enero de 2012.
Con efectos desde la entrada en vigor del real decreto-ley, se reforma la reducción del rendimiento neto positivo por arrendamiento de vivienda. Para nuevos contratos celebrados por el mismo arrendador que no sea gran tenedor, una reducción de la renta superior al 5 % permite aplicar porcentajes del 100 %, 95 %, 90 %, 85 % o 70 %, según concurran las condiciones previstas sobre continuidad del arrendatario, renta inferior al índice de referencia, ubicación en zona tensionada y edad del arrendatario. El porcentaje del 100 % se prevé para la continuidad con el mismo arrendatario una vez finalizados los plazos indicados o para otro arrendatario cuando, además, se cumpla el límite de renta exigido.
Si la renta inicial no supera la última renta del contrato anterior, actualizada en su caso, la reducción es del 50 %. Si aumenta, los porcentajes se gradúan en el 40 %, 30 %, 25 %, 20 % o 15 %, en función de que el incremento sea, respectivamente, de hasta el 5 %, superior al 5 % y hasta el 10 %, superior al 10 % y hasta el 15 %, superior al 15 % y hasta el 20 %, o superior al 20 %.
Para viviendas alquiladas por primera vez por contribuyentes que no sean grandes tenedores se prevén reducciones del 100 %, 95 %, 90 %, 85 % o 50 %, en función de la renta de referencia, la localización y la edad de los arrendatarios. Se regulan, asimismo, reducciones del 70 % para los supuestos de alquiler social o programas públicos descritos y del 60 % para viviendas rehabilitadas en los dos años anteriores. Durante la prórroga tácita del artículo 10.1 de la Ley de Arrendamientos Urbanos se contempla una reducción del 80 % cuando el arrendador no sea gran tenedor y se respete el límite de renta de referencia.
Se fijan reglas de mantenimiento de requisitos, aplicación del porcentaje más elevado cuando concurran varios, proporcionalidad en determinados casos con varios arrendatarios y exclusión de rendimientos no declarados o contratos que incumplan las limitaciones indicadas. El régimen transitorio distingue los contratos anteriores a la Ley 12/2023, de 24 de mayo, los celebrados entre su entrada en vigor y el 1 de diciembre de 2026 y la aplicación de la reducción por prórroga tácita en las condiciones previstas.
Se incorpora una deducción por alquiler de vivienda habitual para contribuyentes con base imponible inferior a 33.007,20 euros. La deducción es del 10 % de las cantidades satisfechas, con una base máxima de 11.630 euros cuando la base imponible no exceda de 23.007,20 euros; entre esa cifra y 33.007,20 euros, la base máxima se reduce en el resultado de multiplicar por 1,163 la diferencia entre la base imponible y 23.007,20 euros. Se ajusta la cuota líquida estatal y el orden de aplicación de otras deducciones.
Durante al menos la mitad del período impositivo, ni el contribuyente ni los miembros de su unidad familiar podrán ser titulares, individual o conjuntamente, de la totalidad del pleno dominio o de un derecho real de uso o disfrute sobre otra vivienda situada a menos de cincuenta kilómetros de la arrendada, salvo resolución administrativa o judicial que impida su uso como residencia.
Asimismo, se amplía la relación de ayudas públicas que no se integran en la base imponible del impuesto, incorporando las previstas en los programas de rehabilitación y otras actuaciones expresamente identificados en el precepto.
La exención por transmisión se aplica a las ganancias patrimoniales obtenidas por la venta de viviendas a los entes y entidades del sector público dedicados a la promoción y gestión de vivienda social y asequible previstos en la norma, desde la entrada en vigor del real decreto-ley hasta el 31 de diciembre de 2027, siempre que el valor total de transmisión sea inferior a 800.000 euros y la vivienda haya permanecido desocupada de forma continuada y sin causa justificada durante los dos años anteriores. La exención es total hasta un valor de 200.000 euros y decreciente entre esa cuantía y 800.000 euros. Se prevé su coordinación con la reinversión en la Cuenta de Ahorro e Inversión Financia Europa Reinversión del valor de transmisión que proporcionalmente corresponda a la ganancia no exenta, en el plazo de seis meses, con las especialidades temporales que se describen a continuación y con un máximo total de reinversión de 800.000 euros. Se regulan la acreditación de la desocupación, la cotitularidad y la regularización con intereses cuando se incumplan las condiciones.
La reforma de los planes de ahorro a largo plazo incorpora el Seguro Individual de Ahorro a Largo Plazo Financia Europa (SIALPFE), con aportaciones de hasta 10.000 euros anuales, frente al límite de 5.000 euros de los otros instrumentos previstos. Se establece un conjunto de activos elegibles, una inversión mínima del 30 % en renta variable, reglas de subsanación, información y movilización y consecuencias tributarias por incumplimiento. Se mantiene la exención de los rendimientos positivos cuando no se disponga del capital antes de finalizar el plazo de cinco años desde la apertura y se cumplan los restantes requisitos del plan. La garantía mínima del 85 % del capital se mantiene para el SIALP ordinario y la Cuenta Individual de Ahorro a Largo Plazo, pero no se exige para el SIALPFE.
Los activos del SIALPFE pueden comprender acciones de sociedades de la Unión Europea o del Espacio Económico Europeo, excepto SOCIMI y entidades extranjeras análogas; instituciones de inversión colectiva financieras elegibles, excepto sociedades de inversión de capital variable; y renta fija de entidades públicas o privadas domiciliadas en el Espacio Económico Europeo con calificación crediticia mínima de BBB. Se excluyen los derivados. La aseguradora determina los activos concretos y el tomador solo puede elegir entre los conjuntos de activos previstos en el contrato. La movilización de este seguro únicamente puede realizarse a otro SIALPFE. La falta de subsanación de los requisitos de elegibilidad determina la pérdida de esta consideración y de la exención tributaria, con las consecuencias de imputación y retención previstas en la ley.
Se modifica la Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas, para incorporar el régimen fiscal de la Cuenta de Ahorro e Inversión Financia Europa. Este régimen difiere la tributación de las ganancias o pérdidas derivadas de los activos integrados en la Cuenta hasta que se produzca una disposición y establece un incentivo fiscal ligado a la permanencia de las aportaciones. Asimismo, se adapta el régimen de los Planes de Ahorro a Largo Plazo mediante la creación del Seguro Individual de Ahorro a Largo Plazo Financia Europa, con un límite de aportación específico y requisitos propios de inversión, y se incorporan las disposiciones adicionales sexagésima quinta y sexagésima sexta, relativas a las medidas fiscales vinculadas a la transmisión de vivienda y a la Cuenta de Ahorro e Inversión Financia Europa Reinversión.
El nuevo artículo 95 ter exige la titularidad de una única cuenta de la modalidad general, aportaciones exclusivamente dinerarias y un máximo de 150.000 euros de aportaciones pendientes de recuperación. Las ganancias y pérdidas por transmisión o reembolso de los activos integrados no se incorporan a la base imponible hasta una disposición total o parcial. Para las ganancias proporcionalmente atribuibles a aportaciones mantenidas durante más de cinco años, se excluye de gravamen el 100 % hasta una cuantía máxima total de 10.000 euros por contribuyente y el 20 % de la parte restante. A estos efectos, se consideran recuperadas primero las aportaciones más antiguas.
Las pérdidas que resulten de disposiciones parciales se aplican a minorar las ganancias de posteriores disposiciones y el saldo pendiente se integra al disponer totalmente de la cuenta. Los dividendos y demás rendimientos del capital mobiliario comprendidos en el artículo 25.1 de la Ley del Impuesto tributan conforme al régimen general y no se consideran integrados en la cuenta, con las excepciones expresamente previstas para determinadas devoluciones de aportaciones y primas de emisión. Se regulan asimismo las consecuencias del fallecimiento, la pérdida de la condición de contribuyente, el incumplimiento de requisitos y las obligaciones de información de las entidades proveedoras.
La modalidad de la Cuenta de Ahorro e Inversión Financia Europa Reinversión se configura como una especialidad de la Cuenta de Ahorro e Inversión Financia Europa, compatible con la titularidad de una cuenta de la modalidad general. Le resultan aplicables el régimen financiero y tributario de esta y sus respectivas disposiciones de desarrollo, con las especialidades previstas en la disposición adicional sexagésima sexta de la Ley 35/2006, de 28 de noviembre, y en la disposición adicional décima de la Ley 6/2023, de 17 de marzo. Estas especialidades atienden a su vinculación con la exención por reinversión de cantidades procedentes de determinadas transmisiones de viviendas y comprenden, entre otros aspectos, la procedencia y los límites de las aportaciones, la exclusión de gravamen de las ganancias patrimoniales y las obligaciones de información.
En la modalidad de reinversión, el límite de 800.000 euros se aplica al importe total acumulado de las aportaciones efectuadas por el contribuyente y no se repone mediante las disposiciones totales o parciales. La cuenta debe identificarse separadamente y las aportaciones han de proceder exclusivamente de las transmisiones de viviendas comprendidas en la exención y realizarse dentro del plazo de reinversión aplicable. La disposición antes de que transcurran cinco años desde la aportación correspondiente determina la regularización de la exención por reinversión, salvo fallecimiento del contribuyente.
A las ganancias de la propia cuenta de reinversión proporcionalmente atribuibles a aportaciones que hayan permanecido más de cinco años les resulta aplicable la exclusión de gravamen del 20 %, pero no la exención del 100 % de los primeros 10.000 euros prevista para la modalidad general. La determinación de ganancias, pérdidas y aportaciones pendientes de recuperación se realiza separadamente para cada cuenta. Las obligaciones de información comprenden también la procedencia de los fondos y su vinculación con las transmisiones de viviendas.
La exención por reinversión en la Cuenta de Ahorro e Inversión Financia Europa Reinversión se aplicará únicamente a las ganancias patrimoniales derivadas de transmisiones realizadas transcurridos treinta días hábiles desde la entrada en vigor de este real decreto-ley. Cuando la transmisión se realice antes de la entrada en vigor de la orden ministerial que instrumente el cumplimiento de las obligaciones de información de la cuenta, el plazo de seis meses para efectuar la reinversión se computará desde la fecha de entrada en vigor de dicha orden. Para las transmisiones realizadas a partir de esa fecha, se mantiene el plazo general de seis meses desde la transmisión. Estas previsiones no afectan a la aplicación de la exención por transmisión de vivienda que no requiere reinversión.
Por último, desde el 1 de enero de 2027 se modifican el rendimiento mínimo en caso de parentesco y la imputación de rentas inmobiliarias. Se introduce una escala sobre la suma de los valores catastrales de los inmuebles comprendidos en la regulación, con porcentajes del 1,1 %, 1,5 %, 2 % y 3 %, y reglas sobre proporcionalidad temporal, ausencia de valor catastral e inmuebles en construcción o no susceptibles de uso por razones urbanísticas.
El artículo 7 modifica la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido. Se excluyen de la exención los arrendamientos de apartamentos o viviendas amueblados cuando el arrendador preste servicios complementarios propios de la industria hotelera o cuando concurran conjuntamente las condiciones relativas a una estancia no superior a treinta noches, un alojamiento distinto de la vivienda habitual del arrendador. Estos arrendamientos se incluyen en el tipo reducido del artículo 91.Uno.2.2.º Ambas modificaciones tienen efectos desde el 1 de diciembre de 2026.
Se amplía la aplicación del tipo reducido a las obras de renovación y reparación de viviendas destinadas al arrendamiento habitual, cualquiera que sea la condición del arrendador, siempre que se cumplan los requisitos establecidos. Entre ellos figuran el pago mediante los medios bancarios especificados, la antigüedad mínima de dos años desde la construcción o rehabilitación y el límite del 40 % de la base imponible para los materiales aportados.
Asimismo, se incorpora expresamente al tipo superreducido la entrega por sus promotores de viviendas protegidas con calificación permanente o indefinida, junto a las categorías de protección oficial de régimen especial o promoción pública. La regulación comprende los garajes y anexos transmitidos conjuntamente, con un máximo de dos plazas de garaje.
El artículo 8 modifica el artículo 72 del texto refundido de la Ley Reguladora de las Haciendas Locales. En los municipios ubicados en zonas de mercado residencial tensionado se permite, asimismo, establecer un recargo de hasta el 50 % de la cuota líquida del IBI sobre los inmuebles residenciales destinados a alojamientos turísticos conforme a la normativa autonómica. El recargo podrá alcanzar el 100 % cuando se trate de titulares de dos o más inmuebles residenciales destinados a ese uso y el 150 % cuando sean titulares de cuatro o más. Su establecimiento y regulación corresponden a los ayuntamientos mediante ordenanza fiscal.
El artículo 9 modifica la Ley 11/2009, de 26 de octubre, reguladora de las Sociedades Anónimas Cotizadas de Inversión en el Mercado Inmobiliario. Establece un gravamen especial del 25 % sobre los beneficios no distribuidos procedentes de la actividad de arrendamiento o cesión de uso residencial descrita en la norma, incluidos los alojamientos turísticos y de corta duración, en la parte correspondiente a rentas que no hayan tributado al tipo general del Impuesto sobre Sociedades ni estén acogidas al período de reinversión previsto.
El gravamen se reduce en un 50 % cuando más del 80 % del parque de viviendas en arrendamiento sea asequible, o en un 100 % cuando, además, el beneficio no distribuido se reinvierta en tres años en viviendas destinadas al alquiler asequible. Se incluyen reglas de cómputo, consolidación y valoración y se limita el parque considerado al situado en España. Transitoriamente se exigen porcentajes superiores al 60 % para los períodos iniciados en 2026 y no concluidos a la entrada en vigor, y superiores al 70 % para los iniciados en 2027.
El artículo 10 fija nuevos importes máximos de los coeficientes aplicables al valor del terreno para determinar la base imponible del Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana, conforme al artículo 107.4 del texto refundido de la Ley Reguladora de las Haciendas Locales. La escala distingue períodos de generación desde menos de un año hasta veinte años o más.
Título III. Incremento y protección del parque público de vivienda.
El artículo 11 modifica la disposición adicional vigésima de la Ley 33/2003, de 3 de noviembre, del Patrimonio de las Administraciones Públicas.
En la enajenación de viviendas de su titularidad o promovidas en solares residenciales enajenados por la entidad, el precio no podrá superar el resultado de aplicar a la superficie registral el módulo más alto de vivienda protegida vigente en la comunidad autónoma correspondiente. La limitación se extiende a sucesivas transmisiones, se incorpora a pliegos y títulos y se hace constar en el Registro de la Propiedad. Para viviendas sometidas a protección pública, comienza a operar cuando finaliza su plazo de protección.
El artículo 12 regula la aportación a CASA 47 de inmuebles del Patrimonio del Estado susceptibles de destinarse a la política de vivienda, así como de las viviendas que se encuentren en el patrimonio de la Seguridad Social, debidamente valoradas. La aportación se articula por la vía del artículo 132.2 de la Ley 33/2003, de 3 de noviembre, sin valoración previa con carácter general, sin perjuicio de la valoración expresamente prevista para las viviendas de la Seguridad Social, con carácter traslativo y subrogación de la entidad en las relaciones jurídicas sobre los bienes. La orden ministerial constituye título para inscribir la transmisión.
Se incluyen las especialidades de los inmuebles puestos a disposición por INVIED, ADIF, la Gerencia de Infraestructuras y Equipamiento de la Seguridad del Estado y la Tesorería General de la Seguridad Social, con las exclusiones de compensación previstas para INVIED, ADIF y GIESE. En el caso de las viviendas del patrimonio de la Seguridad Social, tras su valoración, la contraprestación podrá instrumentarse mediante condonación de deuda por el Ministerio de Hacienda por un importe igual al valor de las viviendas traspasadas. Para los bienes del Fondo Especial de MUFACE y de los Reales Patronatos administrados por Patrimonio Nacional se contempla la gestión mediante negocios patrimoniales que atribuyan el uso a CASA 47, conservándose la titularidad de origen.
Título IV. Fomento de la promoción de vivienda asequible.
El artículo 13 crea el Fondo de Vivienda de Impacto Social, sin personalidad jurídica, de duración indefinida y adscrito al Ministerio de Vivienda y Agenda Urbana, al amparo del artículo 137 de la Ley 40/2015, de 1 de octubre. Su finalidad es financiar proyectos innovadores de vivienda que generen impacto social positivo y atraer inversión privada. Se dotará a través del presupuesto del Ministerio y se regirá por el real decreto-ley, su desarrollo reglamentario y las demás normas aplicables.
El artículo 14 define la vivienda asequible como aquella cuyas condiciones de precio de venta o alquiler, incluidos los gastos asociados, no superen el 30 % de la renta mediana de la unidad de convivencia habitual del municipio en que se ubique. Los gastos de los anejos no podrán incrementar el precio de alquiler determinado para la vivienda conforme a esta regla.
El artículo 15 modifica el artículo 12 de la Ley de 16 de diciembre de 1954 sobre hipoteca mobiliaria y prenda sin desplazamiento de posesión para incluir, entre los bienes hipotecables, el conjunto de componentes industrializados destinados a la construcción de edificios, fabricados en un entorno controlado para su posterior transporte, recepción, montaje y ensamblaje en obra. La medida facilita su utilización como garantía en la financiación del proceso productivo.
El artículo 16 modifica el artículo 86 del Real Decreto-ley 8/2023, de 27 de diciembre, para regular una línea de avales de hasta 2.000 millones de euros, mediante convenios entre el Ministerio de Vivienda y Agenda Urbana y el ICO, por un plazo de hasta treinta y cinco años. La cobertura parcial alcanza préstamos a promotores públicos y privados destinados a incrementar o mejorar el parque de alquiler social o asequible, dentro de la Facilidad ICO MRR para Promoción de Vivienda Social o con cargo a la estrategia de inversión España CRECE.
Los convenios determinarán las condiciones de los préstamos, la verificación de requisitos y la aplicación presupuestaria para atender las ejecuciones, con crédito ampliable. Se prevé la publicación de los avales en la Base de Datos Nacional de Subvenciones.
Asimismo, se incorpora un artículo 86 bis que regula la recuperación de la deuda por el ICO para el conjunto de la operación, tanto en la parte avalada como en la no avalada, sin aplicación del régimen de créditos de derecho público. Incluye la reestructuración y la intervención concursal y atribuye a los créditos derivados de los avales carácter financiero y rango ordinario, sin perjuicio de las garantías del crédito principal.
El artículo 17 autoriza una línea de avales de cobertura parcial de la financiación del ICO para pymes fabricantes o promotoras que utilicen sistemas de construcción industrializada, dentro de la línea ICO CRECIMIENTO CONSTRUCCIÓN INDUSTRIALIZADA para inversión y circulante. Su finalidad es impulsar la capacidad industrial y el circulante asociado a la fabricación de vivienda.
El importe máximo de avales es de 280 millones de euros y se prevé su otorgamiento hasta 2040, con posibilidad de extensión por acuerdo del Consejo de Ministros. La regulación exige el cumplimiento de las normas europeas sobre ayudas de Estado y prevé la atención de las ejecuciones con cargo a una aplicación del Ministerio de Vivienda y Agenda Urbana que se concrete en el convenio, con crédito ampliable.
El artículo 18 establece el régimen de cobranza de esta financiación para la totalidad de la operación, con actuación del ICO en nombre y por cuenta del Ministerio respecto de la parte avalada, responsabilidad del deudor por el conjunto de la deuda y reglas sobre reestructuración, garantías y tratamiento concursal coherentes con las previstas para la financiación de vivienda social y asequible.
Título V. Otras medidas en materia de vivienda.
El artículo 19 crea el mecanismo TU CASA, gestionado por el ICO, para complementar la financiación privada de quienes accedan a su primera vivienda habitual hipotecada. Los préstamos cubren el menor importe entre el 20 % del valor de la vivienda y 50.000 euros, a interés cero y sin comisiones. El texto contempla un plazo de hasta diez años y una carencia equivalente al plazo de la hipoteca, con el máximo de treinta años previsto en el precepto.
Un acuerdo del Consejo de Ministros desarrollará el objeto, los beneficiarios, los límites, las características y el importe inicial de la línea. El articulado no establece un límite de edad para acceder al mecanismo. La financiación procede del presupuesto del Ministerio de Vivienda y Agenda Urbana; los reembolsos y rendimientos pueden reinvertirse durante la vigencia del mecanismo y retornan después al Tesoro. Se establece contabilidad separada y la imputación de los costes de gestión al presupuesto del mecanismo, conforme al convenio con el ICO.
Título VI. Medidas para la creación de la Cuenta de Ahorro e Inversión Financia Europa.
El artículo 20 modifica la Ley 6/2023, de 17 de marzo, de los Mercados de Valores y de los Servicios de Inversión. Incorpora el nuevo artículo 309 bis, sobre infracciones de las entidades proveedoras; un título XI, integrado por los artículos 341 a 356 y dividido en dos capítulos, que regula la cuenta y las instituciones de inversión colectiva elegibles; y las disposiciones adicionales décima y decimoprimera, relativas a la modalidad de reinversión y a la normativa de ordenación y disciplina.
Naturaleza y definiciones.
La cuenta se configura como una relación contractual de servicios de inversión entre una persona física y una entidad proveedora, articulada mediante una cuenta operativa y una cuenta de valores. Se regulan las definiciones de titular, aportaciones, activos elegibles, subcuentas, cuenta de contrapartida y disposiciones, y se reserva la denominación a los contratos que cumplan las condiciones legales. Su titularidad es individual e intransmisible y un mismo contribuyente solo puede ser titular simultáneamente de una cuenta de la modalidad general, sin perjuicio de su compatibilidad con una cuenta de la modalidad de reinversión.
La modalidad de reinversión se vincula a las aportaciones procedentes de la transmisión de una vivienda en los términos tributarios a los que remite el articulado. La regulación financiera se integra con las normas de mercados de valores, instituciones de inversión colectiva, servicios de inversión, protección del inversor, prevención del blanqueo y obligaciones tributarias.
Proveedores, estructura, apertura y comercialización.
Pueden actuar como proveedores las entidades de crédito habilitadas para prestar servicios de inversión y las empresas de servicios de inversión comprendidas en el precepto. Se incluyen las entidades autorizadas en otro Estado miembro de la Unión Europea o en un tercer país que actúen en España a través de sucursal.
Se diferencia una subcuenta operativa de efectivo de la subcuenta de valores y de la cuenta bancaria de contrapartida. Las aportaciones y disposiciones se realizan en efectivo a través de esta última. Se regulan los abonos por transmisiones y reembolsos, los gastos de las operaciones y el tratamiento de dividendos y otros rendimientos distribuidos, que se ingresan en la cuenta de contrapartida. Los gastos de mantenimiento, administración, depósito, gestión y movilización se cargan en la cuenta de contrapartida; únicamente los gastos e impuestos indirectos vinculados exclusivamente a las operaciones de adquisición, suscripción, transmisión o reembolso de activos elegibles pueden cargarse en la subcuenta operativa en los términos previstos.
La cuenta operativa no puede presentar saldo deudor. El límite de efectivo es de 1.500 euros en la modalidad ordinaria y 8.000 euros en la modalidad de reinversión, con tres meses para invertir o retirar los excesos derivados de los abonos permitidos. Transcurrido ese plazo, el exceso se considera una disposición parcial y la entidad proveedora debe transferirlo a la cuenta de contrapartida. La apertura requiere contrato escrito, en papel o soporte electrónico, e información destacada sobre la titularidad de una única cuenta, los límites de aportación, los activos elegibles, las consecuencias fiscales y financieras del incumplimiento y la existencia, en su caso, de garantía de rentabilidad o conservación del capital. Antes de la apertura, la entidad exigirá una declaración responsable de que el titular no dispone de otra cuenta de la misma modalidad.
La comercialización queda sujeta a las normas de conducta de la Ley 6/2023, de 17 de marzo, de los Mercados de Valores y de los Servicios de Inversión, incluidas las evaluaciones de idoneidad o conveniencia que correspondan.
Activos, aportaciones y cancelación.
Se permiten acciones negociadas de sociedades vinculadas a la Unión Europea o al Espacio Económico Europeo y sus derechos de suscripción preferente, así como participaciones o acciones de instituciones de inversión colectiva de carácter financiero, incluidos los fondos cotizados, que cumplan las condiciones establecidas. Se excluyen las acciones de SOCIMI y de entidades extranjeras análogas y las participaciones o acciones de sociedades de inversión de capital variable. No pueden integrarse contratos de derivados, los proveedores no pueden conceder créditos o préstamos para realizar operaciones con valores dentro de la cuenta y las operaciones sobre los activos integrados se limitan a su adquisición, transmisión, suscripción o reembolso.
La pérdida sobrevenida de elegibilidad debe comunicarse al titular sin demora, indicando su causa, las medidas necesarias para corregirla, el plazo de subsanación y las consecuencias de no hacerlo. Se establece, con carácter general, un plazo de tres meses desde la comunicación para subsanar, que corresponde al titular cuando el servicio consista en recibir, transmitir o ejecutar órdenes, y a la entidad proveedora cuando se presten servicios de asesoramiento o gestión de carteras. Si no se subsana, procede la venta de los activos afectados y la transferencia de su importe a la cuenta de contrapartida, con la consideración de disposición parcial.
Las aportaciones pendientes de recuperación no pueden exceder de 150.000 euros en la modalidad general y la entidad no puede aceptar aportaciones que superen ese límite. No computan como nuevas aportaciones los importes obtenidos por la transmisión o reembolso de activos que permanezcan dentro de la cuenta ni los procedentes de operaciones corporativas sobre activos ya integrados. En la modalidad de reinversión se aplica el límite acumulado de 800.000 euros, con las especialidades descritas en el apartado tributario.
Se regulan las causas de cancelación, entre ellas la solicitud del titular, el incumplimiento de los límites de aportación o de las obligaciones derivadas de la pérdida de elegibilidad, el fallecimiento y la pérdida de la condición de contribuyente por el IRPF. La cancelación por solicitud, incumplimiento u otra causa contractual o normativa conlleva la disposición total y la liquidación de los activos. En caso de fallecimiento o pérdida de la condición de contribuyente, la relación contractual puede continuar con los sucesores o con el titular, respectivamente, sin necesidad de liquidar los activos, aunque deja de estar sujeta al régimen específico de la cuenta.
La movilización de la cuenta puede efectuarse por la totalidad de sus activos y efectivo, una vez por año natural, a otra cuenta de la misma modalidad en la misma u otra entidad. No constituye una disposición ni una nueva aportación y conserva la antigüedad de las aportaciones. La movilización de la cuenta de reinversión es independiente de la que pueda efectuarse respecto de la modalidad general. Se regulan la solicitud a la entidad de destino, el intercambio de información entre proveedores, su ejecución y la continuidad de las obligaciones financieras y tributarias. La entidad de origen dispone de un día hábil para verificar la solicitud y remitir la información; una vez recibida y verificada esta, la movilización debe ejecutarse en un máximo de diez días hábiles, salvo fuerza mayor. Una orden desarrollará la información, los requisitos técnicos y operativos y el límite de las comisiones previstas.
Instituciones de inversión colectiva elegibles.
Las instituciones de inversión colectiva deben inscribirse en un registro específico de la CNMV, incorporar la información exigida a su folleto y presentar una declaración responsable de cumplimiento continuado. Se establece el procedimiento para entidades españolas y para las autorizadas en otros Estados de la Unión Europea o del Espacio Económico Europeo, así como la publicidad del listado y el régimen de baja. El reconocimiento de elegibilidad puede referirse también a compartimentos o subfondos que cumplan los requisitos exigidos.
La elegibilidad exige al menos un 70 % del valor total de la cartera en activos vinculados al Espacio Económico Europeo, al menos un 50 % en renta variable y, adicionalmente, al menos un 35 % del valor total de la cartera en renta variable computable como activos de dicho espacio, con las reglas de cómputo directo e indirecto previstas. En caso de baja, los proveedores disponen de tres meses para retirar la inversión de las carteras de las cuentas; durante ese período, la tenencia no determina por sí sola un incumplimiento.
Las instituciones elegibles no pueden invertir directa o indirectamente en SOCIMI o entidades extranjeras análogas, instituciones de inversión colectiva inmobiliarias o entidades extranjeras análogas, ni en sociedades de inversión de capital variable. Se exceptúan las inversiones efectuadas con la exclusiva finalidad de replicar un índice de referencia de un mercado regulado cuando esas acciones formen parte de su composición. El folleto debe advertir que la elegibilidad no otorga incentivos fiscales a inversores de otros Estados y que el titular solo puede beneficiarse del régimen fiscal en el marco de la cuenta.
Disciplina y sanciones.
El régimen se somete a las normas de ordenación y disciplina de los mercados de valores de la Ley 6/2023, de 17 de marzo, y su normativa de desarrollo. El nuevo artículo 309 bis tipifica los incumplimientos de las entidades proveedoras. Son muy graves la aceptación de aportaciones por encima del límite, la inclusión de activos no elegibles o el incumplimiento de las restricciones a la financiación y a las operaciones permitidas, así como la falta de enajenación de los activos que hayan perdido su elegibilidad y de transferencia de su importe a la cuenta de contrapartida cuando la falta de subsanación sea atribuible al proveedor. El incumplimiento de las obligaciones de declaración responsable, movilización o comunicación de la pérdida de elegibilidad es muy grave cuando no sea meramente ocasional o aislado o afecte a un gran número de inversores, y grave en los restantes casos.
La disposición adicional primera encomienda al Gobierno la regulación, en seis meses y a propuesta del Ministerio de Vivienda y Agenda Urbana, de la definición y el procedimiento de certificación o reconocimiento de los proveedores sociales de vivienda asequible, incluidas las cooperativas, con el referente de las Housing Associations. La certificación tendrá efectos exclusivamente para la participación en programas o el acceso a financiación, ventajas o especialidades relativas a tributos o procedimientos estatales.
La disposición adicional segunda encomienda a la CNMV la creación del Registro de IIC Elegibles en el plazo máximo de cuatro meses desde la entrada en vigor del real decreto-ley y la habilitación de los medios necesarios para solicitar la inscripción de las instituciones que reúnan los requisitos exigidos.
La disposición transitoria primera conserva la validez de las solicitudes y comunicaciones de prórroga extraordinaria formuladas durante la vigencia del Real Decreto-ley 8/2026, de 20 de marzo, sin exigir una nueva comunicación y sin perjuicio del desistimiento del arrendatario. Finalizada la prórroga solicitada, las nuevas solicitudes deben ajustarse al régimen del nuevo real decreto-ley.
La disposición transitoria segunda aplica el régimen temporal previsto hasta el 31 de diciembre de 2030 en el artículo 2 a las ejecuciones en curso en las que no se haya practicado el lanzamiento, incluso si el trámite previo ya se resolvió o se agotó la suspensión anterior. La solicitud documentada de la persona ejecutada determina la suspensión provisional del lanzamiento por el letrado o letrada de la Administración de Justicia hasta que el tribunal resuelva. Misma previsión establece en relación con el artículo 5.Dos sobre las enervaciones extraordinarias.
La disposición derogatoria única contiene una cláusula general de derogación de las normas de igual o inferior rango incompatibles con el real decreto-ley.
La disposición final primera modifica la Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario, mediante la incorporación de un artículo 25 bis sobre cesión de los derechos. El prestatario conserva frente al nuevo titular las mismas excepciones y defensas que frente al acreedor originario, incluida la compensación. Los derechos reconocidos al prestatario por los códigos de buenas prácticas a los que estuviera adherida la entidad continúan siendo aplicables, y el prestamista y el cesionario deben acordar la forma menos gravosa de preservarlos. La cesión debe comunicarse al prestatario, salvo cuando el prestamista original continúe prestando los servicios relativos al crédito, de común acuerdo con el nuevo titular.
Se prohíbe la cesión de préstamos hipotecarios vencidos cuyo deudor esté acogido a las medidas del Real Decreto-ley 6/2012, de 9 de marzo. Cuando se ceda un crédito vencido garantizado con hipoteca sobre la vivienda habitual, se informará al deudor de la posibilidad de acogerse a esas medidas. Si acredita que reúne los requisitos dentro de los seis meses siguientes a la comunicación, el cedente deberá readquirir el préstamo por el mismo precio de la cesión y ofrecer las medidas solicitadas, con la salvedad prevista en el precepto para su ofrecimiento mediante acuerdo. Todas las comunicaciones se remitirán a los titulares y avalistas del crédito.
La disposición final segunda modifica la Ley 20/2015 sobre aseguradoras.
La disposición final tercera modifica el Reglamento del IRPF. A efectos de determinadas exenciones, preserva la consideración de vivienda habitual para personas mayores de 65 años o en situación de dependencia severa o gran dependencia que trasladan su residencia a un centro especializado o al domicilio de un familiar hasta tercer grado por consanguinidad o afinidad por esas razones. También contempla los supuestos de separación, divorcio o nulidad y adapta la información y movilización de los planes de ahorro a largo plazo, incluido el SIALP Financia Europa.
La disposición final cuarta modifica el Reglamento General de las actuaciones y los procedimientos de gestión e inspección tributaria.
La disposición final quinta establece, a solicitud de la persona arrendataria, una prórroga extraordinaria por anualidades hasta un máximo de dos años adicionales para los contratos de vivienda habitual vigentes que cumplan sus condiciones. Exige estar al corriente del alquiler y haberlo estado mensualmente durante los ocho meses anteriores. El texto vincula expresamente la finalización de la prórroga obligatoria a una fecha anterior al 31 de diciembre de 2028 y contempla también la finalización de las prórrogas tácitas indicadas en el precepto y del período de tácita reconducción conforme al artículo 1566 del Código Civil.
Durante la prórroga se mantienen los términos del contrato. Se prevén excepciones por acuerdo de las partes, nuevo contrato o necesidad real y acreditada de ocupación por el arrendador o sus familiares en las condiciones señaladas. La prórroga del artículo 10.3 de la Ley de Arrendamientos Urbanos es preferente e incompatible con esta medida. Tampoco procede cuando se acuerde la renovación o un nuevo contrato con renta inferior en al menos un 5 % a la vigente.
La disposición final sexta establece una limitación extraordinaria de las actualizaciones anuales de renta comprendidas entre la entrada en vigor del real decreto-ley y el 31 de diciembre de 2027. Cuando la renta sea superior al límite máximo del precio aplicable conforme al sistema de índices de precios de referencia, no procederá incremento alguno. En los demás casos, el incremento será el que resulte del nuevo pacto entre las partes y, en ausencia de este, no podrá superar el 2 %.
La disposición final séptima preserva el rango de las previsiones reglamentarias modificadas; la octava habilita al Gobierno para el desarrollo y ejecución; la novena recoge los títulos competenciales e incorpora una salvaguarda de los regímenes civiles y tributarios forales y de las competencias autonómicas, y la décima fija la entrada en vigor al día siguiente de la publicación, salvo que alguna de las disposiciones del real decreto-ley establezca otra cosa.
La comercialización y contratación de la Cuenta de Ahorro e Inversión Financia Europa quedarán condicionadas a la entrada en vigor de la orden ministerial que instrumente el cumplimiento de sus obligaciones de información tributaria. Los Seguros Individuales de Ahorro a Largo Plazo Financia Europa estarán sujetos, igualmente, a la entrada en vigor de la orden ministerial correspondiente a sus obligaciones específicas de información.
Una vez cumplida la condición correspondiente a cada producto, ambos podrán comercializarse antes de la puesta en funcionamiento del Registro de IIC Elegibles utilizando activos elegibles distintos de las participaciones o acciones de instituciones de inversión colectiva. Estas últimas únicamente podrán incorporarse cuando las correspondientes instituciones de inversión colectiva hayan sido inscritas en dicho Registro. Por tanto, la puesta en funcionamiento del Registro condiciona la incorporación de estos activos, pero no la comercialización de los productos con los restantes activos elegibles.
Las movilizaciones de Cuentas de Ahorro e Inversión Financia Europa entre entidades proveedoras no podrán efectuarse hasta la entrada en vigor de la orden ministerial prevista en el artículo 347 de la Ley 6/2023, de 17 de marzo.
III
El presente real decreto-ley respeta los límites constitucionalmente establecidos para el uso de este instrumento normativo, pues no afecta al ordenamiento de las instituciones básicas del Estado, a los derechos, deberes y libertades de los ciudadanos regulados en el título I de la Constitución Española, al régimen de las comunidades autónomas ni al derecho electoral general. Debe reseñarse, que las materias que se abordan han sido modificadas en el pasado, atendiendo a razones de urgente necesidad, a través de este instrumento. Entre ellos, puede recordarse el Real Decreto-ley 7/2019, de 1 de marzo, de medidas urgentes en materia de vivienda y alquiler, u otros Reales Decretos-leyes como el 1/2025, de 28 de enero, o el 16/2025, de 23 de diciembre.
Las medidas recogidas en esta norma reúnen los requisitos de extraordinaria y urgente necesidad que exige el artículo 86 de la Constitución Española como presupuestos habilitantes para la aprobación de un real decreto-ley.
El artículo 86 de la Constitución Española habilita al Gobierno aprobar reales decretos-leyes «en caso de urgente y extraordinaria necesidad», siempre que no afecten al ordenamiento de las instituciones básicas del Estado, a los derechos, deberes y libertades de los ciudadanos regulados en el título I de la Constitución, al régimen de las Comunidades Autónomas ni al Derecho electoral general.
El Tribunal Constitucional ha declarado que esa situación de extraordinaria y urgente necesidad puede deducirse «de una pluralidad de elementos», entre ellos, los que quedan reflejados en la exposición de motivos de la norma» (STC 6/1983, de 4 de febrero). Por su parte, entre la situación de extraordinaria y urgente necesidad que habilita el empleo del real decreto-ley y las medidas contenidas en él debe existir una «relación directa o de congruencia».
Del mismo modo, la extraordinaria y urgente necesidad de aprobar este real decreto-ley se inscribe en el juicio político o de oportunidad que corresponde al Gobierno (SSTC 61/2018, de 7 de junio, FJ 4; 142/2014, de 11 de septiembre, FJ 3) y esta decisión, sin duda, supone una ordenación de prioridades políticas de actuación (STC, de 30 de enero de 2019), centradas en el cumplimiento y desarrollo de medidas para garantizar el derecho de acceso a la vivienda y regular su función social. Los motivos de oportunidad que acaban de exponerse demuestran que, en ningún caso, el presente real decreto-ley constituye un supuesto de uso abusivo o arbitrario de este instrumento constitucional (SSTC 61/2018, de 7 de junio, FJ 4; 100/2012, de 8 de mayo, FJ 8; 237/2012, de 13 de diciembre, FJ 4; 39/2013, de 14 de febrero, FJ 5). Al contrario, todas las razones expuestas justifican amplia y razonadamente la adopción de la presente norma (SSTC 29/1982, de 31 de mayo, FJ 3; 111/1983, de 2 de diciembre, FJ 5; 182/1997, de 20 de octubre, FJ 3).
En suma, el uso de la figura del real decreto-ley constituye un instrumento constitucionalmente lícito, siempre que el fin que justifica la legislación de urgencia, sea, tal como reiteradamente ha exigido nuestro Tribunal Constitucional (SSTC 6/1983, de 4 de febrero, FJ 5; 11/2002, de 17 de enero, FJ 4, 137/2003, de 3 de julio, FJ 3 y 189/2005, de 7 julio, FJ 3), subvenir a una situación concreta, dentro de los objetivos gubernamentales, que por razones difíciles de prever requiere una acción normativa inmediata en un plazo más breve que el requerido por la vía normal o por el procedimiento de urgencia para la tramitación parlamentaria de las leyes, máxime cuando la determinación de dicho procedimiento no depende del Gobierno.
Para la concurrencia del presupuesto de la extraordinaria y urgente necesidad, la jurisprudencia constitucional exige, por un lado, «la presentación explícita y razonada de los motivos que han sido tenidos en cuenta por el Gobierno para su aprobación», es decir, lo que ha venido a denominarse la situación de urgencia; y, por otro, «la existencia de una necesaria conexión entre la situación de urgencia definida y la medida concreta adoptada para subvenir a ella» (SSTC 29/1982, de 31 de mayo, FJ 3; 182/1997, de 20 de octubre, FJ 3, y 137/2003, de 3 de julio, FJ 4, 61/2018, de 7 de junio, FJ 4).
Ambas circunstancias son la razón evidente que justifica que se implementen las medidas que se concretan en este real decreto-ley. Al tratarse de modificaciones legales, requieren que se apliquen en una norma con este rango, y la propia situación de urgencia obliga a acometerlas con la máxima celeridad, lo que no permite la tramitación de una ley ordinaria.
La limitación temporal de determinadas adquisiciones prevista en el artículo 1 pretende evitar que, durante la tramitación de una ley ordinaria, se consoliden operaciones de las entidades descritas en el precepto que reduzcan la disponibilidad de vivienda habitual asequible y agraven la presión sobre los precios. Su conexión con la situación de urgencia reside en actuar sobre esas adquisiciones desde el día siguiente a la publicación, preservando las transmisiones ya formalizadas en escritura pública y las finalidades residenciales y sociales exceptuadas. La medida se limita hasta el 31 de diciembre de 2028 y deberá aplicarse dentro de su ámbito subjetivo y objetivo específico.
En cuanto al artículo 2 y el 5 en su apartado dos, resulta extraordinariamente urgente y necesario proteger a las personas vulnerables sin alternativa habitacional frente a lanzamientos que podrían producirse durante la tramitación de una ley ordinaria. Por ello se establece un régimen temporal, aplicable también cuando haya recaído sentencia, pero no se haya practicado el lanzamiento, con entrada en vigor al día siguiente de la publicación. La diferenciación según la condición de la parte demandante, la intervención de las administraciones competentes y las reglas de compensación, revisión y levantamiento de la suspensión del apartado 2 delimitan la respuesta a esta necesidad inmediata. El artículo 5 completa la identificación documental de la condición de gran tenedor en las ejecuciones hipotecarias.
Las medidas establecidas en los artículos 3,4 y 5, vinculada a la grave situación expuesta al inicio de la parte expositiva existente en el ámbito económico y social que siguen afrontando los hogares en España, en un contexto caracterizado por dinámicas de crecimiento de precios e insuficiencia de oferta asequible de vivienda, justifica la extraordinaria y urgente necesidad de la modificación de la Ley 29/1994, de 24 de noviembre, de la Ley 12/2023, de 24 de mayo, y de la Ley 1/2000, de 7 de enero.
Debe destacarse, asimismo, como se ha desarrollado anteriormente, la difícil situación económica de muchas personas y familias que residen en una vivienda en régimen de alquiler en nuestro país bajo sobrecarga financiera. Los datos observados en el mercado, su evolución y el impacto de las dinámicas en el crecimiento del precio de la vivienda, expuestos en el apartado I elevan la necesidad de tomar medidas que palien un eventual incremento de los hogares expuestos a sobrecargas financieras.
De acuerdo con todo ello, resulta de extraordinaria y urgente necesidad garantizar mayor seguridad a los inquilinos, evitando subidas de precios descontroladas año a año y garantizando que el contrato se rija por la Ley 29/1994, de 24 de noviembre, y por las garantías que en este texto normativo se contemplan, cuando la necesidad de vivienda es permanente. Las modificaciones adoptadas en las otras dos leyes mencionadas son conexas en cuanto algunos de sus extremos y deben ser igualmente adoptadas para garantizar la eficacia de la medida.
Por su parte, la regulación prevista busca la toma de medidas contra la especulación, todo ello con una clara vinculación a la propuesta legislativa que está tramitando la Unión Europea en la Affordable Housing Act. Es extraordinariamente urgente y necesario poder adoptar regulaciones que permitan poner coto a la especulación de forma decidida, asegurando y garantizando que nuestras ciudades sean lo que verdaderamente deben ser: el hogar de los ciudadanos, y no un conjunto de activos financieros con los que únicamente obtener un rédito económico. Todo ello vinculado al escenario más arriba expuesto.
En cuanto al artículo 3 y la nueva regulación de desahucios del artículo 5, resulta extraordinariamente urgente y necesario responder a una tragedia social como son los desahucios de personas vulnerables sin alternativa habitacional. En este sentido, es esencial garantizar que exista cuanto antes una regulación proporcionada y cumplidora con lo reclamado por la Organización de las Naciones Unidas, protectora de los derechos de los ciudadanos vulnerables.
En lo que respecta a las medidas en materia de fiscalidad contenidas en el título II y en la disposición final segunda, también concurren los presupuestos de extraordinaria y urgente necesidad por la situación ya reiteradamente descrita, siendo las medidas de incentivo fiscal que se aprueban, actuaciones de reconocida eficacia a la hora de promover variaciones de conducta por la ciudadanía. Esta medida, además representa un conjunto ordenado y coordinado con las demás que se adoptan, permitiendo así adoptar una visión holística tal y como prescribía el Banco de España en relación con la toma de medidas en materia de vivienda.
Por su parte, el título III busca incorporar medidas para incrementar y proteger el parque público de vivienda, para ello, permite facilitar la labor de la empresa pública estatal de vivienda, Casa 47, a la hora de cumplir con su cometido de ofrecer a la ciudadanía un gran parque estatal de vivienda asequible, con una protección permanente y la garantía del respeto de unos precios máximos en caso de venta de los bienes de la entidad. De esta forma, se termina de cerrar el círculo en cuanto al impulso de medidas que de manera urgente e inmediata den la mencionada respuesta holística que el mercado de la vivienda precisa en nuestro país, todo ello en el contexto social y económico ya descrito anteriormente en la exposición.
En cuanto al título IV, se refiere a las medidas para el fomento de la promoción de vivienda asequible. Siendo una parte esencial del problema la falta de oferta, especialmente asequible, resulta extraordinariamente urgente y necesario la adopción de este tipo de medidas en un contexto como el antes descrito. Esto se garantiza a través de la previsión de financiación para proveedores sociales de vivienda, pero también a través de la regulación clara y manifiesta del concepto de vivienda asequible, o a través de la garantía de la seguridad jurídica de los planeamientos urbanísticos. También se despliega con la facilitación de la expansión de la construcción industrializada mediante hipotecas mobiliarias, o a través de las dos nuevas líneas de avales ICO.
Esta misma fundamentación y situación justifica el carácter urgente de adoptar una nueva línea que facilite la financiación del acceso a la primera vivienda en propiedad por parte de los ciudadanos que, pudiendo pagar una hipoteca, no cuentan con los ahorros necesarios para la entrada. De esta manera, el mecanismo TU CASA articula una financiación pública, complementaria a la hipotecaria privada, destinada a facilitar el acceso a la primera vivienda habitual mediante préstamos sin intereses ni comisiones de hasta el 20 % del valor de la vivienda, con un máximo de 50.000 euros, gestionados por el ICO.
En cuanto al título VI, la regulación antes descrita es especialmente relevante y precisa de una entrada en vigor inmediata, para así permitir que cuanto antes se reduzca la presión inversora sobre el mercado de la vivienda, y a la vez, se canalice el ahorro de forma preferente a negocios radicados en la Unión Europea y no en terceros países. Esta misma necesidad se aprecia en la conexa disposición final primera, o en la parte correspondiente de la disposición final segunda.
Por último, es de extraordinaria y urgente necesidad aprobar la prórroga extraordinaria de los contratos de arrendamiento de vivienda habitual recogida en la disposición final tercera, a solicitud del arrendatario, puesto que en los próximos meses se producirá la finalización de la vigencia de un número importante de contratos de arrendamiento, o de sus prórrogas obligatorias o tácitas. Esta prórroga provocaría un incremento relevante de rentas que es necesario atender con máxima urgencia a través de esta norma en tramitación, a fin de salvaguardar el derecho a una vivienda digna y adecuada por parte de las personas arrendatarias. Todo ello en un contexto inflacionista y de afectación económica negativa como consecuencia de la Guerra de Irán.
IV
Este real decreto-ley se adecua a los principios de buena regulación previstos en el artículo 129 de la Ley 39/2015, de 1 de octubre, del Procedimiento Administrativo Común de las Administraciones Públicas, en particular, a los principios de necesidad, eficacia, proporcionalidad, seguridad jurídica, transparencia y eficiencia.
Así, atendiendo a los principios de necesidad y eficacia, existe un claro y evidente interés general que sustenta las medidas que se aprueban en la norma, siendo así el real decreto-ley el instrumento más inmediato y eficaz para garantizar su consecución y atender a la realidad descrita a lo largo de estos párrafos. Se respeta asimismo el principio de proporcionalidad, dado que contiene la regulación meramente imprescindible para la consecución de los objetivos previamente mencionados.
A su vez, la norma resulta coherente con el vigente ordenamiento jurídico, ajustándose, por ello, al principio de seguridad jurídica, modificando cinco normas a través de otra del mismo rango. Y, por último, en cuanto al principio de transparencia, esta norma, si bien está exenta de los trámites de consulta pública, audiencia e información pública por tratarse de un real decreto-ley, tal y como autoriza el artículo 26.11 de la Ley 50/1997, de 27 de noviembre, del Gobierno, define claramente sus objetivos, reflejados tanto en su parte expositiva como en la Memoria que lo acompaña. Por último, en relación con el principio de eficiencia, en este real decreto-ley no se impone ningún tipo de cargas adicionales relevantes a la ciudadanía.
Este real decreto-ley se dicta al amparo de:
1. El artículo 1, al amparo del artículo 149.1.1.ª, 8.ª y 13.ª de la Constitución Española, que atribuye al Estado competencia exclusiva sobre la regulación de las condiciones básicas que garanticen la igualdad de todos los españoles en el ejercicio de los derechos y en el cumplimiento de los deberes constitucionales, legislación civil y bases y coordinación de la planificación general de la actividad económica, respectivamente.
2. Los artículos 3, 4 y 15, la disposición transitoria primera y las disposiciones finales quinta y sexta, al amparo del artículo 149.1.8.ª de la Constitución Española, que atribuye al Estado competencia exclusiva en materia de legislación civil.
3. Los artículos 4, 13, 14, 16, 17, 18 y 19 y final segunda, al amparo del artículo 149.1.1.ª y 13.ª de la Constitución Española, que atribuye al Estado competencia exclusiva sobre la regulación de las condiciones básicas que garanticen la igualdad de todos los españoles en el ejercicio de los derechos y en el cumplimiento de los deberes constitucionales y sobre las bases y coordinación de la planificación general de la actividad económica, respectivamente.
4. Los artículos 2 y 5 y la disposición transitoria segunda, al amparo del artículo 149.1.6.ª de la Constitución Española, que atribuye al Estado competencia exclusiva en materia de legislación procesal, sin perjuicio de las necesarias especialidades que en este orden se deriven de las particularidades del derecho sustantivo de las comunidades autónomas.
5. El título II, la disposición final tercera y la disposición final cuarta, al amparo del artículo 149.1.14.ª de la Constitución Española, que atribuye al Estado competencia exclusiva en materia de hacienda general.
6. El título III, al amparo de la competencia del Estado para regular su propia organización.
7. El título VI y la disposición final primera, al amparo del artículo 149.1.11.ª y 13.ª de la Constitución Española, que atribuye al Estado competencia exclusiva sobre las bases de la ordenación del crédito, banca y seguros y sobre las bases y coordinación de la planificación general de la actividad económica, respectivamente.
8. Lo dispuesto en esta ley se aplicará sin perjuicio de:
a) Las previsiones de los regímenes civiles, forales o especiales en el ámbito reservado a las mismas por el artículo 149.1.8.ª de la Constitución, allí donde existan, así como de los regímenes tributarios forales de concierto y convenio económico en vigor, respectivamente, en los Territorios Históricos de la Comunidad Autónoma del País Vasco y en la Comunidad Foral de Navarra.
b) El ejercicio de la competencia exclusiva que hayan asumido las comunidades autónomas en virtud del artículo 148.1.3.ª de la Constitución en materia de ordenación del territorio, urbanismo y vivienda.
En su virtud, haciendo uso de la autorización contenida en el artículo 86 de la Constitución Española, a propuesta de la Ministra de Vivienda y Agenda Urbana; del Ministro de la Presidencia, Justicia y Relaciones con las Cortes, del Ministro de Hacienda; y del Ministro de Economía, Comercio y Empresa, y previa deliberación del Consejo de Ministros en su reunión del día 29 de septiembre de 2026,
DISPONGO:
1. Desde la entrada en vigor de este real decreto-ley y hasta el 31 de diciembre de 2028 toda entidad con o sin personalidad jurídica, que incluya en su objeto social la adquisición de inmuebles, tendrá limitada la adquisición de una vivienda, a título gratuito o a título oneroso por un precio inferior al setenta por ciento de su valor de tasación de mercado. La limitación afectará tanto a viviendas en estado de uso como de viviendas de edificios construidos sobre suelo de calificación residencial que cumplan los requisitos para obtener la cédula de habitabilidad, desde que dispongan de certificado de fin de obra.
2. La limitación del apartado anterior no resultará de aplicación cuando la transmisión se produzca con las siguientes finalidades:
a) Para su destino a vivienda habitual a precio asequible o social, durante un plazo mínimo de cinco años.
b) Para su destino a residencia de personas que precisen atención sociosanitaria.
c) Para su destino a residencia de personas pertenecientes a colectivos socialmente vulnerables por parte de entidades del tercer sector de acción social.
d) Para su destino a la protección de las víctimas de violencia de género tanto de atención como residencial y en cualquiera de sus modalidades.
e) Tampoco será de aplicación cuando la persona jurídica compradora acredite su adhesión a un Código de Buenas Prácticas acordado con la autoridad competente en materia de vivienda. Esta condición se entenderá cumplida por los entes públicos territoriales y aquellos otros organismos públicos y empresas o sociedades mercantiles pertenecientes al sector público, cuya finalidad es la promoción y la gestión de vivienda social y asequible.
3. La previsión de los apartados 1 y 2 no se aplicará a las transmisiones de propiedad que a la entrada en vigor de esta ley se hayan elevado a escritura pública, aunque estas no se encuentren todavía inscritas en el Registro de la Propiedad correspondiente. En ese caso, la inscripción se realizará respecto del contenido de la escritura pública protocolizada ante la notaría correspondiente en fecha anterior a la entrada en vigor de esta ley, sin que, una vez haya entrado en vigor la presente ley, pueda ser la escritura modificada ni ampliada mediante adenda.
4. Asimismo, lo previsto en los apartados 1 y 2 no se aplicará a las adquisiciones de propiedad que deriven de procedimientos de ejecución tramitados ante los órganos jurisdiccionales de conformidad con lo establecido en la legislación procesal o de procedimientos de ejecución hipotecaria.
1. Desde la entrada en vigor de este real decreto-ley y hasta el 31 de diciembre de 2030, para los procesos en los que actúe como demandante toda entidad con o sin personalidad jurídica dedicada a adquirir inmuebles o carteras de préstamo hipotecarios impagados por un precio claramente inferior a su valor de tasación de mercado, ambas con el objeto de eludir los mecanismos de función social de la vivienda o maximizar su rentabilidad a través de la desproporción en las rentas de alquiler, en los precios de reventa o por su destinación a finalidades no residenciales y, en todo caso sin resultar de aplicación a entes públicos territoriales y aquellos otros organismos públicos y empresas o sociedades mercantiles pertenecientes al sector público, cuya finalidad es la promoción y la gestión de vivienda social y asequible, y en el caso de que la persona demandada se encuentre en situación de vulnerabilidad, ya sea certificado a partir de informe de los servicios sociales, o sea por aplicación de los criterios del 441.7 de la Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil, y no tenga alternativa habitacional, se haya suspendido o no previamente el proceso en los términos establecidos en el artículo 441.5 de la Ley 1/2000, de 7 de enero, el tribunal suspenderá por auto el proceso, resultando igualmente aplicable esta previsión cuando ya se hubiera dictado sentencia, decreto o auto poniendo fin al procedimiento o acordando el lanzamiento, siempre que este último no se hubiera ejecutado efectivamente.
2. Desde la entrada en vigor de este real decreto-ley, hasta el 31 de diciembre de 2030, y solo en aquellos casos en los que no resulte de aplicación lo dispuesto en el artículo 5.Dos, para los procesos en los que actúen como demandantes personas diferentes a las previstas en el apartado anterior, y en el caso de que la persona demandada se encuentre en situación de vulnerabilidad, ya sea certificado a partir de informe de los servicios sociales, o sea por aplicación de los criterios del 441.7 de la Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil, y no tenga alternativa habitacional, y la Administración pública competente no haya ofrecido una alternativa habitacional digna y adecuada, el tribunal requerirá, por el cauce designado por la comunidad autónoma correspondiente, informe de la administración que resulte competente conforme a la legislación autonómica en materia de vivienda y servicios sociales, para que informe expresamente acerca de los recursos que tienen disponibles y los ofrezcan. En caso de que no se reciba respuesta o se informe de que no se cuenta con ellos, el tribunal suspenderá el proceso hasta que tales medidas sean adoptadas y se garantice una alternativa habitacional adecuada, resultando igualmente aplicable esta previsión cuando ya se hubiera dictado sentencia, decreto o auto poniendo fin al procedimiento o acordando el lanzamiento, siempre que este último no se hubiera ejecutado efectivamente.
La suspensión acordada será revisada por el tribunal cada doce meses, a los efectos de determinar si la situación de vulnerabilidad y falta de alternativa habitacional que la motivó subsiste. La suspensión se alzará cuando desaparezca la vulnerabilidad, se ponga a disposición una alternativa habitacional adecuada y efectiva o la parte demandada la rechace sin causa justificada, previa audiencia de las partes, o transcurran tres años desde que se acordó la suspensión.
El tribunal, además, determinará en su auto que la administración competente en materia de vivienda asumirá los gastos necesarios para la compensación que se acuerde en favor de la persona demandante, cuando sea una persona física, o también, cuando sea una persona jurídica que se dedique al alquiler habitual asequible o social, que comprenderá, como máximo, la renta contractual dejada de percibir, así como costes de suministros impagados. No serán compensables el lucro cesante hipotético, ni los daños morales. La demora en el pago en favor de la persona demandante por parte de la administración competente en materia de vivienda una vez acordado por el tribunal, supondrá la aplicación de los correspondientes intereses de acuerdo con la legislación aplicable. La suspensión o la compensación no supondrán la desaparición de la obligación de mantenerse al corriente de la renta debida.
Además, resultará de aplicación la financiación prevista en el Real Decreto 1135/2025, de 10 de diciembre, por el que se determinan las condiciones de la línea de ayudas, por cuenta del Estado, para la cobertura en caso de impagos del alquiler de viviendas para jóvenes y colectivos vulnerables, de cara a la posible cobertura de los gastos en los que incurran las comunidades autónomas en aplicación de lo dispuesto en este apartado. En la Comunidad Autónoma del País Vasco y en la Comunidad Foral de Navarra, la instrumentación financiera se acordará bilateralmente con arreglo a sus respectivos regímenes económicos y financieros.
No procederá la suspensión cuando el tribunal aprecie, atendidas las circunstancias concurrentes, que debe prevalecer la situación de vulnerabilidad económica o habitacional de la parte demandante, salvo que se trate de una persona jurídica, o de una persona física que tenga la condición de gran tenedor. Tampoco prevalecerá la situación de vulnerabilidad económica de la parte demandada cuando la parte demandante sea una persona física titular de dos o menos viviendas.
3. Las referencias de este artículo a actuaciones en materia de vivienda, servicios sociales, intermediación o provisión de alternativas habitacionales se entenderán efectuadas a la administración que resulte competente conforme a la legislación autonómica y a su propia organización institucional.
Se modifica la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos, en los siguientes términos:
Uno. Se modifica el artículo 2, que queda redactado como sigue:
«Artículo 2. Arrendamiento de vivienda.
1. Se considera arrendamiento de vivienda habitual aquel arrendamiento que recae sobre una edificación habitable cuyo destino primordial sea satisfacer la necesidad de vivienda del arrendatario, incluido el arrendamiento parcial de una habitación o estancia de la vivienda.
2. Las normas reguladoras del arrendamiento de vivienda se aplicarán también al mobiliario, los trasteros, las plazas de garaje y cualesquiera otras dependencias, espacios arrendados o servicios cedidos como accesorios de la finca por el mismo arrendador.
3. Se entenderá por arrendamiento de vivienda temporal aquel arrendamiento que recae sobre una edificación habitable, incluido el arrendamiento parcial de una habitación o estancia, que venga a cubrir la necesidad de vivienda del arrendatario cuando éste se encuentra temporalmente desplazado de su domicilio habitual, por causa justificada y acreditable.»
Dos. Se modifica el apartado 2 del artículo 3, que queda redactado en los siguientes términos:
«2. Tendrán esta consideración los celebrados para ejercerse en la finca una actividad industrial, comercial, artesanal, profesional, asistencial, cultural o docente, cualesquiera que sean las personas que los celebren, quedando en todo caso excluidos los que tengan por objeto el alojamiento u hospedaje de personas.»
Tres. Se modifica el apartado 2 del artículo 4, que queda como sigue:
«2. Respetando lo establecido en el apartado anterior, los arrendamientos de vivienda previstos en el artículo 2 se regirán por los pactos, cláusulas y condiciones determinadas por la voluntad de las partes, en el marco de lo establecido en el título II de la presente ley y, supletoriamente, por lo dispuesto en el Código Civil.»
Cuatro. Se modifica la letra e), y se añade la letra f) al artículo 5, que queda redactado como sigue:
«e) La cesión temporal de uso de la totalidad o parte, de acuerdo con la normativa de las administraciones competentes en materia turística, de una vivienda amueblada y equipada en condiciones de uso inmediato, comercializada o promocionada en canales de oferta turística o por cualquier otro modo de comercialización o promoción, y realizada con finalidad lucrativa, cuando esté sometida a un régimen específico, derivado de su normativa sectorial turística. La duración máxima de este tipo de cesión, que será fijada por las administraciones competentes, no podrá en ningún caso superar los treinta y un días.
f) La cesión de uso de habitaciones o estancias de una vivienda que realicen las entidades del tercer sector de acción social, en el marco de programas de acogida, inclusión o alojamiento de personas en situación de vulnerabilidad, sin finalidad lucrativa y por el tiempo de duración del programa.»
Cinco. Se modifica el artículo 7, que queda redactado como sigue:
«Artículo 7. Condición de arrendamiento de vivienda habitual y de arrendamiento de vivienda temporal.
1. El arrendamiento de vivienda no perderá esta condición aunque el arrendatario no tenga en la finca arrendada su vivienda habitual, siempre que en ella habiten su cónyuge no separado legalmente o de hecho, o sus hijos dependientes, o siempre que la esté ocupando en virtud de un contrato de arrendamiento de vivienda temporal.
2. Los contratos de arrendamiento de vivienda temporal deberán prever de forma expresa la causa que motiva el desplazamiento temporal del arrendatario. Dicha causa deberá ser real y acreditable, recayendo sobre el arrendador la carga de la prueba de su existencia. La ausencia de una causa de temporalidad debidamente prevista en el contrato lo privará de su naturaleza temporal y comportará su sumisión al presente título en las mismas condiciones que los contratos de arrendamiento de vivienda habitual, con efectos retroactivos a la formalización del contrato.»
Seis. Se añade un nuevo apartado 4 al artículo 9, que queda redactado como sigue:
«4. Lo dispuesto en los apartados anteriores no será de aplicación a los contratos de arrendamiento de vivienda temporal, que en lo relativo a su duración se regirán por lo dispuesto en el artículo 9 bis.»
Siete. Se añade un nuevo artículo 9 bis, que queda redactado en los siguientes términos:
«Artículo 9 bis. Plazo en los arrendamientos de vivienda temporal.
1. En los contratos de arrendamiento de vivienda temporal la duración del arrendamiento será libremente pactada por las partes, debiendo ser superior a treinta y un días, y no exceder como regla general de doce meses, en atención a las causas que lo motiven. En caso de que el contrato se hubiera concertado por una duración inferior a la máxima establecida y, llegada su fecha de finalización, siguiera existiendo el motivo que causó la temporalidad, aquél podrá prorrogarse mediante acuerdo expreso de las partes, sin superar nunca como regla general la duración máxima de doce meses en conjunto, salvo que la causa de temporalidad subsista posteriormente.
2. Siempre que la duración del arrendamiento de vivienda temporal exceda de doce meses sin justificación en la causa de temporalidad o se noven o sucedan más de dos contratos de arrendamiento de vivienda temporal de forma consecutiva, entre las mismas partes y sobre la misma vivienda, el primero se entenderá celebrado como un contrato de arrendamiento de vivienda habitual, y le serán de aplicación todos los preceptos previstos para dichos contratos, incluido el plazo mínimo y el régimen de prórrogas previstas en los artículos 9 y 10.»
Ocho. Se modifica el apartado 1 del artículo 10, que queda redactado como sigue:
«1. Si llegada la fecha de vencimiento del contrato de arrendamiento de vivienda habitual, o de cualquiera de sus prórrogas, una vez transcurridos como mínimo cinco años de duración de aquel, o siete años si el arrendador fuese persona jurídica, ninguna de las partes hubiese notificado a la otra, al menos con cuatro meses de antelación a aquella fecha en el caso del arrendador y al menos con dos meses de antelación en el caso del arrendatario, su voluntad de no renovarlo, el contrato se prorrogará obligatoriamente por plazos anuales hasta un máximo de tres años más, salvo que el arrendatario manifieste al arrendador con un mes de antelación a la fecha de terminación de cualquiera de las anualidades, su voluntad de no renovar el contrato.»
Nueve. Se modifica el artículo 11, que queda redactado como sigue:
«Artículo 11. Desistimiento del contrato.
1. El arrendatario podrá desistir del contrato de arrendamiento, una vez que hayan transcurrido al menos seis meses, siempre que se lo comunique al arrendador con una antelación mínima de treinta días.
2. En los contratos de arrendamiento de vivienda temporal el arrendatario podrá desistir del contrato una vez que haya transcurrido al menos un mes desde su formalización, siempre que se lo comunique al arrendador con una antelación mínima de diez días.
3. En los dos apartados anteriores el desistimiento del arrendatario así ejercido no generará derecho de indemnización en favor del arrendador.»
Diez. Se modifican los apartados 6 y 7, y se añaden nuevos apartados 8 y 9 al artículo 17, que quedan redactados como sigue:
«6. En los contratos de arrendamiento de vivienda sujetos a la presente ley en los que el inmueble se ubique en una zona de mercado residencial tensionado dentro del periodo de vigencia de la declaración de la referida zona en los términos dispuestos en la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda, la renta pactada al inicio del nuevo contrato no podrá exceder de la última renta de contrato de arrendamiento de vivienda que hubiese estado vigente en los últimos cinco años en la misma vivienda, una vez aplicada la cláusula de actualización anual de la renta del contrato anterior.
En ningún caso podrán fijarse nuevas condiciones contractuales que supongan la repercusión al arrendatario de cuotas, gastos generales, servicios, impuestos, tasas, cánones, contribuciones especiales u otros conceptos análogos que no estuviesen recogidas en el contrato anterior.
Únicamente podrá incrementarse, más allá de lo que proceda de la aplicación de la cláusula de actualización anual de la renta del contrato anterior, en un máximo del 10 por ciento sobre la última renta de contrato de arrendamiento de vivienda habitual que hubiese estado vigente en los últimos cinco años en la misma vivienda, cuando se acredite alguno de los siguientes supuestos:
a) Cuando la vivienda hubiera sido objeto de una actuación de rehabilitación en los términos previstos en el apartado 1 del artículo 41 del Reglamento del Impuesto sobre la Renta de las Personas Físicas, que hubiera finalizado en los dos años anteriores a la fecha de la celebración del nuevo contrato de arrendamiento.
b) Cuando en los dos años anteriores a la fecha de la celebración del nuevo contrato de arrendamiento se hubieran finalizado actuaciones de rehabilitación o mejora de la vivienda en la que se haya acreditado un ahorro de energía primaria no renovable del 30 por ciento, a través de sendos certificados de eficiencia energética de la vivienda, uno posterior a la actuación y otro anterior que se hubiese registrado como máximo dos años antes de la fecha de la referida actuación.
c) Cuando en los dos años anteriores a la fecha de la celebración del nuevo contrato de arrendamiento se hubieran finalizado actuaciones de mejora de la accesibilidad, debidamente acreditadas.
d) Cuando el contrato de arrendamiento se firme por un periodo de diez o más años, o bien, se establezca un derecho de prórroga al que pueda acogerse voluntariamente el arrendatario, que le permita de manera potestativa prorrogar el contrato en los mismos términos y condiciones durante un periodo de diez o más años.
7. Sin perjuicio de lo dispuesto en el apartado anterior, en los contratos de arrendamiento de vivienda sujetos a la presente ley en los que el arrendador sea un gran tenedor de vivienda de acuerdo con la definición establecida en la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda, y en los que el inmueble se ubique en una zona de mercado residencial tensionado dentro del periodo de vigencia de la declaración de la referida zona en los términos dispuestos en la referida Ley 12/2023, de 24 de mayo, la renta pactada al inicio del nuevo contrato no podrá exceder del límite máximo del precio aplicable conforme al sistema de índices de precios de referencia atendiendo a las condiciones y características de la vivienda arrendada y del edificio en que se ubique, sin que, en ningún caso, puedan fijarse nuevas condiciones contractuales que supongan la repercusión al arrendatario de cuotas, gastos generales, servicios, impuestos, tasas, cánones, contribuciones especiales u otros conceptos análogos que, directa o indirectamente, impliquen superar el límite máximo de renta aplicable conforme al sistema de índices de precios de referencia. A tal efecto, se podrán desarrollar reglamentariamente las bases metodológicas de dicho sistema y los protocolos de colaboración e intercambio de datos con los sistemas de información estatales y autonómicos de aplicación.
Esta misma limitación se aplicará a los contratos de arrendamiento de vivienda en los que el inmueble se ubique en una zona de mercado residencial tensionado dentro del periodo de vigencia de la declaración de la referida zona en los términos dispuestos en la referida Ley 12/2023, de 24 de mayo, y sobre el que no hubiese estado vigente ningún contrato de arrendamiento de vivienda en los últimos cinco años, siempre que así se recoja en la resolución del Ministerio de Vivienda y Agenda Urbana, al haberse justificado dicha aplicación en la declaración de la zona de mercado residencial tensionado.
8. Cuando en una misma vivienda se celebren de forma sucesiva varios contratos de arrendamiento de vivienda temporal, la renta correspondiente a los posteriores no podrá suponer un incremento porcentual anual superior al valor correspondiente al Índice de Referencia para la Actualización Anual de los Contratos de Arrendamiento de Vivienda (IRAV) vigente.
9. En los contratos de arrendamiento parcial por habitaciones o estancias, la suma de las rentas pactadas en los contratos parciales que se encuentren vigentes de forma simultánea sobre la misma vivienda no podrá exceder el importe de la renta del contrato de arrendamiento unitario de la vivienda completa.
Si la vivienda arrendada se ubica en zona de mercado residencial tensionado, la renta del contrato unitario de la vivienda completa o, en defecto de este, la suma de las rentas de los contratos parciales vigentes de manera simultánea sobre la misma vivienda deberá respetar, en todo caso, las limitaciones previstas en los apartados 6, 7 y 8.»
Once. Se modifica el apartado 1 del artículo 18, que queda redactado en los siguientes términos:
«1. Durante la vigencia del contrato, la renta sólo podrá ser actualizada por el arrendador o el arrendatario en la fecha en que se cumpla cada año de vigencia del contrato, en los términos pactados por las partes. En defecto de pacto expreso, no se aplicará actualización de rentas a los contratos.
En caso de pacto expreso entre las partes sobre algún mecanismo de actualización de valores monetarios que no detalle el índice o metodología de referencia, la renta se actualizará para cada anualidad por referencia a la variación anual del Índice de Referencia para la Actualización Anual de los Contratos de Arrendamiento de Vivienda (IRAV) a fecha de cada actualización, tomando como mes de referencia para la actualización el que corresponda al último índice que estuviera publicado en la fecha de actualización del contrato.
En todo caso, el incremento producido como consecuencia de la actualización anual de la renta no podrá exceder del resultado de aplicar la variación porcentual experimentada por el Índice de Referencia para la Actualización Anual de los Contratos de Arrendamiento de Vivienda (IRAV) a fecha de cada actualización, tomando como mes de referencia para la actualización el que corresponda al último índice que estuviera publicado en la fecha de actualización del contrato.»
Doce. Se modifica el artículo 20, que queda redactado como sigue:
«1. Las partes podrán pactar que los gastos generales para el adecuado sostenimiento del inmueble, sus servicios, cargas y responsabilidades que no sean susceptibles de individualización y que correspondan a la vivienda arrendada o a sus accesorios, sean a cargo del arrendatario. En ningún caso podrán imponerse los tributos asociados a la vivienda a la parte arrendataria, excepto en los supuestos en los que dicha parte tenga la condición de obligado tributario.
En edificios en régimen de propiedad horizontal los gastos serán los que correspondan a la finca arrendada en función de su cuota de participación.
En edificios que no se encuentren en régimen de propiedad horizontal, no se podrán imputar los gastos de comunidad a la parte arrendataria.
Para su validez, este pacto deberá constar por escrito y determinar el importe anual de dichos gastos a la fecha del contrato. El pacto que se refiera a tributos no afectará a la Administración.
2. Los gastos de gestión inmobiliaria y de formalización del contrato no podrán ser repercutidos al arrendatario, ni directa ni indirectamente, bajo ningún concepto o denominación.
Se entenderá por gastos de gestión inmobiliaria y de formalización cualquiera derivado de servicios prestados para la preparación, formalización, gestión, novación o renovación del contrato de arrendamiento.
Cualquier otro servicio no esencial para la perfección del contrato de arrendamiento sólo podrá ser a cargo del arrendatario si este lo ha solicitado de manera expresa por escrito, habiendo sido informado previamente de su carácter opcional y de su coste.
3. Durante los cinco primeros años de vigencia del contrato, o durante los siete primeros años si el arrendador fuese persona jurídica, la suma que el arrendatario haya de abonar por el concepto a que se refiere el apartado 1, con excepción de los tributos señalados en el apartado 1, sólo podrá incrementarse, por acuerdo de las partes, anualmente, y nunca en un porcentaje superior al doble de aquel en que pueda incrementarse la renta conforme a lo dispuesto en el artículo 18.1.
4. Los gastos por servicios con que cuente la finca arrendada que se individualicen mediante aparatos contadores serán en todo caso de cuenta del arrendatario.
5. El pago de los gastos a que se refiere el presente artículo se acreditará en la forma prevista en el artículo 17.4.»
Trece. Se introduce un nuevo apartado 5 en el artículo 21, con el siguiente tenor:
«5. Sin perjuicio de lo dispuesto en el apartado 3, cuando existan daños o desperfectos en la vivienda que afecten a su habitabilidad, su seguridad o su salubridad, o en general, sean necesarias reparaciones de las previstas en el apartado 1, el arrendatario podrá requerir al arrendador, mediante comunicación por escrito, la reparación necesaria, adjuntando un presupuesto razonable para su ejecución. El arrendador dispondrá de un plazo de quince días naturales desde la recepción del requerimiento para aceptar el presupuesto, proponer una reparación alternativa o ejecutar directamente la reparación.
Transcurrido dicho plazo sin respuesta o en caso de negativa injustificada, el arrendatario podrá ejecutar las obras necesarias y descontar su importe de las rentas futuras. El coste de la reparación deberá ser razonable y adecuado a los daños y desperfectos que afecten a la habitabilidad y salubridad que se pretendan subsanar y quedar acreditado documentalmente.»
Catorce. Se añade un nuevo artículo 21 bis, que queda redactado del siguiente modo:
«Artículo 21 bis. Conservación de la vivienda temporal.
Corresponderá, en todo caso, al arrendador la obligación de conservar la vivienda en condiciones de habitabilidad para servir al uso convenido, así como las pequeñas reparaciones que exija el desgaste por el uso ordinario de la vivienda. El arrendatario deberá ponerlo en conocimiento del arrendador en el más breve plazo desde su detección o conocimiento, quien vendrá obligado a responder en el plazo máximo de cinco días hábiles, transcurridos los cuales, sin respuesta, se entenderá que el arrendatario podrá hacer las reparaciones necesarias, exigiendo de inmediato su importe al arrendador o, en su defecto, previa justificación al arrendador, descontando su importe del precio de la renta del arrendamiento del mes siguiente.»
Quince. Se modifica el artículo 25, que queda redactado como sigue:
«Artículo 25. Derecho de adquisición preferente.
1. En caso de venta de la vivienda arrendada, tendrá el arrendatario derecho de adquisición preferente sobre la misma, en las condiciones previstas en los apartados siguientes.
2. El arrendatario podrá ejercitar un derecho de tanteo sobre la finca arrendada en un plazo de treinta días naturales, a contar desde el siguiente en que se le notifique en forma fehaciente la decisión de vender la finca arrendada, el precio y las demás condiciones esenciales de la transmisión. Cuando la vivienda se transmita conjuntamente con otras viviendas, locales, inmuebles o activos, la notificación deberá expresar el precio imputado a la vivienda arrendada y los criterios objetivos utilizados para su determinación.
Los efectos de la notificación prevenida en el párrafo anterior caducarán a los ciento ochenta días naturales siguientes a la misma.
3. En el caso a que se refiere el apartado anterior, podrá el arrendatario ejercitar el derecho de retracto, con sujeción a lo dispuesto en el artículo 1.518 del Código Civil, cuando no se le hubiese hecho la notificación prevenida o se hubiese omitido en ella cualquiera de los requisitos exigidos, incluidos, en su caso, el precio imputado a la vivienda arrendada y los criterios utilizados para su determinación, así como cuando resultase inferior el precio efectivo de la compraventa imputable a la vivienda arrendada o menos onerosas sus restantes condiciones esenciales. El derecho de retracto caducará a los treinta días naturales, contados desde el siguiente a la notificación que en forma fehaciente deberá hacer el adquirente al arrendatario de las condiciones esenciales en que se efectuó la compraventa, mediante entrega de copia de la escritura o documento en que fuere formalizada.
4. El derecho de tanteo o retracto del arrendatario tendrá preferencia sobre cualquier otro derecho similar, excepto el retracto reconocido al condueño de la vivienda o el convencional que figurase inscrito en el Registro de la Propiedad al tiempo de celebrarse el contrato de arrendamiento.
5. Para inscribir en el Registro de la Propiedad los títulos de venta de viviendas arrendadas deberá justificarse que han tenido lugar, en sus respectivos casos, las notificaciones prevenidas en los apartados anteriores, con los requisitos en ellos exigidos. Cuando la vivienda se transmita conjuntamente con otras viviendas, locales, inmuebles o activos, deberá hacerse constar en la escritura el precio imputado a la vivienda arrendada y los criterios objetivos utilizados para su determinación. Cuando la vivienda vendida no estuviese arrendada, para que sea inscribible la adquisición, deberá el vendedor declararlo así en la escritura, bajo la pena de falsedad en documento público.
6. Cuando la venta recaiga, además de sobre la vivienda arrendada, sobre los demás objetos alquilados como accesorios de la vivienda por el mismo arrendador a que se refiere el artículo 3, no podrá el arrendatario ejercitar los derechos de adquisición preferente sólo sobre la vivienda.
7. Los derechos de tanteo y retracto del arrendatario no decaerán por el hecho de que la vivienda arrendada se transmita conjuntamente con otras viviendas, locales, inmuebles o activos, siempre que la vivienda sea jurídicamente individualizable.
A estos efectos, el precio imputable a la vivienda arrendada será el que resulte de la distribución proporcional del precio global de transmisión conforme a criterios objetivos y verificables, atendiendo preferentemente al valor de referencia catastral o, en su defecto, a tasación independiente. Serán ineficaces frente al arrendatario las asignaciones de precio que tengan por finalidad impedir u obstaculizar el ejercicio del derecho de adquisición preferente.
En los casos de venta conjunta, de manera subsidiaria al ejercicio del arrendatario, la legislación sobre vivienda podrá establecer el derecho de tanteo y retracto, respecto a la totalidad del inmueble, en favor del órgano que designe la Administración competente en materia de vivienda, resultando de aplicación lo dispuesto en los apartados anteriores a los efectos de la notificación y del ejercicio de tales derechos.
Si en el inmueble sólo existiera una vivienda, el arrendatario tendrá los derechos de tanteo y retracto previstos en este artículo.
8. Las partes no podrán pactar la renuncia del arrendatario al derecho de adquisición preferente.»
Dieciséis. Se modifica la letra f) del apartado 2 del artículo 27, que queda redactado como sigue:
«f) Cuando la vivienda deje de estar destinada de forma primordial a satisfacer la necesidad de vivienda del arrendatario o de quien efectivamente la viniera ocupando de acuerdo con lo dispuesto en el artículo 7.»
Diecisiete. Se modifica el apartado 5 del artículo 36, que queda redactado como sigue:
«5. Las partes podrán pactar una garantía del cumplimiento por el arrendatario de sus obligaciones arrendaticias adicional a la fianza en metálico.
En ningún caso podrá exigirse al arrendatario la contratación de seguros de impago de renta u otras coberturas análogas.
En el caso del arrendamiento de vivienda, en contratos de hasta cinco años de duración, o de hasta siete años si el arrendador fuese persona jurídica, el valor de esta garantía adicional no podrá exceder de dos mensualidades de renta. En el caso de los arrendamientos temporales el valor de esta garantía no podrá exceder de una mensualidad de la renta.»
Dieciocho. Se introduce un nuevo apartado 7 al artículo 36, con el siguiente tenor:
«7. A la finalización del contrato, las partes deberán dejar constancia por escrito del estado de la vivienda en el momento de entrega de la posesión mediante un documento de finalización del arrendamiento firmado por ambas partes.
En caso de no suscribirse el documento de finalización, o de que no se refleje en él desperfecto alguno, se presumirá, salvo prueba en contrario, que la vivienda fue entregada en estado adecuado de conservación.»
Diecinueve. Se modifica el artículo 37, que queda redactado como sigue:
«Artículo 37. Formalización del arrendamiento.
1. Las partes podrán compelerse recíprocamente a la formalización por escrito del contrato de arrendamiento.
En este caso, se hará constar la identidad de los contratantes, la identificación de la finca arrendada, la duración pactada, la renta inicial del contrato y las demás cláusulas que las partes hubieran libremente acordado.
2. A instancia de la parte arrendataria, será obligatoria la formalización por escrito del contrato de arrendamiento. El incumplimiento de esta obligación no afectará en ningún caso a la validez y eficacia del contrato verbalmente celebrado, sin perjuicio de las responsabilidades administrativas que pudieren derivarse conforme a la legislación sectorial aplicable.»
Veinte. Se modifica el título V, que queda redactado de la siguiente manera:
«TÍTULO V
Régimen sancionador aplicable a los efectos de la Ventanilla Única Digital de Arrendamientos y el Reglamento (UE) 2024/1028 del Parlamento Europeo y del Consejo, de 11 de abril de 2024, sobre la recogida y el intercambio de datos relativos a los servicios de alquiler de alojamientos de corta duración y por el que se modifica el Reglamento (UE) 2018/1724
Artículo 38. Sujetos responsables.
1. El incumplimiento por las plataformas en línea de alquiler de corta duración de las obligaciones de suministro e intercambio de datos vinculadas a la Ventanilla Única Digital de Arrendamientos, previstas en el Reglamento (UE) 2024/1028 del Parlamento Europeo y del Consejo, de 11 de abril de 2024, se regirá por lo dispuesto en el presente título.
Lo anterior se entiende sin perjuicio de las competencias reguladoras que correspondan a las comunidades autónomas en materias como vivienda, turismo, consumo o urbanismo, y de las competencias que ostenten las administraciones públicas conforme a la legislación estatal, autonómica o local, para inspeccionar y sancionar las conductas relacionadas con la oferta, publicidad, intermediación, formalización o ejecución de dichos contratos.
2. Son sujetos responsables de este régimen sancionados las plataformas en línea de alquiler de corta duración, de acuerdo con el Reglamento (UE) 2024/1028 del Parlamento Europeo y del Consejo, de 11 de abril de 2024, que incurran en las infracciones tipificadas en el mismo.
Artículo 39. Infracciones.
Constituyen infracciones que se clasificarán en muy graves, graves y leves los actos y conductas a las que se refieren los artículos siguientes.
Artículo 40. Infracciones consideradas muy graves.
Se considerará muy grave el incumplimiento de la obligación descrita en el artículo 9 del Reglamento (UE) 2024/1028 del Parlamento Europeo y del Consejo, de 11 de abril de 2024, cuando resulte de aplicación, y no se lleve a cabo la recogida y transmisión mensual o trimestral, según el caso, de los datos a la Ventanilla Única Digital de Arrendamientos.
Artículo 41. Infracciones consideradas graves.
Se considerará grave el incumplimiento de la obligación descrita en el artículo 9 del Reglamento (UE) 2024/1028 del Parlamento Europeo y del Consejo, de 11 de abril de 2024, cuando resulte de aplicación, y se haga la recogida y transmisión mensual o trimestral, según el caso, pero los datos enviados no sean completos y exactos.
Artículo 42. Infracciones consideradas leves.
Se considerarán leves:
a) La no interconexión con la Ventanilla Única Digital de Arrendamientos a los efectos del cumplimiento de las obligaciones descritas en el artículo 7.1.c) del Reglamento (UE) 2024/1028 del Parlamento Europeo y del Consejo, de 11 de abril de 2024.
b) El cumplimiento de la obligación descrita en el artículo 9 del Reglamento (UE) 2024/1028 del Parlamento Europeo y del Consejo, de 11 de abril de 2024, cuando resulte de aplicación, fuera del plazo previsto normativamente.
Artículo 43. Sanciones y medidas correctivas.
1. La cuantía de las sanciones podrá incrementarse en atención a:
a) La gravedad y trascendencia del hecho.
b) La reincidencia, por la comisión en el término de dos años de más de una infracción de la misma naturaleza, cuando así haya sido declarado por resolución firme en vía administrativa.
c) El beneficio económico obtenido como consecuencia de la comisión de la infracción.
d) El criterio de proporcionalidad.
2. Las infracciones muy graves se sancionarán con multa de un millón de euros, pudiéndose incrementarse esa cantidad hasta alcanzar una cuantía equivalente al 2 % como máximo del volumen de negocio total anual global del ejercicio financiero anterior; las graves con multa de quinientos mil euros, pudiéndose incrementarse esa cantidad hasta alcanzar una cuantía equivalente al 1 % como máximo del volumen de negocio total anual global del ejercicio financiero anterior, y las leves con multa de cien mil euros.
3. Junto con la sanción económica podrá imponerse la obligación de adoptar las medidas necesarias para garantizar el cumplimiento efectivo de las obligaciones establecidas en el Reglamento (UE) 2024/1028, incluyendo actuaciones de subsanación, adaptación tecnológica, auditoría de sistemas y remisión complementaria de información.
4. Será objeto de publicación en el «Boletín Oficial del Estado» la información que identifique al infractor, la infracción cometida y el importe de la sanción impuesta, cuando se trate de infracciones graves o muy graves y la sanción sea firme en vía administrativa.
Artículo 44. Prescripción y caducidad.
1. Las infracciones muy graves prescribirán a los cinco años, las graves a los tres años y las leves al año. Las sanciones impuestas por la comisión de infracciones muy graves prescribirán a los cinco años, las impuestas por la comisión de infracciones graves a los tres años y las impuestas por infracciones leves al año.
2. El plazo de prescripción de la infracción no comenzará a computar hasta que esta se manifieste o exteriorice y, en el caso de infracciones continuadas, solo cuando finalice la acción infractora o el último acto con que la infracción se consume.
3. El plazo de prescripción de las sanciones comenzará a contarse desde el día siguiente a aquel en que sea ejecutable la resolución por la que se impone la sanción o haya transcurrido el plazo para recurrirla. Interrumpirá la prescripción en estos supuestos la iniciación, con conocimiento del interesado, del procedimiento de ejecución, volviendo a transcurrir el plazo si aquél está paralizado durante más de un mes por causa no imputable al infractor. En el caso de desestimación presunta del recurso de alzada o de reposición interpuesto contra la resolución por la que se imponga la sanción, el plazo de prescripción de la sanción comenzará a contarse desde el día siguiente a aquél en que finalice el plazo legalmente previsto para la resolución de dichos recursos.
4. Se producirá la caducidad del procedimiento sancionador en caso de no haber recaído resolución transcurridos nueve meses desde su iniciación. La falta de impulso de alguno de los trámites seguidos en el procedimiento no producirá por sí misma su caducidad. Si se acuerda la acumulación en un único procedimiento de infracciones que hasta entonces se tramitaban separadamente, el plazo para dictar resolución se contará desde el acuerdo de iniciación del último de los procedimientos incoado.
Las actuaciones realizadas en el curso de un procedimiento caducado, así como los documentos y otros elementos de prueba obtenidos en dicho procedimiento, conservarán su validez y eficacia a efectos probatorios en otros procedimientos iniciados o que puedan iniciarse con posterioridad en relación con el mismo u otro responsable.
En cualquier caso, podrá iniciarse un procedimiento sancionador en tanto no haya prescrito la infracción, con independencia del momento en que hubieran finalizado las diligencias preliminares dirigidas al esclarecimiento de los hechos o la caducidad de un procedimiento previo sobre los mismos hechos.
5. De forma complementaria a los supuestos recogidos en el artículo 22 de la Ley 39/2015, de 1 de octubre, del Procedimiento Administrativo Común de las Administraciones Públicas, el transcurso del plazo de nueve meses previsto para resolver el procedimiento se podrá suspender, mediante resolución motivada, cuando deba solicitarse a terceros la aportación de documentos y otros elementos de juicio necesarios o cuando se requiera la cooperación o coordinación con otras entidades. A tales efectos, el tiempo de suspensión abarcará el tiempo que transcurra desde la remisión de la solicitud hasta la recepción de la información solicitada por el órgano competente para continuar el procedimiento.
6. En caso de sanciones pecuniarias impuestas sobre entidades disueltas y liquidadas, la administración correspondiente podrá dirigirse, para el cobro de las sanciones pecuniarias impuestas a dichas entidades, contra los socios o partícipes que responderán solidariamente del importe de la deuda y hasta el límite del valor de la cuota de liquidación que se les hubiera adjudicado.
Artículo 45. Garantías procedimentales.
No se podrá imponer sanción alguna por las infracciones tipificadas en esta ley sino en virtud de procedimiento instruido con arreglo a lo dispuesto en este título y, supletoriamente, en la normativa de procedimiento administrativo común.
Artículo 46. Órganos competentes.
1. Son órganos competentes para la imposición de sanciones:
a) La persona titular de la Secretaría de Estado de Vivienda y Agenda Urbana, para la sanción de las infracciones muy graves.
b) La persona titular de la Secretaría General de Agenda Urbana, Vivienda y Arquitectura, para la sanción de las infracciones graves.
c) La persona titular de la Dirección General de Planificación y Evaluación, para la sanción de las infracciones leves.
2. Las competencias del apartado 1 podrán ser delegadas en la medida y extensión que se considere conveniente, y en concreto, en órganos que tengan encomendada la tramitación automatizada de denuncias.
Artículo 47. Incoación.
1. El procedimiento sancionador se incoará de oficio por el órgano competente de la Secretaría de Estado de Vivienda y Agenda Urbana que tenga noticia de los hechos que puedan constituir infracciones tipificadas en esta ley, por iniciativa propia o mediante denuncia de cualquier persona que tenga conocimiento de los hechos.
El procedimiento podrá iniciarse a partir de la aplicación de técnicas automatizadas de comprobación de información.
2. El acuerdo de inicio, además del contenido señalado en la Ley 39/2015, de 1 de octubre, deberá contener una referencia a que se dispone de un plazo de veinte días naturales para efectuar el pago, con la reducción y las consecuencias establecidas en el artículo 49, o para formular las alegaciones y proponer las pruebas que estime convenientes. En este caso, se indicarán los lugares, oficinas o dependencias donde puede presentarlas. Si en el plazo señalado en el párrafo anterior no se han formulado alegaciones o no se ha abonado la multa, se indicará que el procedimiento se tendrá por concluido el día siguiente a la finalización de dicho plazo, conforme se establece en el artículo 50.4.
3. Con carácter previo a la incoación del procedimiento sancionador por incumplimientos de carácter técnico o documental, el órgano competente podrá requerir la subsanación en un plazo de quince días, salvo que concurra dolo o reincidencia.
Artículo 48. Clases de procedimiento sancionador.
1. Notificado el acuerdo de inicio, ya sea en el acto o en un momento posterior, el denunciado dispondrá de un plazo de veinte días naturales para realizar el pago voluntario con reducción de la sanción, o para formular las alegaciones y proponer o aportar las pruebas que estime oportunas. Si se efectúa el pago de la sanción en las condiciones indicadas, se seguirá el procedimiento sancionador abreviado, y en caso de no hacerlo, el procedimiento sancionador ordinario.
2. El procedimiento sancionador abreviado no será de aplicación cuando se aprecie alguna de las circunstancias del artículo 43.1, y ello suponga la posibilidad de incrementar la cuantía de la sanción.
Artículo 49. Procedimiento sancionador abreviado.
Una vez realizado el pago voluntario de la sanción dentro del plazo de veinte días naturales contados desde el día siguiente al de la notificación del acuerdo de inicio, concluirá el procedimiento sancionador con las siguientes consecuencias:
a) La reducción del cincuenta por ciento del importe de la sanción.
b) La renuncia a formular alegaciones. En el caso de que se formulen se tendrán por no presentadas.
c) La terminación del procedimiento, sin necesidad de dictar resolución expresa, el día en que se realice el pago.
d) El agotamiento de la vía administrativa, siendo recurrible únicamente ante el orden jurisdiccional contencioso-administrativo.
e) El plazo para interponer el recurso contencioso-administrativo se iniciará el día siguiente a aquel en que tenga lugar el pago.
f) La firmeza de la sanción en la vía administrativa desde el momento del pago, produciendo plenos efectos desde el día siguiente.
Artículo 50. Procedimiento sancionador ordinario.
1. Notificado el acuerdo de inicio, el interesado dispondrá de un plazo de veinte días naturales para formular las alegaciones que tenga por conveniente y proponer o aportar las pruebas que estime oportunas.
2. El instructor podrá acordar que se practiquen las pruebas que estime pertinentes para la averiguación y calificación de los hechos y para la determinación de las posibles responsabilidades. La denegación de la práctica de las pruebas deberá ser motivada, dejando constancia en el procedimiento sancionador.
3. Concluida la instrucción del procedimiento sancionador, el órgano instructor elevará propuesta de resolución al órgano competente para sancionar para que dicte la resolución que proceda. Únicamente se dará traslado de la propuesta al interesado, para que pueda formular nuevas alegaciones en el plazo de quince días naturales, si figuran en el procedimiento sancionador o se han tenido en cuenta en la resolución otros hechos u otras alegaciones y pruebas diferentes a las aducidas por el interesado.
4. Si el denunciado no formula alegaciones ni abona el importe de la multa en el plazo de veinte días naturales siguientes al de la notificación del acuerdo de inicio, éste surtirá el efecto de acto resolutorio del procedimiento sancionador en los siguientes casos:
a) Infracciones leves en todos los casos.
b) Infracciones graves. En estos supuestos, la sanción podrá ejecutarse transcurridos treinta días naturales desde la notificación de la denuncia.
5. La terminación del procedimiento pone fin a la vía administrativa y la sanción se podrá ejecutar desde el día siguiente al transcurso de los treinta días antes indicados.
Artículo 51. Recursos en el procedimiento sancionador ordinario.
1. La resolución sancionadora pondrá fin a la vía administrativa y la sanción se podrá ejecutar desde el día siguiente a aquel en que se notifique al interesado, produciendo plenos efectos, o, en su caso, una vez haya transcurrido el plazo indicado en el artículo 51.4.
2. Contra las resoluciones sancionadoras, podrá interponerse recurso de reposición, con carácter potestativo, en el plazo de un mes contado desde el día siguiente al de su notificación. El recurso se interpondrá ante el órgano que dictó la resolución sancionadora, que será el competente para resolverlo.
3. La interposición del recurso de reposición no suspenderá la ejecución del acto impugnado ni la de la sanción, si fuera calificada como leve. En el caso de que el recurrente solicite la suspensión de la ejecución, ésta se entenderá denegada transcurrido el plazo de un mes desde la solicitud sin que se haya resuelto.
4. No se tendrán en cuenta en la resolución del recurso hechos, documentos y alegaciones del recurrente que pudieran haber sido aportados en el procedimiento originario.
5. El recurso de reposición regulado en este artículo se entenderá desestimado si no recae resolución expresa en el plazo de un mes, quedando expedita la vía contencioso-administrativa.»
Veintiuno. Se añade una nueva disposición adicional duodécima, con el siguiente contenido:
«Disposición adicional duodécima. Respecto a la legislación autonómica.
1. La presente ley se dicta al amparo de la competencia exclusiva que el artículo 149.1.8.º de la Constitución Española otorga al Estado en materia de legislación civil, sin perjuicio de la conservación, modificación y desarrollo por las comunidades autónomas de los derechos civiles, forales o especiales, allí donde existan, como en la Comunidad Autónoma de Cataluña, y sin perjuicio, asimismo, de las competencias de las comunidades autónomas en materia de vivienda y de las normas dictadas por las mismas en ejercicio de las competencias anteriormente mencionadas.
2. En particular, las previsiones de esta ley relativas al arrendamiento de vivienda temporal y de habitaciones o estancias de una vivienda se entienden sin perjuicio de las disposiciones que, en ejercicio de las competencias a que se refiere el apartado anterior, hayan dictado o dicten las comunidades autónomas, que serán de aplicación en su respectivo ámbito territorial.»
Veintidós. Se añade una nueva disposición transitoria octava, con el siguiente contenido:
«Disposición transitoria octava. Régimen de los contratos de temporada o de vivienda temporal formalizados antes de la entrada en vigor del Real Decreto-ley 26/2026, de 29 de septiembre, por el que se adoptan medidas urgentes para la protección de la función social de la vivienda y la ampliación de la oferta de vivienda asequible.
1. Los contratos de arrendamiento por temporada, de vivienda temporal, y los de similar naturaleza sometidos a la presente ley, celebrados con anterioridad a la entrada en vigor del Real Decreto-ley 26/2026, de 29 de septiembre, por el que se adoptan medidas urgentes para la protección de la función social de la vivienda y la ampliación de la oferta de vivienda asequible, continuarán gozando de la consideración de contratos de arrendamiento para uso distinto del de vivienda y rigiéndose por lo establecido en el régimen jurídico que les era de aplicación hasta la finalización del plazo de duración pactado en el propio contrato, alcanzado el cual quedarán extinguidos sin posibilidad de prórroga.
2. El arrendamiento temporal renovado se regirá por lo dispuesto en la presente ley para los arrendamientos de vivienda temporal.»
Se modifica la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda, en los siguientes términos:
Uno. Se modifica el apartado k) del artículo 3, que queda redactado como sigue:
«k) Gran tenedor: a los efectos de lo establecido en esta ley, la persona física o jurídica que sea titular de más de diez inmuebles urbanos de uso residencial o una superficie construida de más de 1.500 m2 de uso residencial, excluyendo en todo caso garajes y trasteros. Esta definición podrá ser particularizada en la declaración de entornos de mercado residencial tensionado hasta aquellos titulares de cinco o más inmuebles de uso residencial ubicadas en dicho ámbito, cuando así sea motivado por la comunidad autónoma en la correspondiente memoria justificativa.
Dicha condición se deberá acreditar mediante certificación del Registro de la Propiedad en el que consten la relación de propiedades a su nombre.
Cuando una finca registral comprenda un edificio compuesto por varias unidades susceptibles de uso residencial, se entenderá que cada una de dichas unidades constituye un inmueble independiente a efectos de cómputo, con independencia de que no exista división horizontal inscrita.»
Dos. Se modifica el apartado 1 de la disposición transitoria cuarta, que queda como sigue:
«1. Los contratos de arrendamientos sometidos a la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos, celebrados con anterioridad a la entrada en vigor de esta ley, serán susceptibles de prórroga de conformidad con lo dispuesto en el artículo 10 de dicha ley, en la redacción introducida por la presente ley, y se actualizarán con el límite máximo aplicable de acuerdo con la disposición adicional undécima introducida por esta ley, y la redacción dada al artículo 18.1 de la Ley 29/1994, de 24 de noviembre, en la redacción dada por el Real Decreto-ley 26/2026, de 29 de septiembre, por el que se adoptan medidas urgentes para la protección de la función social de la vivienda y la ampliación de la oferta de vivienda asequible, por el que se adoptan medidas urgentes en materia de vivienda para dar respuesta a la emergencia habitacional. En todo lo demás, el régimen jurídico de estos contratos será el que estuviese vigente en el momento de su celebración.»
Se modifica de la Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil, en los siguientes términos:
Uno. Se modifica el apartado 2 del artículo 685, que queda redactado como sigue:
«2. A la demanda se acompañarán el título o títulos de crédito, revestidos de los requisitos que esta ley exige para el despacho de la ejecución, así como los demás documentos a que se refieren el artículo 550 y, en sus respectivos casos, los artículos 573 y 574 de la presente ley.
En caso de ejecución sobre bienes hipotecados o sobre bienes en régimen de prenda sin desplazamiento, si no pudiese presentarse el título inscrito, deberá acompañarse con el que se presente certificación del Registro que acredite la inscripción y subsistencia de la hipoteca.
En supuestos de demanda de ejecución sobre bienes hipotecados deberá indicarse si el inmueble objeto de esta constituye la vivienda habitual del deudor, así como si concurre en la parte ejecutante la condición de gran tenedora de vivienda conforme a lo previsto en la letra b) del apartado 6 del artículo 439.
En el caso de indicarse que no se tiene la condición de gran tenedor, a efectos de corroborar tal extremo, se deberá adjuntar a la demanda certificación del Registro de la Propiedad en el que consten la relación de viviendas a nombre de la parte actora.»
Dos. Se añade un nuevo apartado 6 al artículo 22, con la siguiente redacción:
«6. En los procesos de desahucio por falta de pago de rentas o cantidades debidas u otros supuestos del artículo 250.1, cuando se acredite que la persona arrendataria se encuentra en situación de vulnerabilidad económica en los términos legalmente previstos, y no aplicándose para el supuesto previsto en el artículo 2.1 del Real Decreto-ley 26/2026, de 29 de septiembre, por el que se adoptan medidas urgentes para la protección de la función social de la vivienda y la ampliación de la oferta de vivienda asequible, si la Administración pública competente no ofrece una alternativa habitacional adecuada, estará obligada a enervar la acción mediante el pago al arrendador o la consignación judicial de la totalidad de las cantidades reclamadas y de las que se hayan devengado hasta el momento del pago o consignación.
Acreditada la situación de vulnerabilidad, esta circunstancia será comunicada inmediatamente a la Administración pública competente, que dispondrá de un plazo máximo e improrrogable de dos meses desde la notificación para ofrecer una alternativa habitacional adecuada o, en defecto de esta, efectuar el pago o la consignación.
Durante este plazo quedará suspendido el curso del procedimiento y, en su caso, el lanzamiento.
Efectuado dentro del plazo el pago o la consignación de la totalidad de las cantidades debidas, se declarará enervada la acción y terminado el procedimiento, manteniéndose vigente el contrato de arrendamiento.
Transcurrido el plazo de dos meses sin que se haya ofrecido una alternativa habitacional adecuada ni se haya producido el pago íntegro o la consignación, la administración pública competente quedará subrogada automáticamente en la posición deudora del arrendatario, y no habrá lugar para el lanzamiento, manteniéndose vigente el contrato de arrendamiento hasta su expiración en tanto se mantenga la situación de vulnerabilidad económica en los términos legalmente previstos.
La enervación prevista en este apartado será independiente de la establecida en el apartado 4 y no computará como enervación anterior a los efectos de dicho apartado ni impedirá que la persona arrendataria pueda ejercer posteriormente, en su caso, la enervación ordinaria prevista en el mismo.
La enervación extraordinaria prevista en este apartado podrá producirse aunque el arrendador haya efectuado el requerimiento fehaciente de pago previsto en el apartado 4.
La Administración General de Estado compensará los gastos en los que incurran las Comunidades Autónomas en aplicación de lo dispuesto en este apartado, con excepción de los posibles intereses que pudieran devengarse como consecuencia del retraso en el cumplimiento en la obligación de enervación.
En la Comunidad Autónoma del País Vasco y en la Comunidad Foral de Navarra la instrumentación financiera se acordará bilateralmente con arreglo a sus respectivos regímenes económicos y financieros.»
Primero. Con efectos desde 1 de enero de 2026, se modifica la disposición adicional quincuagésima quinta de la Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas y de modificación parcial de las leyes de los Impuestos sobre Sociedades, sobre la Renta de no Residentes y sobre el Patrimonio, que queda redactada de la siguiente forma:
«Disposición adicional quincuagésima quinta. Imputación de rentas inmobiliarias durante los períodos impositivos 2023, 2024, 2025 y 2026.
El porcentaje de imputación del 1,1 por ciento previsto en el artículo 85 de esta ley resultará de aplicación en el caso de inmuebles localizados en municipios en los que los valores catastrales hayan sido revisados, modificados o determinados mediante un procedimiento de valoración colectiva de carácter general, de conformidad con la normativa catastral, siempre que hubieran entrado en vigor a partir de 1 de enero de 2012.»
Segundo. Con efectos desde la entrada en vigor de este Real Decreto-ley, se introducen las siguientes modificaciones en la Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas y de modificación parcial de las leyes de los Impuestos sobre Sociedades, sobre la Renta de no Residentes y sobre el Patrimonio, en los siguientes términos:
Uno. Se modifica la letra ñ del artículo 7, que queda redactada de la siguiente forma:
«ñ) Los rendimientos positivos del capital mobiliario procedentes de los seguros de vida, depósitos y contratos financieros a través de los cuales se instrumenten los Planes de Ahorro a Largo Plazo a que se refiere la disposición adicional vigésima sexta de esta ley, siempre que el contribuyente no efectúe disposición alguna del capital resultante del Plan antes de finalizar el plazo de cinco años desde su apertura.
Cualquier disposición del citado capital antes de la finalización de dicho plazo o el incumplimiento de cualquier otro requisito de los previstos en la disposición adicional vigésima sexta de esta ley durante la vigencia del Plan, determinará la obligación de integrar los rendimientos a que se refiere el párrafo anterior generados durante la vigencia del Plan en el período impositivo en el que se produzca tal incumplimiento.»
Dos. Se modifica el apartado 2 del artículo 23, que queda redactado de la siguiente forma:
«2. En los supuestos de arrendamiento de bienes inmuebles destinados a vivienda a que se refiere el apartado 1 del artículo 2 de la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos, el rendimiento neto positivo calculado con arreglo a lo dispuesto en el apartado anterior se reducirá:
a) Cuando se hubiera formalizado por el mismo arrendador un nuevo contrato de arrendamiento y no tenga éste, en el momento de la celebración del contrato, la consideración de gran tenedor a que se refiere la letra k) del artículo 3 de la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda:
1.º En el que la renta inicial se hubiera rebajado en más de un 5 por ciento en relación con la última renta del anterior contrato de arrendamiento de la misma vivienda, una vez aplicada, en su caso, la cláusula de actualización anual del contrato anterior:
a´) En un 100 por ciento cuando una vez finalizado el plazo mínimo de cinco años o la última de las prórrogas a que se refieren, respectivamente, los artículos 9 y 10 de la Ley 29/1994, de 24 de noviembre, se hubiera formalizado por el mismo arrendador un nuevo contrato de arrendamiento con el mismo arrendatario.
La misma reducción resultará de aplicación cuando el nuevo contrato de arrendamiento se hubiera celebrado con otro arrendatario, siempre que la citada renta inicial fuera inferior al límite máximo del precio aplicable conforme al sistema de índices de precios de referencia atendiendo a las condiciones y características de la vivienda arrendada y del edificio en que se ubique previsto en la disposición adicional segunda del Real Decreto-ley 7/2019, de 1 de marzo, de medidas urgentes en materia de vivienda y alquiler o valor aplicable, todo ello de acuerdo con la metodología y los criterios establecidos por resolución del Ministerio de Vivienda y Agenda Urbana.
b´) En un 95 por ciento, cuando no dándose el requisito previsto en el párrafo anterior, la vivienda esté situada en una zona de mercado residencial tensionado y el arrendatario tenga una edad comprendida entre 18 y 35 años.
c´) En un 90 por ciento, cuando no dándose los requisitos previstos en los párrafos anteriores, la vivienda esté situada en una zona de mercado residencial tensionado.
d´) En un 85 por ciento, cuando no dándose los requisitos previstos en los párrafos anteriores, el arrendatario tenga una edad comprendida entre 18 y 35 años.
e’) En un 70 por ciento, en los restantes casos no previstos en los párrafos anteriores.
A efectos de aplicar la reducción prevista en las letras b´) y d´) anteriores, cuando existan varios arrendatarios de una misma vivienda, esta reducción se aplicará sobre la parte del rendimiento neto que proporcionalmente corresponda a los arrendatarios que cumplan el requisito de edad referido.
2.º En el que la renta inicial no sea superior a la última renta del anterior contrato de arrendamiento de la misma vivienda, una vez aplicada, en su caso, la cláusula de actualización anual del contrato anterior, en un 50 por ciento.
3.º En el que la renta inicial se hubiera incrementado en relación con la última renta del anterior contrato de arrendamiento de la misma vivienda, una vez aplicada, en su caso, la cláusula de actualización anual del contrato anterior, se reducirá:
a´) En un 40 por ciento, cuando el citado incremento de la renta inicial sea igual o inferior al 5 por ciento.
b´) En un 30 por ciento, cuando el citado incremento de la citada renta inicial fuera superior al 5 por ciento pero igual o inferior al 10 por ciento.
c´) En un 25 por ciento, cuando el citado incremento de la citada renta inicial fuera superior al 10 por ciento pero igual o inferior al 15 por ciento.
d´)En un 20 por ciento, cuando el citado incremento de la citada renta inicial fuera superior al 15 por ciento pero igual o inferior al 20 por ciento.
e´) En un 15 por ciento, cuando el citado incremento de la citada renta inicial fuera superior al 20 por ciento.
b) Cuando el contribuyente hubiera alquilado por primera vez la vivienda y no tenga, en el momento de la celebración del contrato, la consideración de gran tenedor a que se refiere la letra k) del artículo 3 de la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda:
1.º En un 100 por ciento, cuando la citada renta inicial fuera inferior al límite máximo del precio aplicable conforme al sistema de índices de precios de referencia señalado anteriormente, o valor aplicable de acuerdo con la metodología y los criterios establecidos por resolución del Ministerio de Vivienda y Agenda Urbana.
2.º En un 95 por ciento, cuando no dándose el requisito previsto en el párrafo anterior, la vivienda esté situada en una zona de mercado residencial tensionado y el arrendatario tenga una edad comprendida entre 18 y 35 años.
3.º En un 90 por ciento, cuando no dándose los requisitos previstos en los párrafos anteriores, la vivienda esté situada en una zona de mercado residencial tensionado.
4.º En un 85 por ciento, cuando no dándose los requisitos previstos en los párrafos anteriores, el arrendatario tenga una edad comprendida entre 18 y 35 años.
A efectos de aplicar la reducción prevista en los números 2.º y 4.º anteriores, cuando existan varios arrendatarios de una misma vivienda, esta reducción se aplicará sobre la parte del rendimiento neto que proporcionalmente corresponda a los arrendatarios que cumplan el requisito de edad referido.
5.º En un 50 por ciento, cuando la renta sea superior o igual al límite máximo del precio aplicable conforme al sistema de índices de precios de referencia señalado anteriormente o valor aplicable de acuerdo con la metodología y los criterios establecidos por resolución del Ministerio de Vivienda y Agenda Urbana.
c) En un 70 por ciento cuando el arrendatario sea una Administración Pública o entidad sin fines lucrativos a las que sea de aplicación el régimen especial regulado en el título II de la Ley 49/2002, de 23 de diciembre, de régimen fiscal de las entidades sin fines lucrativos y de los incentivos fiscales al mecenazgo, que destine la vivienda al alquiler social con una renta mensual inferior a la establecida en el programa de ayudas al alquiler del plan estatal de vivienda, o al alojamiento de personas en situación de vulnerabilidad económica a que se refiere la Ley 19/2021, de 20 de diciembre, por la que se establece el ingreso mínimo vital, o cuando la vivienda esté acogida a algún programa público de vivienda o calificación en virtud del cual la Administración competente establezca una limitación en la renta del alquiler.
d) En un 60 por ciento cuando la vivienda hubiera sido objeto de una actuación de rehabilitación en los términos previstos en el apartado 1 del artículo 41 del Reglamento del Impuesto que hubiera finalizado en los dos años anteriores a la fecha de la celebración del contrato de arrendamiento.
Los requisitos señalados en los párrafos anteriores deberán cumplirse en el momento de celebrar el contrato de arrendamiento, siendo la reducción aplicable durante la vigencia del contrato mientras se sigan cumpliendo los mismos. No obstante, la reducción será del 80 por ciento durante el periodo en que, de acuerdo con lo dispuesto en el apartado 1 del artículo 10 de la Ley de Arrendamientos Urbanos, se prorrogue tácitamente el contrato de arrendamiento de vivienda en los supuestos en que la renta inicial no exceda del límite máximo del precio aplicable conforme al sistema de índices de precios de referencia señalado anteriormente o valor aplicable de acuerdo con la metodología y los criterios establecidos por resolución del Ministerio de Vivienda y Agenda Urbana, en el momento de dicha prórroga, siempre que el arrendador no tenga la consideración de gran tenedor a que se refiere la letra k) del artículo 3 de la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda.
En caso de cumplirse los requisitos para aplicar varias de las reducciones señaladas a un mismo rendimiento neto, le resultará de aplicación la reducción de mayor cuantía.
Estas reducciones sólo resultarán aplicables sobre los rendimientos netos positivos que hayan sido calculados por el contribuyente en una autoliquidación presentada antes de que se haya iniciado un procedimiento de verificación de datos, de comprobación limitada o de inspección que incluya en su objeto la comprobación de tales rendimientos.
En ningún caso resultarán de aplicación las reducciones respecto de la parte de los rendimientos netos positivos derivada de ingresos no incluidos o de gastos indebidamente deducidos en la autoliquidación del contribuyente y que se regularicen en alguno de los procedimientos citados en el párrafo anterior, incluso cuando esas circunstancias hayan sido declaradas o aceptadas por el contribuyente durante la tramitación del procedimiento. Tampoco resultarán de aplicación las reducciones en relación con aquellos contratos de arrendamiento que incumplan lo dispuesto en el apartado 6 del artículo 17 de la Ley de Arrendamientos Urbanos.
Las zonas de mercado residencial tensionado a las que podrá resultar de aplicación lo previsto en este apartado serán las recogidas en la resolución que, de acuerdo con lo dispuesto en la legislación estatal en materia de vivienda, apruebe el Ministerio de Vivienda y Agenda Urbana.»
Tres. Se modifica el apartado 1 del artículo 67, que queda redactado de la siguiente forma:
«1. La cuota líquida estatal del Impuesto será el resultado de disminuir la cuota íntegra estatal en la suma de:
a) Las deducciones previstas en el apartado 1 y 6 del artículo 68 de esta ley.
b) El 50 por ciento del importe total de las deducciones previstas en los apartados 2, 3, 4 y 5 del artículo 68 de esta ley.»
Cuatro. Se añade un apartado 6 artículo 68, que queda redactado de la siguiente forma:
«6. Deducción por alquiler de la vivienda habitual.
Los contribuyentes cuya base imponible sea inferior a 33.007,20 euros anuales podrán deducirse el 10 por ciento de las cantidades satisfechas en el período impositivo por el alquiler de su vivienda habitual.
La base máxima de esta deducción será de:
a) cuando la base imponible sea igual o inferior a 23.007,20 euros anuales: 11.630 euros anuales,
b) cuando la base imponible esté comprendida entre 23.007,20 y 33.007,20 euros anuales: 11.630 euros menos el resultado de multiplicar 1,163 por la diferencia entre la base imponible y 23.007,20 euros anuales.
Para la aplicación de la deducción será necesario que, durante al menos la mitad del periodo impositivo, ni el contribuyente ni ninguno de los miembros de su unidad familiar sean titulares, de manera individual o conjuntamente, de la totalidad del pleno dominio o de un derecho real de uso o disfrute constituido sobre otra vivienda distante a menos de cincuenta kilómetros de la vivienda arrendada, salvo que exista una resolución administrativa o judicial que les impida su uso como residencia.»
Cinco. Se añade una nueva sección 8.ª en el título X, que queda redactada de la siguiente forma:
«Sección 8.ª Cuenta de Ahorro e Inversión Financia Europa
Artículo 95 ter. Tributación del titular de la Cuenta de Ahorro e Inversión Financia Europa.
1. Los contribuyentes que sean titulares de una Cuenta de Ahorro e Inversión Financia Europa regulada en el título XI de la Ley 6/2023, de 17 de marzo, de los Mercados de Valores y de los Servicios de Inversión, aplicarán las normas previstas en este artículo a las rentas derivadas de dicha cuenta siempre que se cumplan los siguientes requisitos:
a) La Cuenta de Ahorro e Inversión Financia Europa deberá tener un único titular y su titularidad será intransmisible.
b) La Cuenta de Ahorro e Inversión Financia Europa deberá estar identificada de forma separada respecto de otras cuentas, contratos o instrumentos financieros del contribuyente.
c) El contribuyente sólo podrá ser titular de una Cuenta de Ahorro e Inversión Financia Europa. Los activos y el efectivo integrados en la cuenta podrán ser movilizados exclusivamente a otra Cuenta de Ahorro e Inversión Financia Europa en la misma u otra entidad proveedora. La movilización deberá efectuarse por la totalidad de los activos y el efectivo integrados en la cuenta y en los términos establecidos en el artículo 347 de la Ley 6/2023, de 17 de marzo.
d) Las aportaciones a la Cuenta de Ahorro e Inversión Financia Europa deberán realizarse exclusivamente en dinero.
e) Únicamente podrán integrarse en la Cuenta de Ahorro e Inversión Financia Europa los activos elegibles previstos en el artículo 348 de la Ley 6/2023, de 17 de marzo, sin perjuicio del tratamiento aplicable a la pérdida sobrevenida de elegibilidad de los activos previsto en el artículo 349 de la misma ley.
f) El importe de las aportaciones pendientes de recuperación correspondientes a la Cuenta de Ahorro e Inversión Financia Europa de un mismo contribuyente no podrá exceder de 150.000 euros.
A estos efectos, el importe de las aportaciones pendientes de recuperación se minorará en la parte de las disposiciones totales o parciales que corresponda a aportaciones recuperadas por el contribuyente.
A los efectos de lo dispuesto en este artículo, se entenderá por aportaciones pendientes de recuperación el importe de las aportaciones efectuadas por el contribuyente a la cuenta que no hubiera sido recuperado con ocasión de disposiciones anteriores.
2. A efectos de lo dispuesto en este artículo, se entenderá por valor liquidativo de la cuenta el valor de mercado de los activos integrados en la misma, incrementado en el importe del efectivo integrado en dicha cuenta.
Salvo prueba en contrario, se entenderán incluidos en el valor liquidativo de la cuenta los gastos y tributos inherentes a las operaciones efectuadas con los activos integrados en la cuenta, excluidos los intereses, por haber formado parte del importe de la adquisición o suscripción de los activos, por haber minorado el importe de la transmisión o reembolso de los mismos o por haberse satisfecho con cargo al efectivo integrado en la cuenta.
Se entenderá incluido en el valor liquidativo de la cuenta el importe derivado de reducciones de capital que tengan por finalidad la devolución de aportaciones y no procedan de beneficios no distribuidos, el importe derivado de distribuciones de la prima de emisión de acciones o participaciones y el importe derivado de las cuotas de liquidación social en caso de disolución de sociedades.
3. No se integrarán en la base imponible del contribuyente las ganancias o pérdidas patrimoniales derivadas de la transmisión o reembolso de los activos integrados en una Cuenta de Ahorro e Inversión Financia Europa hasta el momento en que se efectúe una disposición total o parcial de la cuenta, sin perjuicio de lo dispuesto en el apartado 8.
Las ganancias o pérdidas patrimoniales a que se refiere el párrafo anterior se integrarán, en su caso, en la base imponible del ahorro de acuerdo con el artículo 49.1, letra b), en el período impositivo en que se efectúe la disposición total o parcial de la cuenta conforme a las siguientes reglas:
a) En caso de disposición total de la cuenta, la ganancia o pérdida patrimonial se determinará por la diferencia entre el valor liquidativo de la cuenta en la fecha de la disposición y el importe de las aportaciones pendientes de recuperación correspondientes a dicha cuenta.
b) En caso de disposición parcial de la cuenta, la ganancia o pérdida patrimonial correspondiente a dicha disposición se determinará aplicando al importe dispuesto la proporción que represente la diferencia, positiva o negativa, entre el valor liquidativo de la cuenta en la fecha de la disposición y las aportaciones pendientes de recuperación respecto de dicho valor liquidativo, conforme a la siguiente fórmula:
El importe de las aportaciones pendientes de recuperación que se entiende recuperado se determinará aplicando al importe dispuesto la proporción que representen las aportaciones pendientes de recuperación respecto del valor liquidativo de la cuenta en la fecha de la disposición.
El importe así determinado minorará las aportaciones pendientes de recuperación correspondientes a la cuenta.
c) Cuando de una disposición parcial resulte una pérdida patrimonial, dicha pérdida no se integrará en la base imponible con ocasión de dicha disposición. No obstante, dicha pérdida se integrará minorando las ganancias patrimoniales que se pongan de manifiesto en posteriores disposiciones de la cuenta sucesivamente. El importe no minorado pendiente, en su caso, se integrará en la base imponible del ahorro cuando se produzca la disposición total de la cuenta.
4. Se excluirá de gravamen la ganancia patrimonial determinada de conformidad con lo dispuesto en el apartado 3 u 8, según corresponda, en la parte proporcionalmente atribuible a aportaciones que hubieran permanecido en la cuenta durante más de cinco años, en los importes siguientes:
a) El 100 por ciento de dicha ganancia patrimonial, hasta alcanzar una cuantía máxima total de 10.000 euros por contribuyente en aplicación de este régimen.
b) El 20 por ciento de la parte restante de la ganancia patrimonial a que se refiere el primer párrafo, una vez aplicado lo dispuesto en la letra a).
A efectos de determinar la antigüedad de las aportaciones correspondientes a cada disposición total o parcial, se considerará que las aportaciones recuperadas son las aportaciones más antiguas efectuadas a la cuenta.
Con carácter previo a la aplicación de lo dispuesto en este apartado, se aplicará lo previsto en la letra c) del apartado 3.
5. A los solos efectos de lo previsto en el artículo 37.2 de esta ley, los valores integrados en una Cuenta de Ahorro e Inversión Financia Europa no se considerarán homogéneos con otros valores de los que sea titular el contribuyente.
6. No resultará de aplicación el régimen previsto en el artículo 94.1.a) de esta ley a las operaciones de transmisión o reembolso de acciones o participaciones en instituciones de inversión colectiva integradas en la Cuenta de Ahorro e Inversión Financia Europa.
7. Los rendimientos del capital mobiliario a que se refiere el artículo 25.1 de esta ley, derivados de los activos integrados en la cuenta, no se considerarán integrados en la misma y tributarán conforme a las normas de esta ley, sin que les resulte de aplicación el régimen previsto en este artículo, con la excepción de los importes derivados de supuestos de reducción de capital que tengan por finalidad la devolución de aportaciones y no procedan de beneficios no distribuidos, o de distribución de la prima de emisión de acciones o participaciones.
En los supuestos de reducción de capital que tengan por finalidad la devolución de aportaciones y no procedan de beneficios no distribuidos, o de distribución de la prima de emisión de acciones o participaciones, el importe obtenido minorará el valor de adquisición de los valores o participaciones afectados hasta su anulación, sin que proceda integrar en la base imponible del impuesto el exceso que pudiera existir sobre dicho valor de adquisición como rendimiento del capital mobiliario.
8. En caso de fallecimiento o pérdida de la condición de contribuyente por este Impuesto del titular de una Cuenta de Ahorro e Inversión Financia Europa, se integrarán en la base imponible del ahorro las ganancias o pérdidas patrimoniales puestas de manifiesto con anterioridad y no integradas por aplicación de este régimen especial.
A estos efectos, la ganancia o pérdida patrimonial se determinará, en la fecha de devengo del último período impositivo que deba declararse por este Impuesto, por la diferencia entre, por una parte, la suma del efectivo que permanezca integrado en la cuenta y el valor de adquisición de los activos que permanezcan integrados en ella y, por otra, las aportaciones pendientes de recuperación. El resultado, minorado, en su caso, por las pérdidas patrimoniales pendientes de integración a que se refiere el apartado 3.c), se integrará en la base imponible del ahorro correspondiente al último período impositivo que deba declararse por este Impuesto. En caso de pérdida de la condición de contribuyente, se practicará autoliquidación complementaria, sin sanción, intereses de demora ni recargo alguno, en el plazo de declaración del Impuesto correspondiente al primer período impositivo en el que ya no se tuviera tal condición.
Cuando la pérdida de la condición de contribuyente se ocasione por el traslado de residencia a otro Estado miembro de la Unión Europea o del Espacio Económico Europeo, el contribuyente podrá optar por integrar las ganancias o pérdidas patrimoniales puestas de manifiesto con anterioridad y no integradas por aplicación de este régimen especial determinadas conforme a lo dispuesto en el párrafo anterior, o por integrar dichas ganancias o pérdidas patrimoniales a medida que se vayan transmitiendo o reembolsando los activos que hubieran permanecido integrados en la cuenta a fecha de devengo del último período impositivo que deba declararse por este Impuesto, de forma proporcional a los respectivos valores de adquisición, mediante la presentación de una autoliquidación complementaria sin sanción, intereses de demora ni recargo alguno, correspondiente al último período que deba declararse por este Impuesto. La autoliquidación se presentará en el plazo de declaración del Impuesto correspondiente al período impositivo en el que se produzca la transmisión o reembolso.
9. Los requisitos previstos en el apartado 1 deberán cumplirse durante toda la vigencia de la Cuenta de Ahorro e Inversión Financia Europa y, a efectos de la aplicación del régimen previsto en este artículo, podrán ser comprobados por la Administración tributaria.
El incumplimiento de cualquiera de dichos requisitos conllevará la pérdida del derecho a aplicar el régimen previsto en este artículo desde la fecha del incumplimiento. A efectos de este Impuesto, se entenderá efectuada la disposición total de la cuenta en la fecha en la que se produzca el incumplimiento.
La ganancia o pérdida patrimonial correspondiente a la disposición total de la cuenta se determinará por la diferencia entre el valor liquidativo de la cuenta y el importe de las aportaciones pendientes de recuperación correspondientes a dicha cuenta en la fecha del incumplimiento. El resultado se integrará en la base imponible del ahorro del período impositivo en el que se hubiera producido el incumplimiento, sin que resulte aplicable la exclusión de gravamen prevista en el apartado 4.
Desde la fecha del incumplimiento, las rentas derivadas de los activos que permanezcan en la cuenta se determinarán e integrarán conforme a las normas generales de esta ley.
El valor de mercado de cada uno de los activos integrados en la cuenta que se hubiera tomado en consideración para determinar el valor liquidativo de la cuenta en la fecha del incumplimiento tendrá la consideración de valor de adquisición del correspondiente activo a efectos de su posterior transmisión o reembolso. A estos efectos no resultará de aplicación lo previsto en el apartado 5.
10. Las entidades proveedoras de Cuentas de Ahorro e Inversión Financia Europa a las que se refiere el artículo 343 de la Ley 6/2023, de 17 de marzo, deberán suministrar a la Administración tributaria, respecto de las cuentas que contraten, información relativa a sus titulares, activos integrados, aportaciones, operaciones efectuadas y rentas vinculadas a las mismas, con el contenido y en los términos que se establezcan reglamentariamente.»
Seis. El apartado 4 de la disposición adicional quinta, queda redactado como sigue:
«4. No se integrarán en la base imponible de este Impuesto las ayudas concedidas en virtud de lo dispuesto en el Real Decreto 920/2014, de 31 de octubre, por el que se regula la concesión directa de subvenciones destinadas a compensar los costes derivados de la recepción o acceso a los servicios de comunicación audiovisual televisiva en las edificaciones afectadas por la liberación del dividendo digital. Tampoco se integrarán en el ejercicio 2021 y siguientes las concedidas en virtud de los distintos programas establecidos en el Real Decreto 691/2021, de 3 de agosto, por el que se regulan las subvenciones a otorgar a actuaciones de rehabilitación energética en edificios existentes, en ejecución del Programa de rehabilitación energética para edificios existentes en municipios de reto demográfico (Programa PREE 5000), incluido en el Programa de regeneración y reto demográfico del Plan de rehabilitación y regeneración urbana del Plan de Recuperación, Transformación y Resiliencia, así como su concesión directa a las comunidades autónomas; el Real Decreto 737/2020, de 4 de agosto, por el que se regula el programa de ayudas para actuaciones de rehabilitación energética en edificios existentes y se regula la concesión directa de las ayudas de este programa a las comunidades autónomas y ciudades de Ceuta y Melilla; y el Real Decreto 853/2021, de 5 de octubre, por el que se regulan los programas de ayuda en materia de rehabilitación residencial y vivienda social del Plan de Recuperación, Transformación y Resiliencia o las ayudas concedidas en el marco de la línea de financiación para el fomento de la rehabilitación edificatoria, la accesibilidad y la renovación urbana y rural del Real Decreto 326/2026, de 22 de abril, por el que se regula el Plan Estatal de Vivienda 2026-2030; y el Real Decreto 477/2021, de 29 de junio, por el que se aprueba la concesión directa a las comunidades autónomas y a las ciudades de Ceuta y Melilla de ayudas para la ejecución de diversos programas de incentivos ligados al autoconsumo y al almacenamiento, con fuentes de energía renovable, así como a la implantación de sistemas términos de energías renovables en el sector residencial, en el marco del Plan de Recuperación, Transformación y Resiliencia.»
Siete. Se modifica la disposición adicional vigésima sexta, que queda redactada como sigue:
«Disposición adicional vigésima sexta. Planes de Ahorro a Largo Plazo.
1. Los Planes de Ahorro a Largo Plazo se configuran como contratos celebrados entre el contribuyente y una entidad aseguradora o de crédito que cumplan los siguientes requisitos:
a) Los recursos aportados al Plan de Ahorro a Largo Plazo deberán instrumentarse, bien a través de uno o sucesivos seguros individuales de vida a que se refieren los apartados 2 y 3 de esta disposición adicional, denominados Seguros Individuales de Ahorro a Largo Plazo y Seguros Individuales de Ahorro a Largo Plazo Financia Europa, o bien a través de depósitos y contratos financieros a que se refiere el apartado 4 de esta disposición adicional integrados en una Cuenta Individual de Ahorro a Largo Plazo.
Un contribuyente sólo podrá ser titular de forma simultánea de un Plan de Ahorro a Largo Plazo.
b) La apertura del Plan de Ahorro a Largo Plazo se producirá en el momento en que se satisfaga la primera prima o se realice la primera aportación, según proceda, y su extinción, en el momento en que el contribuyente efectúe cualquier disposición o incumpla el límite de aportaciones previsto en la letra c) de este apartado.
A estos efectos, en el caso de Seguros Individuales de Ahorro a Largo Plazo, no se considerará que se efectúan disposiciones cuando llegado su vencimiento, la entidad aseguradora destine, por orden del contribuyente, el importe íntegro de la prestación a un nuevo Seguro Individual de Ahorro a Largo Plazo o a un Seguro Individual de Ahorro a Largo Plazo Financia Europa contratado por el contribuyente con la misma entidad. En estos casos, la aportación de la prestación al nuevo seguro no computará a efectos del límite señalado en la letra c) de este apartado, y para el cómputo del plazo previsto en la letra ñ) del artículo 7 de esta ley se tomará como referencia la primera prima satisfecha al primer seguro.
Igualmente, en el caso de Seguros Individuales de Ahorro a Largo Plazo Financia Europa, no se considerará que se efectúan disposiciones cuando llegado su vencimiento, la entidad aseguradora destine, por orden del contribuyente, el importe íntegro de la prestación a un nuevo Seguro Individual de Ahorro a Largo Plazo Financia Europa, contratado por el contribuyente con la misma entidad. En estos casos, la aportación de la prestación al nuevo seguro no computará a efectos del límite señalado en la letra c) de este apartado, y para el cómputo del plazo previsto en la letra ñ) del artículo 7 de esta ley se tomará como referencia la primera prima satisfecha al primer seguro.
c) Las primas o aportaciones al Seguro Individual de Ahorro a Largo Plazo o a la Cuenta Individual de Ahorro a Largo Plazo no podrán ser superiores a 5.000 euros anuales en ninguno de los ejercicios de vigencia del plan.
Las primas satisfechas al Seguro Individual de Ahorro a Largo Plazo Financia Europa no podrán ser superiores a 10.000 euros anuales en ninguno de los ejercicios de vigencia del plan.
d) La disposición por el contribuyente del capital resultante del plan únicamente podrá producirse en forma de capital, por el importe total del mismo, no siendo posible que el contribuyente realice disposiciones parciales.
e) En el caso de un Seguro Individual de Ahorro a Largo Plazo o de una Cuenta Individual de Ahorro a Largo Plazo, la entidad aseguradora o, en su caso, la entidad de crédito deberá garantizar al contribuyente la percepción al vencimiento del seguro individual de vida o al vencimiento de cada depósito o contrato financiero de, al menos, un capital equivalente al 85 por ciento de la suma de las primas satisfechas o de las aportaciones efectuadas al depósito o al contrato financiero.
No obstante lo anterior, si la citada garantía fuera inferior al 100 por ciento, el producto financiero contratado deberá tener un vencimiento de al menos un año.
2. El Seguro Individual de Ahorro a Largo Plazo se configurará como un seguro individual de vida distinto de los previstos en el artículo 51 de esta ley, que no cubra contingencias distintas de supervivencia o fallecimiento, en el que el propio contribuyente sea el contratante, asegurado y beneficiario salvo en caso de fallecimiento.
En el condicionado del contrato se hará constar de forma expresa y destacada que se trata de un Seguro Individual de Ahorro a Largo Plazo y sus siglas (SIALP) quedan reservadas a los contratos celebrados a partir del 1 de enero de 2015 que cumplan los requisitos previstos en esta ley.
3. El Seguro Individual de Ahorro a Largo Plazo Financia Europa se configurará como un seguro individual de vida distinto de los previstos en el artículo 51 de esta ley, que no cubra contingencias distintas de supervivencia o fallecimiento, en el que el propio contribuyente sea el contratante, asegurado y beneficiario, salvo en caso de fallecimiento, y que cumpla con las condiciones previstas en este apartado.
Con carácter previo a la oferta de contratación de un Seguro Individual de Ahorro a Largo Plazo Financia Europa, la entidad aseguradora establecerá uno o varios conjuntos de activos que deberán reflejarse de forma separada en el balance de dicha entidad.
La determinación de los activos integrantes de cada uno de los distintos conjuntos de activos separados deberá corresponder, en todo momento, a la entidad aseguradora, quien, a estos efectos, gozará de plena libertad para elegir los activos en los términos que se establecen en este apartado.
Únicamente podrán integrarse en cada conjunto de activos en que se encuentren invertidas las provisiones matemáticas, los siguientes activos:
a) acciones admitidas a negociación en mercados regulados o sistemas multilaterales de negociación emitidas por sociedades con domicilio social, administración central o centro principal de actividad en un Estado miembro de la Unión Europea o en otro Estado parte del Espacio Económico Europeo, con excepción de las acciones emitidas por sociedades reguladas en la Ley 11/2009, de 26 de octubre, por la que se regulan las Sociedades Anónimas Cotizadas de Inversión en el Mercado Inmobiliario, o por entidades extranjeras análogas;
b) participaciones o acciones de instituciones de inversión colectiva armonizadas o no armonizadas de carácter financiero, incluidos los fondos de inversión cotizados, que cumplan los requisitos previstos en el capítulo II del título XI de la Ley 6/2023, de 17 de marzo, con excepción de las Sociedades de Inversión de Capital Variable reguladas en la Ley 35/2003, de 4 de noviembre, de Instituciones de Inversión Colectiva;
c) instrumentos de renta fija emitidos por entidades públicas o privadas domiciliadas en el EEE con calificación crediticia mínima de BBB.
Reglamentariamente podrán desarrollarse los requisitos que deben cumplir los activos financieros a que se refieren las letras a), b) y c).
En ningún caso podrán integrarse en los conjuntos de activos en los que se encuentren invertidas las provisiones matemáticas contratos de derivados sobre los activos elegibles a que se refieren las letras a), b) y c) anteriores.
Adicionalmente, al menos el 30% del valor de cada conjunto de activos en los que se encuentren invertidas las provisiones matemáticas deberá corresponder directa o indirectamente a instrumentos de renta variable.
La inversión se efectuará de acuerdo con las normas establecidas en el artículo 89 del Real Decreto 1060/2015, de 20 de noviembre, de ordenación, supervisión y solvencia de las entidades aseguradoras y reaseguradoras.
El tomador del seguro únicamente podrá elegir, de acuerdo con los límites que se establezcan en las especificaciones de la póliza, entre los distintos conjuntos separados de activos expresamente designados en el contrato, en cuáles de dichos conjuntos de activos debe invertir la entidad aseguradora la provisión matemática del seguro. En ningún caso el tomador podrá intervenir en la determinación de los activos concretos integrantes de cada conjunto.
Las condiciones señaladas en este apartado deberán cumplirse durante la vigencia del contrato. La entidad aseguradora deberá incluir en la memoria anual de las cuentas anuales el desglose de los activos vinculados a cada uno de los conjuntos de activos y la información y documentación acreditativa del cumplimiento de lo dispuesto en esta disposición.
En el condicionado del contrato se hará constar de forma expresa y destacada que se trata de un Seguro Individual de Ahorro a Largo Plazo Financia Europa y sus siglas (SIALPFE) quedan reservadas a los contratos que cumplan los requisitos previstos en esta ley.
Cuando, por causas no imputables al tomador o derivadas de la evolución de los mercados, de operaciones societarias, o de la pérdida sobrevenida de elegibilidad, alguno de los activos incluidos en el Seguro Individual de Ahorro a Largo Plazo Financia Europa deje de cumplir los requisitos de elegibilidad, la entidad aseguradora dispondrá de un plazo de subsanación de tres meses desde el incumplimiento. Reglamentariamente podrá establecerse un plazo distinto en atención a la naturaleza del incumplimiento.
Finalizado el plazo de subsanación sin haberse corregido la situación de incumplimiento, la entidad aseguradora deberá comunicarlo al tomador sin demora y el seguro perderá la consideración de Seguro Individual de Ahorro a Largo Plazo Financia Europa y no será de aplicación la exención establecida en el artículo 7.ñ) de esta ley.
Lo dispuesto en el párrafo anterior se entenderá sin perjuicio de la aplicación de la regla especial de imputación temporal prevista en el artículo 14.2.h) de esta ley cuando el seguro pierda la consideración de Seguro Individual de Ahorro a Largo Plazo Financia Europa y no se cumplan los requisitos establecidos en el citado artículo.
4. La Cuenta Individual de Ahorro a Largo Plazo se configura como un contrato de depósito de dinero celebrado por el contribuyente con una entidad de crédito, con cargo a la cual se podrán constituir uno o varios depósitos de dinero, así como contratos financieros de los definidos en el último párrafo del apartado 1 del artículo segundo de la Orden EHA/3537/2005, de 10 de noviembre, por la que se desarrolla el artículo 27.4 de la Ley 24/1988, de 28 de julio, del Mercado de Valores, en cuyas condiciones se prevea que tanto la aportación como la liquidación al vencimiento se efectuará en todo caso exclusivamente en dinero. Dichos depósitos y contratos financieros deberán contratarse por el contribuyente con la misma entidad de crédito en la que se haya abierto la Cuenta Individual de Ahorro a Largo Plazo. Los rendimientos se integrarán obligatoriamente en la Cuenta Individual y no se computarán a efectos del límite previsto en la letra c) del apartado 1 anterior.
La Cuenta Individual de Ahorro a Largo Plazo deberá estar identificada singularmente y separada de otras formas de imposición. Asimismo, los depósitos y contratos financieros integrados en la Cuenta deberán contener en su identificación la referencia a esta última.
En el condicionado del contrato se hará constar de forma expresa y destacada que se trata de una Cuenta Individual de Ahorro a Largo Plazo y sus siglas (CIALP) quedan reservadas a los contratos celebrados a partir del 1 de enero de 2015 que cumplan los requisitos previstos en esta ley e integrarán depósitos y contratos financieros contratados a partir de dicha fecha.
5. Las entidades contratantes deberán informar en los contratos, de forma expresa y destacada de las condiciones financieras en que antes del vencimiento del seguro individual de vida, del depósito o del contrato financiero, se podrá disponer del capital resultante o realizar nuevas aportaciones. Asimismo, en el caso de que el capital esté garantizado, deberán informar en los contratos, de forma expresa y destacada, del importe y la fecha a la que se refiere la garantía.
Las entidades contratantes deberán advertir en los contratos, de forma expresa y destacada, que los contribuyentes sólo pueden ser titulares de un único Plan de Ahorro a Largo Plazo de forma simultánea, que no pueden aportar más de las cantidades señaladas en la letra c) del apartado 1 al año al mismo, según corresponda, ni disponer parcialmente del capital que vaya constituyéndose, así como de los efectos fiscales derivados de efectuar disposiciones con anterioridad o posterioridad al transcurso de los cinco años desde la primera aportación.
6. Reglamentariamente se desarrollarán las condiciones para la movilización íntegra de los derechos económicos del Seguro Individual de Ahorro a Largo Plazo y del Seguro Individual de Ahorro a Largo Plazo Financia Europa y de los fondos constituidos en una Cuenta Individual de Ahorro a Largo Plazo, sin que ello implique la disposición de los recursos a los efectos previstos en la letra ñ) del artículo 7 de esta ley.
En ningún caso un Seguro Individual de Ahorro a Largo Plazo Financia Europa podrá movilizarse a un Plan de Ahorro a Largo Plazo que no sea otro Seguro Individual de Ahorro a Largo Plazo Financia Europa.
7. En caso de que con anterioridad a la finalización del plazo previsto en la letra ñ) del artículo 7 de esta ley se produzca cualquier disposición del capital resultante, se incumpla el límite de aportaciones previsto en la letra c) del apartado 1 de esta disposición o se produzca un incumplimiento no subsanado de los requisitos de elegibilidad, la entidad deberá practicar una retención o pago a cuenta del 19 por ciento sobre los rendimientos del capital mobiliario positivos obtenidos desde la apertura del plan, incluidos los que pudieran obtenerse con motivo de la extinción del mismo.
8. Los rendimientos del capital mobiliario negativos que, en su caso, se obtengan durante la vigencia del Plan de Ahorro a Largo Plazo, incluidos los que pudieran obtenerse con motivo de la extinción del plan, se imputarán al período impositivo en que se produzca dicha extinción y únicamente en la parte del importe total de dichos rendimientos negativos que exceda de la suma de los rendimientos del mismo plan a los que hubiera resultado de aplicación la exención.»
Ocho. Se modifica el apartado 6 de la disposición adicional quincuagésima, que queda redactado de la siguiente forma:
«6. El importe de estas deducciones se restará de la cuota íntegra estatal después de las deducciones previstas en los apartados 1, 2, 3, 4, 5 y 6 del artículo 68 de esta ley.»
Nueve. Se modifica el apartado 5 de la disposición adicional quincuagésima octava, que queda redactado de la siguiente forma:
«5. El importe de estas deducciones se restará de la cuota íntegra estatal después de las deducciones previstas en los apartados 1, 2, 3, 4, 5 y 6 del artículo 68 de esta ley.»
Diez. Se modifica el apartado 6 de la disposición adicional sexagésima segunda, que queda redactado de la siguiente forma:
«6. El importe de estas deducciones se restará de la cuota íntegra estatal después de las deducciones previstas en los apartados 1, 2, 3, 4, 5 y 6 del artículo 68 de esta ley.»
Once. Se introduce una nueva disposición adicional sexagésima quinta, con el siguiente contenido:
«Disposición adicional sexagésima quinta. Exención por transmisión de vivienda para fomentar la oferta de vivienda.
1. La ganancia patrimonial obtenida en la transmisión onerosa de una vivienda realizada desde la entrada en vigor del Real Decreto-ley 26/2026, de 29 de septiembre, por el que se adoptan medidas urgentes para la protección de la función social de la vivienda y la ampliación de la oferta de vivienda asequible, hasta el 31 de diciembre de 2027, a entes públicos territoriales y aquellos otros organismos públicos y empresas o sociedades mercantiles pertenecientes al sector público, cuya finalidad es la promoción y la gestión de vivienda social y asequible, siempre que el valor de transmisión total de la vivienda sea inferior a 800.000 euros estará exenta:
a) En un 100 por ciento, siempre que dicho valor de transmisión sea igual o inferior a 200.000 euros.
b) Si el referido valor de transmisión es superior a 200.000 euros e inferior a 800.000 euros en el porcentaje, expresado con dos decimales, resultante del cociente obtenido de dividir la diferencia entre 800.000 euros y el valor de transmisión y 600.000 euros.
En casos de cotitularidad de la vivienda transmitida, los porcentajes anteriores se aplicarán a la ganancia patrimonial obtenida por cada uno de los copropietarios.
A la parte de la ganancia patrimonial no exenta conforme con lo establecido en la letra b) anterior, se le podrá aplicar la exención por reinversión en la Cuenta de Ahorro e Inversión Financia Europa Reinversión a que se refiere la disposición adicional sexagésima sexta de esta ley, en caso de que el valor de transmisión que proporcionalmente se corresponda con la ganancia patrimonial no exenta se reinvierta en el plazo de 6 meses desde la transmisión en la citada cuenta.
No obstante, cuando en la fecha de la transmisión no hubiera entrado en vigor la orden ministerial que instrumente el cumplimiento de las obligaciones de información a que se refiere el apartado 10 del artículo 95 ter de esta ley, el plazo de 6 meses para efectuar la reinversión se computará desde la fecha de entrada en vigor de dicha orden.
Cuando el importe reinvertido sea inferior a dicho valor de transmisión, el porcentaje anterior se aplicará únicamente a la parte proporcional de la ganancia patrimonial no exenta que corresponda a la cantidad reinvertida.
La exención por reinversión en la Cuenta de Ahorro e Inversión Financia Europa Reinversión prevista en este apartado solo resultará aplicable a las ganancias patrimoniales derivadas de transmisiones realizadas una vez transcurridos treinta días hábiles desde la entrada en vigor del Real Decreto-ley 26/2026, de 29 de septiembre, por el que se adoptan medidas urgentes para la protección de la función social de la vivienda y la ampliación de la oferta de vivienda asequible.
2. A efectos de lo establecido en esta disposición adicional, constituye requisito ineludible para la aplicación de la exención que la vivienda transmitida haya permanecido desocupada, de forma continuada y sin causa justificada, durante los dos años inmediatamente anteriores a la fecha de la transmisión. Se considerarán causas justificadas de la desocupación, y únicamente a tal efecto, las enumeradas a estos efectos en el artículo 72.4 del texto refundido de la Ley reguladora de las Haciendas Locales, aprobado por el Real Decreto Legislativo 2/2004, de 5 de marzo. La desocupación durante dicho periodo se acreditará por cualquier medio de prueba admitido en Derecho y, en particular, mediante los datos del padrón municipal y los consumos de los servicios de suministro.
Se entenderá por vivienda, cualquier inmueble que tenga tal consideración conforme a la legislación aplicable y con la ordenación urbanística y territorial.
La cantidad máxima total que podrá reinvertirse en la Cuenta de Ahorro e Inversión Financia Europa Reinversión será de 800.000 euros.
El incumplimiento de cualquiera de las condiciones establecidas en esta disposición adicional y en la disposición adicional sexagésima sexta de esta ley, determinará el sometimiento a gravamen de la ganancia patrimonial correspondiente.
En tal caso, el contribuyente imputará la ganancia patrimonial no exenta al año de su obtención, practicando autoliquidación complementaria, con inclusión de los intereses de demora, y se presentará en el plazo que medie entre la fecha en que se produzca el incumplimiento y la finalización del plazo reglamentario de declaración correspondiente al período impositivo en que se produzca dicho incumplimiento.»
Doce. Se introduce una nueva disposición adicional sexagésima sexta, que queda redactada de la siguiente forma:
«Disposición adicional sexagésima sexta. Cuenta de Ahorro e Inversión Financia Europa Reinversión.
1. Tendrán la consideración de Cuentas de Ahorro e Inversión Financia Europa Reinversión las Cuentas de Ahorro e Inversión Financia Europa reguladas en el artículo 95 ter de esta ley que se destinen exclusivamente a la reinversión de cantidades procedentes de la transmisión de viviendas en los términos previstos en la disposición adicional sexagésima quinta.
A las Cuentas de Ahorro e Inversión Financia Europa Reinversión les será de aplicación el régimen previsto para las Cuentas de Ahorro e Inversión Financia Europa en el artículo 95 ter de esta ley y en la Ley 6/2023, de 17 de marzo, de los Mercados de Valores y de los Servicios de Inversión, así como en sus respectivas disposiciones de desarrollo, con las especialidades previstas en esta disposición.
2. La Cuenta de Ahorro e Inversión Financia Europa Reinversión deberá estar identificada y separada de otras Cuentas de Ahorro e Inversión Financia Europa. Su denominación quedará reservada a las Cuentas de Ahorro e Inversión Financia Europa que cumplan con lo previsto en esta disposición.
La determinación de las ganancias y pérdidas patrimoniales, de las aportaciones pendientes de recuperación y de las pérdidas pendientes de integración se efectuará separadamente respecto de cada cuenta, conforme a las reglas previstas en el artículo 95 ter de esta ley.
A la totalidad de la ganancia patrimonial determinada de conformidad con lo dispuesto en los apartados 3 u 8 del artículo 95 ter, según corresponda, que sea proporcionalmente atribuible a aportaciones que hubieran permanecido en la cuenta durante más de cinco años, le resultará de aplicación la exclusión de gravamen prevista en la letra b) del apartado 4 de dicho artículo. No resultará de aplicación a las Cuentas de Ahorro e Inversión Financia Europa Reinversión la exclusión de gravamen prevista en la letra a) de dicho apartado.
3. El contribuyente solo podrá ser titular de una Cuenta de Ahorro e Inversión Financia Europa Reinversión. Esta titularidad será compatible con la de una Cuenta de Ahorro e Inversión Financia Europa que no tenga la consideración de Cuenta de Ahorro e Inversión Financia Europa Reinversión, sin que ello determine el incumplimiento del requisito previsto en el artículo 95 ter.1.c).
Los activos y el efectivo integrados en una Cuenta de Ahorro e Inversión Financia Europa Reinversión podrán ser movilizados exclusivamente a otra Cuenta de Ahorro e Inversión Financia Europa Reinversión, en la misma u otra entidad proveedora. La movilización deberá efectuarse por la totalidad de los activos y el efectivo integrados en la cuenta y en los términos establecidos en el artículo 347 de la Ley 6/2023, de 17 de marzo.
La movilización no tendrá la consideración de disposición ni de nueva aportación y conservará la antigüedad de las aportaciones a efectos del plazo previsto en el apartado 6 de esta disposición.
El contribuyente podrá efectuar una movilización por año natural de la Cuenta de Ahorro e Inversión Financia Europa Reinversión, con independencia de la que efectúe en el mismo año respecto de la Cuenta de Ahorro e Inversión Financia Europa que no tenga dicha consideración. Las movilizaciones únicamente podrán efectuarse entre cuentas de la misma modalidad.
4. Las aportaciones a la Cuenta de Ahorro e Inversión Financia Europa Reinversión corresponderán exclusivamente a las cantidades obtenidas por el titular de la cuenta en la transmisión de viviendas que se reinviertan a efectos de la exención prevista en la disposición adicional sexagésima quinta, y deberán realizarse en dinero.
Las aportaciones deberán efectuarse dentro del plazo de reinversión que resulte aplicable conforme a lo dispuesto en la disposición adicional sexagésima quinta de esta ley.
5. El importe total acumulado de las aportaciones efectuadas por un mismo contribuyente a la Cuenta de Ahorro e Inversión Financia Europa Reinversión no podrá exceder de 800.000 euros.
Las disposiciones totales o parciales no minorarán el importe acumulado de las aportaciones a efectos de este límite. Este límite será independiente del aplicable a la Cuenta de Ahorro e Inversión Financia Europa que no tenga la consideración de Cuenta de Ahorro e Inversión Financia Europa Reinversión.
6. Cuando se efectúe una disposición total o parcial de la Cuenta de Ahorro e Inversión Financia Europa Reinversión antes del transcurso de cinco años desde la fecha en que se efectuó la aportación que corresponda a la cantidad dispuesta, procederá la regularización de la exención por reinversión prevista en la disposición adicional sexagésima quinta, en los términos establecidos en la misma.
No se entenderá incumplido el plazo previsto en el párrafo anterior en caso de fallecimiento del contribuyente.
7. Las obligaciones de suministro de información a que se refiere el artículo 95 ter.10 y su normativa de desarrollo serán aplicables a las Cuentas de Ahorro e Inversión Financia Europa Reinversión, que deberán identificarse específicamente como tales.
La información comprenderá, además, la procedencia de las aportaciones y su vinculación con las transmisiones de viviendas correspondientes, las fechas e importes de dichas transmisiones y aportaciones, el importe acumulado de las aportaciones computable a efectos del límite previsto en el apartado 5 y los datos necesarios para la aplicación de la exclusión de gravamen y la exención prevista, respectivamente, en el artículo 95 ter.4 y en la disposición adicional sexagésima quinta.
El contribuyente deberá comunicar a la entidad proveedora los datos necesarios relativos a la procedencia de las aportaciones y a las reinversiones anteriores a efectos del límite previsto en el apartado 5.
En caso de movilización, la información que deba transmitirse a la entidad de destino incluirá la información específica necesaria para continuar aplicando lo previsto en esta disposición.»
Trece. Se añade un nuevo apartado 3 a la disposición transitoria decimoquinta, que queda redactada de la siguiente forma:
«3. Lo dispuesto en esta disposición no resultará de aplicación cuando el contribuyente hubiera aplicado la deducción prevista en el artículo 68.6 de esta ley por esa misma vivienda en el mismo período impositivo.»
Catorce. Se modifica la disposición transitoria trigésima octava, que queda redactada de la siguiente forma:
«Disposición transitoria trigésima octava. Reducción aplicable a determinados arrendamientos de viviendas.
1. A los rendimientos netos positivos de capital inmobiliario derivados de contratos de arrendamiento de vivienda que se hubieran celebrado con anterioridad a la entrada en vigor de la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda, les resultará de aplicación la reducción prevista en el apartado 2 del artículo 23 de esta ley en su redacción vigente a 31 de diciembre de 2021.
2. A los rendimientos netos positivos de capital inmobiliario derivados de contratos de arrendamiento de vivienda que se hubieran celebrado entre las fechas de entrada en vigor de la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda y el 1 de diciembre de 2026, se les aplicará la reducción prevista en el apartado 2 del artículo 23 de esta ley en su redacción vigente a 31 de diciembre de 2025.
No obstante lo dispuesto en los apartados anteriores, con independencia de la fecha en que se hubiera celebrado el contrato de arrendamiento, la reducción del 80 por ciento a que se refiere el apartado 2 del artículo 23 de esta ley para los supuestos en los que se prorrogue tácitamente el contrato de arrendamiento de vivienda será de aplicación a los rendimientos netos positivos de capital inmobiliario derivados de dicha prórroga, siempre que el plazo mínimo de cinco años previsto en el artículo 9 de la Ley de Arrendamientos Urbanos se produzca con posterioridad al 1 de diciembre de 2026.»
Tercero. Con efectos desde 1 de enero de 2027, se introducen las siguientes modificaciones en la Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas y de modificación parcial de las leyes de los Impuestos sobre Sociedades, sobre la Renta de no Residentes y sobre el Patrimonio, en los siguientes términos:
Uno. Se modifica el artículo 24, que queda redactado de la siguiente forma:
«Artículo 24. Rendimiento en caso de parentesco.
Cuando el adquirente, cesionario, arrendatario o subarrendatario del bien inmueble o del derecho real que recaiga sobre el mismo sea el cónyuge o un pariente, incluidos los afines, hasta el tercer grado inclusive, del contribuyente, el rendimiento neto total no podrá ser inferior al que resulte de aplicar el porcentaje medio efectivo a que se refiere el párrafo siguiente al valor catastral del inmueble. Si a la fecha de devengo del impuesto el inmueble careciera de valor catastral o éste no hubiera sido notificado al titular se aplicará sobre el 50 por ciento del mayor de los siguientes valores: el comprobado por la Administración a efectos de otros tributos o el precio, contraprestación o valor de la adquisición.
El porcentaje medio efectivo será el resultado de multiplicar por 100 el cociente obtenido de dividir la renta imputada resultante de la aplicación del artículo 85 por la suma de los valores catastrales de los inmuebles. A estos efectos, se deberán computar, además de los inmuebles a los que se refiere el citado artículo, los inmuebles a los que se refiere el presente artículo.»
Dos. Se modifica el apartado 1 del artículo 85, que queda redactado de la siguiente forma:
«1. En el supuesto de los bienes inmuebles urbanos, calificados como tales en el artículo 7 del texto refundido de la Ley del Catastro Inmobiliario, aprobado por el Real Decreto Legislativo 1/2004, de 5 de marzo, así como en el caso de los inmuebles rústicos con construcciones que no resulten indispensables para el desarrollo de explotaciones agrícolas, ganaderas o forestales, no afectos en ambos casos a actividades económicas, ni generadores de rendimientos del capital, excluida la vivienda habitual y el suelo no edificado, tendrá la consideración de renta imputada la cantidad que resulte de aplicar a la suma de los valores catastrales de los inmuebles a los que se refiere este apartado, los porcentajes que se indican en la siguiente escala:
Suma de valores catastrales
–
Hasta euros
Imputación de rentas
–
Euros
Resto de la suma de valores catastrales
–
Hasta euros
Porcentaje 0 0 100.000,00 1,1 100.000,00 1.100,00 400.000,00 1,5 500.000,00 7.100,00 500.000,00 2 1.000.000,00 17.100,00 En adelante 3 El valor catastral correspondiente a cada inmueble se determinará de forma proporcional al número de días que corresponda en cada período impositivo.
Si a la fecha de devengo del impuesto el inmueble careciera de valor catastral o éste no hubiera sido notificado al titular, el valor del inmueble a computar para la aplicación de la escala anterior será el 50 por ciento del mayor de los siguientes valores: el comprobado por la Administración a efectos de otros tributos o el precio, contraprestación o valor de la adquisición.
Cuando se trate de inmuebles en construcción y en los supuestos en que, por razones urbanísticas, el inmueble no sea susceptible de uso, no se estimará renta alguna.»
Se modifica la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido, de la siguiente manera:
Uno. Con efectos desde el 1 de diciembre de 2026, se modifica el artículo 20.Uno.23.º, letra e'), que queda redactado de la siguiente forma:
«e') Los arrendamientos de apartamentos o viviendas amueblados cuando concurran cualquiera de las siguientes circunstancias:
– El arrendador se obligue a la prestación de alguno de los servicios complementarios propios de la industria hotelera, tales como los de restaurante, limpieza, lavado de ropa u otros análogos.
– Su duración a favor de un mismo arrendatario no supere las 30 noches, excepto si se produce en el apartamento o vivienda arrendada en la que el arrendador tenga su residencia habitual, en cuyo caso estarán exentos.»
Dos. Con efectos desde el 1 de diciembre de 2026, se modifica el artículo 91.Uno.2.2.º que queda redactado de la siguiente forma:
«2.º Los servicios de hostelería, acampamento y balneario, los de restaurantes y, en general, el suministro de comidas y bebidas para consumir en el acto, incluso si se confeccionan previo encargo del destinatario.
Se incluyen en este número los arrendamientos de apartamentos o viviendas amueblados a que se refiere el artículo 20.Uno.23.º, letra e’) de esta ley.»
Tres. Con efectos desde el 1 de diciembre de 2026, se modifica el artículo 91.Uno.2, número 10.º, con la siguiente redacción:
«10.º Las ejecuciones de obra de renovación y reparación realizadas en edificios o partes de los mismos destinados a viviendas, cuando se cumplan los siguientes requisitos:
a) Que el destinatario sea persona física, no actúe como empresario o profesional y utilice la vivienda a que se refieren las obras para su uso particular.
No obstante lo dispuesto en el párrafo anterior, también se comprenderán en este número las citadas ejecuciones de obra cuando su destinatario sea una comunidad de propietarios o cuando se trate de viviendas destinadas a su arrendamiento como vivienda habitual, cualquiera que sea la condición del arrendador.
La aplicación del tipo reducido queda condicionada a que el importe de la contraprestación de las ejecuciones de obras haya sido satisfecho mediante tarjeta de crédito o débito, transferencia bancaria, cheque nominativo o ingreso en cuentas en entidades de crédito a favor de los sujetos pasivos que las realicen.
b) Que la construcción o rehabilitación de la vivienda a que se refieren las obras haya concluido al menos dos años antes del inicio de estas últimas.
c) Que la persona que realice las obras no aporte materiales para su ejecución o, en el caso de que los aporte, su coste no exceda del 40 por ciento de la base imponible de la operación.»
Cuatro. Con efectos desde el 1 de diciembre de 2026, se modifica el artículo 91.Dos.1, número 6.º con la siguiente redacción:
«6.º Las viviendas calificadas administrativamente como de protección oficial de régimen especial o de promoción pública, así como las viviendas protegidas sujetas a calificación permanente o indefinida, cuando las entregas se efectúen por sus promotores, incluidos los garajes y anexos situados en el mismo edificio que se transmitan conjuntamente. A estos efectos, el número de plazas de garaje no podrá exceder de dos unidades.
Las viviendas que sean adquiridas por las entidades que apliquen el régimen especial previsto en el capítulo III del título VII de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades, siempre que a las rentas derivadas de su posterior arrendamiento les sea aplicable la bonificación establecida en el apartado 1 del artículo 49 de la citada ley. A estos efectos, la entidad adquirente comunicará esta circunstancia al sujeto pasivo con anterioridad al devengo de la operación en la forma que se determine reglamentariamente.»
Con efectos para los períodos impositivos que se inicien a partir de la entrada en vigor de este Real Decreto-ley y con vigencia indefinida, se introducen las siguientes modificaciones en el artículo 72:
Uno. El título del artículo 72 queda redactado en los siguientes términos:
«Artículo 72. Tipo de gravamen. Recargo por inmuebles urbanos de uso residencial desocupados con carácter permanente y de alojamientos de uso turístico.»
Dos. El apartado 4 del artículo 72 queda redactado en los siguientes términos:
«4. Dentro de los límites resultantes de lo dispuesto en los apartados anteriores, los ayuntamientos podrán establecer, para los bienes inmuebles urbanos, excluidos los de uso residencial, tipos diferenciados atendiendo a los usos establecidos en la normativa catastral para la valoración de las construcciones. Cuando los inmuebles tengan atribuidos varios usos se aplicará el tipo correspondiente al uso de la edificación o dependencia principal.
Dichos tipos solo podrán aplicarse, como máximo, al 10 por ciento de los bienes inmuebles urbanos del término municipal que, para cada uso, tenga mayor valor catastral, a cuyo efecto la ordenanza fiscal del impuesto señalará el correspondiente umbral de valor para todos o cada uno de los usos, a partir del cual serán de aplicación los tipos incrementados.»
Tres. Se introduce un nuevo apartado 4 bis en el artículo 72, con la siguiente redacción:
«4 bis. Tratándose de inmuebles de uso residencial que se encuentren desocupados con carácter permanente, en el caso de que no se trate de municipios ubicados en una zona de mercado residencial tensionado según lo establecido en la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda, los ayuntamientos podrán exigir un recargo de hasta el 50 por ciento de la cuota líquida del impuesto.
A estos efectos tendrá la consideración de inmueble desocupado con carácter permanente aquel que permanezca desocupado, de forma continuada y sin causa justificada, por un plazo superior a dos años, conforme a los requisitos, medios de prueba y procedimiento que establezca la ordenanza fiscal, y pertenezcan a titulares de cuatro o más inmuebles de uso residencial.
El recargo podrá ser de hasta el 100 por ciento de la cuota líquida del impuesto cuando el periodo de desocupación sea superior a tres años, pudiendo modularse en función del periodo de tiempo de desocupación.
Además, los ayuntamientos podrán aumentar el porcentaje de recargo que corresponda con arreglo a lo señalado anteriormente en hasta 50 puntos porcentuales adicionales en caso de inmuebles pertenecientes a titulares de dos o más inmuebles de uso residencial que se encuentren desocupados en el mismo término municipal.
En el caso de municipios ubicados en una zona de mercado residencial tensionado según lo establecido en la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda, los ayuntamientos podrán exigir un recargo de hasta el 50 por ciento de la cuota líquida del impuesto para los inmuebles de uso residencial que se encuentren desocupados con carácter permanente. A estos efectos tendrá la consideración de inmueble desocupado con carácter permanente, aquel que permanezca desocupado, de forma continuada y sin causa justificada, por un plazo superior a dos años, conforme a los requisitos, medios de prueba y procedimiento que establezca la ordenanza fiscal, pudiendo modularse en función del período de tiempo de desocupación.
En el caso de titulares de cuatro o más inmuebles de uso residencial, este recargo podrá ser de hasta el 100 por ciento de la cuota líquida del impuesto.
Cuando el período de desocupación sea superior a tres años, los ayuntamientos podrán aumentar el porcentaje de recargo en hasta 50 puntos porcentuales adicionales en el caso de inmuebles pertenecientes a titulares de cuatro o más inmuebles de uso residencial.
En relación con los recargos de este apartado, en todo caso se considerarán justificadas las siguientes causas: el traslado temporal por razones laborales o de formación, el cambio de domicilio por situación de dependencia o razones de salud o emergencia social, inmuebles destinados a usos de vivienda de segunda residencia con un máximo de cuatro años de desocupación continuada, inmuebles sujetos a actuaciones de obra o rehabilitación, u otras circunstancias que imposibiliten su ocupación efectiva, que la vivienda esté siendo objeto de un litigio o causa pendiente de resolución judicial o administrativa que impida el uso y disposición de la misma o que se trate de inmuebles cuyos titulares, en condiciones de mercado, ofrezcan en venta, con un máximo de un año en esta situación, o en alquiler, con un máximo de seis meses en esta situación. En el caso de inmuebles de titularidad de alguna Administración Pública, se considerará también como causa justificada ser objeto el inmueble de un procedimiento de venta o de puesta en explotación mediante arrendamiento.
El recargo, que se exigirá a los sujetos pasivos de este tributo, se devengará el 31 de diciembre y se liquidará anualmente por los ayuntamientos, una vez constatada la desocupación del inmueble en tal fecha, juntamente con el acto administrativo por el que esta se declare.
La declaración municipal como inmueble desocupado con carácter permanente exigirá la previa audiencia del sujeto pasivo y la acreditación por el Ayuntamiento de los indicios de desocupación, a regular en dicha ordenanza, dentro de los cuales podrán figurar los relativos a los datos del padrón municipal, así como los consumos de servicios de suministro.»
Cuatro. Se introduce un nuevo apartado 4 ter en el artículo 72, con la siguiente redacción:
«4 ter. Tratándose de inmuebles de uso residencial que se encuentren destinados a alojamientos de uso turístico, identificados de acuerdo con la normativa de cada comunidad autónoma, y que se encuentren situados en municipios ubicados en una zona de mercado residencial tensionado según lo establecido en la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda, los ayuntamientos podrán exigir un recargo de hasta el 50 por ciento de la cuota líquida del impuesto.
Este recargo podrá ser de hasta el 100 por ciento de la cuota líquida del impuesto cuando se trate de titulares de dos o más inmuebles de uso residencial destinados a alojamientos de uso turístico.
Este recargo podrá ser de hasta el 150 por ciento de la cuota líquida del impuesto cuando se trate de titulares de cuatro o más inmuebles de uso residencial destinados a alojamientos de uso turístico.
El recargo, que se exigirá a los sujetos pasivos de este tributo, se devengará el 31 de diciembre y se liquidará anualmente por los ayuntamientos. La ordenanza fiscal regulará los aspectos materiales y formales para la aplicación de este recargo.»
Se modifica la Ley 11/2009, de 26 de octubre, por la que se regulan las Sociedades Anónimas Cotizadas de Inversión en el Mercado Inmobiliario, de la siguiente manera:
Uno. Con efectos para los períodos impositivos que iniciados a partir del 1 de enero de 2026 no hubiesen concluido a la entrada en vigor de este real decreto ley, se da nueva redacción a los apartados 4 y 5 del artículo 9 y, se renumera el actual apartado 5 como apartado 6, de la siguiente forma:
«4. La entidad estará sometida a un gravamen especial del 15 por ciento sobre el importe de los beneficios obtenidos en el ejercicio que no sea objeto de distribución, en la parte que proceda de rentas que no hayan tributado al tipo general de gravamen del Impuesto sobre Sociedades ni se trate de rentas acogidas al período de reinversión regulado en la letra b) del apartado 1 del artículo 6 de esta ley. Dicho gravamen tendrá la consideración de cuota del Impuesto sobre Sociedades.
El gravamen especial previsto en el párrafo anterior será del 25 % cuando el importe de los beneficios obtenidos en el ejercicio que no sea objeto de distribución derive del ejercicio de la actividad de arrendamiento de viviendas, en cualquiera de las modalidades previstas en el artículo 2 de la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos, así como de cualquier otro arrendamiento o cesión de uso de inmuebles de uso residencial, cualquiera que sea su modalidad o duración, incluidos los destinados a alojamiento u hospedaje, fines turísticos o de corta duración.
El gravamen especial se devengará el día del acuerdo de aplicación del resultado del ejercicio por la junta general de accionistas, u órgano equivalente, y deberá ser objeto de autoliquidación e ingreso en el plazo de dos meses desde la fecha de devengo. El modelo de declaración de este gravamen especial se aprobará por orden de la persona titular del Ministerio de Hacienda, que establecerá la forma y el lugar para su presentación.
5. El gravamen especial del 25 por ciento previsto en el apartado anterior, se reducirá:
– en un 50 por ciento siempre y cuando, tratándose de entidades dedicadas al arrendamiento de viviendas, en los términos previstos en el artículo 2 de la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos, las viviendas destinadas al alquiler a precio asequible representen más del 80 por ciento del parque total de viviendas destinadas al arrendamiento, o
– en un 100 por ciento siempre y cuando, tratándose de entidades dedicadas al arrendamiento de viviendas, en los términos previstos en el artículo 2 de la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos, las viviendas destinadas al alquiler a precio asequible representen más del 80 por ciento del parque total de viviendas destinadas al arrendamiento y el importe de los beneficios obtenidos en el ejercicio que no sea objeto de distribución se reinvierta, en el plazo de tres años, en viviendas destinadas al alquiler a precio asequible.
A efectos de lo dispuesto en el presente apartado, se entenderá por viviendas destinadas al alquiler a precio asequible, aquellas que tengan la consideración de vivienda asequible así como las que tengan la consideración de vivienda protegida conforme al artículo 3 de la Ley 12/2023, de 24 de mayo, por el Derecho a la Vivienda, tanto en la modalidad de vivienda social como de vivienda de precio limitado.
Asimismo, a efectos del cómputo del porcentaje del 80 por ciento se tomará en consideración el balance consolidado en el caso de que la sociedad sea dominante de un grupo según los criterios establecidos en el artículo 42 del Código de Comercio, con independencia de la residencia y de la obligación de formular cuentas anuales consolidadas. Dicho grupo estará integrado exclusivamente por las SOCIMI y el resto de las entidades a que se refiere el apartado 1 del artículo 2 de esta ley.
El valor del activo se determinará según la media de los balances individuales o, en su caso, consolidados trimestrales del ejercicio, pudiendo optar la sociedad para calcular dicho valor por sustituir el valor contable por el de mercado de los elementos integrantes de tales balances, el cual se aplicaría en todos los balances del ejercicio.
A los solos efectos del cálculo de los porcentajes de vivienda establecidos en el presente apartado, sólo se tendrá en consideración el parque de vivienda en alquiler que posea la entidad en territorio español.
6. En todo caso, estarán sujetos a retención los dividendos o participaciones en beneficios a que se refieren las letras a) y b) del apartado 1 del artículo 10, excepto que se trate de entidades que reúnan los requisitos para la aplicación de esta ley.
Asimismo, estarán sujetos a retención los dividendos o participaciones en beneficios a que se refiere la letra c) del apartado 1 del artículo 10 de esta ley, de acuerdo con lo establecido en el artículo 31 del texto refundido de la Ley del Impuesto sobre la Renta de no Residentes, aprobado por el Real Decreto Legislativo 5/2004, de 5 de marzo, salvo aquellos a los que resulte de aplicación lo dispuesto en el apartado anterior.»
Dos. Se introduce una nueva disposición transitoria cuarta, con la siguiente redacción:
«Disposición transitoria cuarta. Aplicación del régimen fiscal especial de las SOCIMI durante los años 2026 y 2027.
1. A los períodos impositivos que iniciados dentro del año 2026 no hubiesen concluido a la entrada en vigor del Real Decreto-ley 26/2026, de 29 de septiembre, por el que se adoptan medidas urgentes para la protección de la función social de la vivienda y la ampliación de la oferta de vivienda asequible, no les será de aplicación el porcentaje del 80 por ciento a que se refiere el apartado 5 del artículo 9 de esta ley, si bien las viviendas destinadas al alquiler a precio asequible deberán representar más del 60 por ciento del parque total de viviendas destinadas a arrendamiento para que resulte de aplicación la reducción del 50 o del 100 por ciento prevista en el apartado 5 del artículo 9 de esta ley.
2. A los períodos impositivos que se inicien dentro del año 2027, no les será de aplicación el porcentaje del 80 por ciento a que se refiere el apartado 5 del artículo 9 de esta ley, si bien las viviendas destinadas al alquiler a precio asequible deberán representar más del 70 por ciento del parque total de viviendas destinadas a arrendamiento para que resulte de aplicación la reducción del 50 o del 100 por ciento prevista en el apartado 5 del artículo 9 de esta ley.»
Con efectos desde el 1 de diciembre de 2026, los importes máximos de los coeficientes a aplicar sobre el valor del terreno en el momento del devengo, según el periodo de generación del incremento de valor a que se refiere el apartado 4 del artículo 107 del texto refundido de la Ley Reguladora de las Haciendas Locales, aprobado por el Real Decreto Legislativo 2/2004, de 5 de marzo, serán los siguientes:
| Periodo de generación | Coeficiente |
|---|---|
| Inferior a 1 año. | 0,17 |
| 1 año. | 0,16 |
| 2 años. | 0,16 |
| 3 años. | 0,17 |
| 4 años. | 0,17 |
| 5 años. | 0,19 |
| 6 años. | 0,21 |
| 7 años. | 0,23 |
| 8 años. | 0,24 |
| 9 años. | 0,25 |
| 10 años. | 0,22 |
| 11 años. | 0,18 |
| 12 años. | 0,14 |
| 13 años. | 0,12 |
| 14 años. | 0,11 |
| 15 años. | 0,11 |
| 16 años. | 0,11 |
| 17 años. | 0,11 |
| 18 años. | 0,13 |
| 19 años. | 0,20 |
| Igual o superior a 20 años. | 0,30 |
Se modifica la disposición adicional vigésima de la Ley 33/2003, de 3 de noviembre, del Patrimonio de las Administraciones Públicas, que queda redactada de la siguiente manera:
«Disposición adicional vigésima. Régimen patrimonial de CASA 47 Entidad Pública Empresarial.
1. El régimen patrimonial de CASA 47 Entidad Pública Empresarial se regirá por lo establecido en sus normas de creación o de organización y funcionamiento. En lo no previsto en ellas será de aplicación lo dispuesto en esta ley.
2. En la enajenación de viviendas titularidad de CASA 47 Entidad Pública Empresarial, o promovidas en solares de uso residencial enajenados por la Entidad, el precio de venta no podrá superar la cantidad resultante de aplicar a la superficie registral de la vivienda el módulo más alto de los contemplados en la legislación en materia de vivienda protegida de la comunidad autónoma en la que se ubiquen las viviendas y que se encuentre vigente en el momento de la transmisión.
Esta limitación se extenderá a las sucesivas transmisiones, debiendo incorporarse en los pliegos que rijan la enajenación y en las escrituras públicas o títulos correspondientes, y se hará constar en el Registro de la Propiedad.
En el caso de viviendas que sean calificadas con algún régimen de protección pública de conformidad con la legislación autonómica aplicable, dicha limitación comenzará a regir finalizado el plazo de protección.»
1. Los términos en que se realizará la aportación a Casa 47 de inmuebles del Patrimonio del Estado y de la Seguridad Social para destinarlos a la política de vivienda asequible son los regulados en este artículo.
Esta aportación otorgará a Casa 47 una plena capacidad de disposición sobre todos ellos a fin de permitir que la Entidad pueda desarrollar sus actuaciones, y tendrá en cuenta, como elemento sustancial que determina la necesidad de establecer especialidades sobre el régimen general, el carácter masivo del traspaso.
2. La aportación de inmuebles se realizará por la vía prevista en el artículo 132.2 de la Ley 33/2003, de 3 de noviembre, si bien se exceptuará la necesidad de valorar con carácter previo los inmuebles que van a ser aportados. Además, la operación tendrá carácter traslativo y se producirá la subrogación de la Entidad en las relaciones jurídicas que tengan por objeto esos bienes.
3. La aportación se producirá por orden ministerial, que determinará la transferencia de la titularidad de los activos a Casa 47, así como el traspaso de su posesión, constituyendo título suficiente para inscribir la transmisión en el Registro de la Propiedad.
4. Todos los inmuebles del patrimonio del Estado que sean o puedan ser en el futuro susceptibles de destinarse a la política de vivienda, así como las viviendas que se encuentren en el patrimonio de la Seguridad Social, debidamente valoradas, serán aportados a la Entidad para el cumplimiento de sus fines.
Entre ellos se incluyen los inmuebles puestos a disposición de Casa 47 por el Instituto de la Vivienda, Infraestructura y Equipamiento de la Defensa (INVIED) para el desarrollo e implementación de la política de vivienda asequible, y que Casa 47 considere aptos para este fin. Estos inmuebles no serán objeto de la compensación prevista en el artículo 71.6 de la Ley 50/1998, de 30 de diciembre, de Medidas Fiscales, Administrativas y de Orden Social.
Tampoco serán objeto de compensación los inmuebles puestos a disposición de Casa 47 por el Administrador de Infraestructuras Ferroviarias (ADIF), la Gerencia de Infraestructuras y Equipamiento de la Seguridad del Estado (Giese), con la mencionada finalidad y que Casa 47 considere aptos para este fin. En el caso de las viviendas que se encuentren en el patrimonio de la Seguridad Social, tras su valoración, la contraprestación prevista podrá realizarse mediante condonación de la deuda por el Ministerio de Hacienda por una cantidad igual al valor de los inmuebles traspasados, perfeccionándose de este modo, en estos supuestos, la traslación de referencia.
Respecto de los inmuebles integrados en el denominado Fondo Especial de MUFACE, así como en los Reales Patronatos administrados por el Consejo de Administración de Patrimonio Nacional, dado el régimen especial al que están sujetos, se prevé que Casa 47 podrá gestionar los mismos y dedicarlos al desarrollo de la política de vivienda asequible del Gobierno, mediante negocios de naturaleza patrimonial que otorguen el uso de los mismos, manteniendo MUFACE y los Reales Patronatos su titularidad.
De conformidad con lo previsto en el artículo 137 de la Ley 40/2015, de 1 de octubre, de Régimen Jurídico del Sector Público, se crea el Fondo de Vivienda de Impacto Social, con el objetivo de financiar proyectos que generen un impacto social positivo, atrayendo inversión privada en proyecto innovadores en materia de vivienda.
El fondo será carente de personalidad jurídica, con duración indefinida, adscrito al Ministerio de Vivienda y Agenda Urbana, dotado a través de su presupuesto y regido por lo dispuesto en esta norma, su desarrollo reglamentario y resto de normas que resulten de aplicación.
Tendrá consideración de vivienda asequible aquella cuyas condiciones de precio de venta o alquiler, incluidos todos los gastos asociados al mismo, no supere el treinta por ciento de la renta mediana de la unidad de convivencia habitual del municipio en el que se ubique el inmueble. Los gastos asociados a los anejos no podrán suponer un incremento del precio de alquiler respecto al determinado para la vivienda de acuerdo con este artículo.
Se modifica el artículo doce de la Ley de 16 de diciembre de 1954 sobre hipoteca mobiliaria y prenda sin desplazamiento de posesión, que queda redactado como sigue:
«Artículo doce.
Únicamente podrán ser hipotecados:
Primero. Los establecimientos mercantiles.
Segundo. Los automóviles y otros vehículos de motor, así como los tranvías y vagones de ferrocarril, de propiedad particular.
Tercero. Las aeronaves.
Cuarto. La maquinaria industrial.
Quinto. La propiedad intelectual y la industrial.
Sexto. El conjunto de componentes industrializados destinados a la construcción industrializada de edificios, fabricados en entorno controlado para su posterior transporte, recepción, montaje y ensamblaje en obra.
No podrá hipotecarse el derecho real de hipoteca mobiliaria ni los bienes comprendidos en los artículos cincuenta y dos, cincuenta y tres y cincuenta y cuatro.»
El Real Decreto-ley 8/2023, de 27 de diciembre, por el que se adoptan medidas para afrontar las consecuencias económicas y sociales derivadas de los conflictos en Ucrania y Oriente Próximo, así como para paliar los efectos de la sequía, queda modificado como sigue:
Uno. Se modifica el artículo 86, que queda redactado del siguiente tenor:
«Artículo 86. Aprobación de una línea de avales para la cobertura parcial por cuenta del Estado de la financiación, con fondos provenientes de la Adenda del Mecanismo de Recuperación, Transformación y Resiliencia, para incrementar el parque de vivienda en alquiler social o a precio asequible, así como para mejorar el parque de vivienda ya existente destinado a alquiler social o asequible.
1. Con objeto de proporcionar cobertura financiera parcial para la realización de proyectos dirigidos a incrementar el parque de vivienda en alquiler social o a precio asequible, así como a mejorar el parque de vivienda ya existente destinado a alquiler social o asequible, se autoriza al Ministerio de Vivienda y Agenda Urbana para que, mediante convenio o convenios con el Instituto de Crédito Oficial, por un plazo de hasta treinta y cinco años, se desarrolle una línea de avales de hasta 2.000 millones de euros que ofrezcan cobertura parcial del Estado, para la financiación a promotores públicos y privados en forma de préstamo dentro de la Facilidad ICO MRR para Promoción de Vivienda Social o con cargo a la estrategia de inversión definida en España CRECE.
2. Los importes correspondientes a la ejecución de los avales otorgados por el Ministerio de Vivienda y Agenda Urbana a la financiación concedida a promotores públicos y privados en virtud de lo establecido en este artículo se atenderán desde la partida presupuestaria del Ministerio de Vivienda y Agenda Urbana que se establezca en el convenio o convenios de la línea de avales al que se refiere el apartado anterior. Este crédito tendrá el carácter de ampliable, de conformidad con lo previsto en el artículo 54 de la Ley 47/2003, de 26 de noviembre, General Presupuestaria, y le será de aplicación lo dispuesto en el artículo 59 de la Ley 47/2003, de 26 de noviembre, en lo relativo a los avales otorgados en virtud de este artículo.
3. La verificación del cumplimiento de los requisitos de los beneficiarios de la línea de avales se realizará en los términos que se establezcan en el convenio o convenios de la línea de avales citados en los apartados anteriores.
4. Los términos y condiciones aplicables a los préstamos que puedan ser objeto del aval en virtud de lo dispuesto en este artículo, serán los que se establezcan en el convenio o convenios a formalizar entre el Ministerio de Vivienda y Agenda Urbana, como entidad decisora, y el Instituto de Crédito Oficial, como entidad ejecutora, para la instrumentación de la «Facilidad ICO MRR para Promoción de Vivienda Social» con fondos del Mecanismo de Recuperación y Resiliencia de la Unión Europea y para la inclusión de las financiaciones que se aprueben con cargo a la estrategia de inversión definida en España CRECE.
5. Los avales que se concedan en virtud de lo establecido en este artículo deberán ser objeto de publicación en la Base de Datos Nacional de Subvenciones (BDNS), en los términos previstos en Real Decreto 130/2019, de 8 marzo, que regula la Base de Datos Nacional de Subvenciones y la publicidad de las subvenciones y demás ayudas públicas.»
Segundo. Se añade un nuevo artículo 86 bis con el siguiente contenido:
«Artículo 86 bis. Régimen de cobranza.
1. En caso de ejecución de los avales otorgados en virtud del artículo anterior, se seguirá para el conjunto del principal de la operación garantizada el mismo régimen jurídico de recuperación y cobranza que corresponda a la parte del principal del crédito no garantizada por el Ministerio de Vivienda y Agenda Urbana, de acuerdo con la normativa aplicable al ICO de acuerdo con el artículo 1.6 del Real decreto-ley 12/2025, sin que en ningún caso sean de aplicación las normas previstas para los créditos de derecho público.
2. El deudor, y en su caso el fiador o los fiadores terceros, responden íntegramente por el conjunto de la deuda derivada de la financiación avalada conforme a las obligaciones asumidas tanto por la parte avalada por el Estado como por la parte no avalada siendo el ICO responsable de llevar a cabo cuantas actuaciones negociadoras, extrajudiciales o judiciales, sean necesarias para la recuperación integra de la deuda.
3. Con independencia de la ejecución del aval, corresponderá al ICO la formulación de reclamaciones extrajudiciales, el ejercicio de acciones judiciales o la ejecución de garantías, por cuenta y en nombre del Ministerio de Vivienda y Agenda Urbana para la recuperación de la totalidad de los importes impagados de las operaciones financieras objeto del aval.
4. Cualesquiera otras medidas de reestructuración de la deuda derivada del crédito avalado, así como la votación y/o adhesión a los planes de reestructuración y continuación o a los convenios concursales será efectuada por el ICO por el total del principal concedido tanto en la parte avalada como en la no avalada.
5. Los créditos derivados de los avales concedidos conforme a esta norma tendrán la consideración de crédito financiero, a los efectos previstos en el Real Decreto Legislativo 1/2020, de 5 de mayo, por el que se aprueba el texto refundido de la Ley Concursal, incluyendo la formación de clases y la exoneración del pasivo insatisfecho. Estos créditos tendrán el rango de crédito ordinario, sin perjuicio de las garantías otorgadas al crédito principal avalado, en que ostentará al menos el mismo rango en orden de prelación a los derechos correspondientes a la parte del principal no avalado.
6. En lo demás, en la medida en que sean compatibles con lo aquí previsto, le serán asimismo de aplicación las especialidades previstas en la disposición adicional 8.ª de la Ley 16/2022, de 5 de septiembre, de reforma del texto refundido de la Ley Concursal, aprobado por el Real Decreto Legislativo 1/2020, de 5 de mayo, para la transposición de la Directiva (UE) 2019/1023 del Parlamento Europeo y del Consejo, de 20 de junio de 2019, sobre marcos de reestructuración preventiva, exoneración de deudas e inhabilitaciones, y sobre medidas para aumentar la eficiencia de los procedimientos de reestructuración, insolvencia y exoneración de deudas, y por la que se modifica la Directiva (UE) 2017/1132 del Parlamento Europeo y del Consejo, sobre determinados aspectos del Derecho de sociedades (Directiva sobre reestructuración e insolvencia).»
1. Con el fin de impulsar la inversión en capacidad industrial productiva, y facilitar la financiación del circulante asociado a la fabricación industrializada de vivienda, se autoriza al Ministerio de Vivienda y Agenda Urbana para que, mediante convenio con el Instituto de Crédito Oficial, se desarrolle una línea de avales que ofrezcan cobertura parcial del Estado para la financiación a pymes del sector, tanto empresas fabricantes como promotores que utilicen sistemas de construcción industrializada, dentro de la LÍNEA DE FINANCIACIÓN «ICO CRECIMIENTO CONSTRUCCIÓN INDUSTRIALIZADA para inversión y circulante».
2. El Ministerio de Vivienda y Agenda Urbana podrá otorgar avales por un importe máximo de 280 millones de euros, hasta el año 2040. Este plazo podrá ser extendido por Acuerdo de Consejo de Ministros.
3. Los avales regulados en esta norma cumplirán con la normativa de la Unión Europea en materia de Ayudas de Estado.
4. Los importes correspondientes a la ejecución de los avales otorgados por el Ministerio de Vivienda y Agenda Urbana a la financiación concedida a pymes del sector en virtud de lo establecido en este artículo se atenderán desde la partida presupuestaria del Ministerio de Vivienda y Agenda Urbana que se establezca en el convenio de la línea de avales al que se refiere el apartado anterior. Este crédito tendrá el carácter de ampliable, de conformidad con lo previsto en el artículo 54 de la Ley 47/2003, de 26 de noviembre, General Presupuestaria, y le será de aplicación lo dispuesto en el artículo 59 de la Ley 47/2003, de 26 de noviembre, en lo relativo a los avales otorgados en virtud de este artículo.
1. En caso de ejecución de los avales otorgados en virtud del artículo anterior, se seguirá para el conjunto del principal de la operación garantizada el mismo régimen jurídico de recuperación y cobranza que corresponda a la parte del principal del crédito no garantizada por el Ministerio de Vivienda y Agenda Urbana, de acuerdo con la normativa aplicable al ICO de acuerdo con el artículo 1.6 del Real Decreto-ley 12/2025, de 28 de octubre, por el que se adoptan medidas urgentes de reactivación, refuerzo y prevención en el marco del Plan de respuesta inmediata, reconstrucción y relanzamiento frente a los daños causados por la Depresión Aislada en Niveles Altos (DANA) en diferentes municipios entre el 28 de octubre y el 4 de noviembre de 2024, sin que en ningún caso sean de aplicación las normas previstas para los créditos de derecho público.
2. El deudor, y en su caso el fiador o los fiadores terceros, responden íntegramente por el conjunto de la deuda derivada de la financiación avalada conforme a las obligaciones asumidas tanto por la parte avalada por el Estado como por la parte no avalada siendo el ICO responsable de llevar a cabo cuantas actuaciones negociadoras, extrajudiciales o judiciales, sean necesarias para la recuperación integra de la deuda.
3. Con independencia de la ejecución del aval, corresponderá al ICO la formulación de reclamaciones extrajudiciales, el ejercicio de acciones judiciales o la ejecución de garantías, por cuenta y en nombre del Ministerio de Vivienda y Agenda Urbana para la recuperación de la totalidad de los importes impagados de las operaciones financieras objeto del aval.
4. Cualesquiera otras medidas de reestructuración de la deuda derivada del crédito avalado, así como la votación y/o adhesión a los planes de reestructuración y continuación o a los convenios concursales, será efectuada por el ICO por el total del principal concedido tanto en la parte avalada como en la no avalada.
5. Los créditos derivados de los avales concedidos conforme a esta norma tendrán la consideración de crédito financiero, a los efectos previstos en el Real Decreto Legislativo 1/2020, de 5 de mayo, por el que se aprueba el texto refundido de la Ley Concursal, incluyendo la formación de clases y la exoneración del pasivo insatisfecho. Estos créditos tendrán el rango de crédito ordinario, sin perjuicio de las garantías otorgadas al crédito principal avalado, en que ostentará al menos el mismo rango en orden de prelación a los derechos correspondientes a la parte del principal no avalado.
6. En lo demás, en la medida en que sean compatibles con lo aquí previsto, le serán asimismo de aplicación las especialidades previstas en la disposición adicional 8.ª de la Ley 16/2022, de 5 de septiembre, de reforma del texto refundido de la Ley Concursal, aprobado por el Real Decreto Legislativo 1/2020, de 5 de mayo, para la transposición de la Directiva (UE) 2019/1023 del Parlamento Europeo y del Consejo, de 20 de junio de 2019, sobre marcos de reestructuración preventiva, exoneración de deudas e inhabilitaciones, y sobre medidas para aumentar la eficiencia de los procedimientos de reestructuración, insolvencia y exoneración de deudas, y por la que se modifica la Directiva (UE) 2017/1132 del Parlamento Europeo y del Consejo, sobre determinados aspectos del Derecho de sociedades (Directiva sobre reestructuración e insolvencia).
1. Se crea el mecanismo de financiación para acceder a la primera vivienda habitual hipotecada (en adelante, «TU CASA»).
2. El mecanismo TU CASA estará destinado a ofrecer préstamos a las personas que accedan a su primera vivienda habitual hipotecada, como complemento a la financiación privada que puedan obtener.
3. Los préstamos permitirán la financiación del valor inferior entre el 20 % del valor de la vivienda hipotecada, y 50.000 euros. Se concederán hasta 10 años, a un tipo de interés del cero por ciento y sin comisiones, con un período de carencia igual al del plazo de la hipoteca, y por un máximo de 30 años.
4. El objeto, beneficiarios, límites y otras características de la financiación, así como el importe inicial de la línea se desarrollará a través de un Acuerdo de Consejos de Ministros. Los requisitos y el procedimiento para la resolución de las solicitudes se ajustarán a lo que se determina en este artículo, en el citado Acuerdo de Consejo de Ministros, así como en el resto de las disposiciones, convenios u otros instrumentos que se adopten o formalicen.
5. El mecanismo TU CASA podrá reinvertir los recursos procedentes de los reembolsos de la financiación otorgada y los rendimientos que puedan generar las cantidades aportadas al mismo dentro de su periodo de vigencia, con el mismo objeto y fin y a los mismos beneficiarios; transcurrido éste los recursos retornarán al Tesoro.
6. El mecanismo TU CASA se financiará con el presupuesto del Ministerio de Vivienda y Agenda Urbana que se establezca para financiar los préstamos previstos con cargo a este mecanismo, ello sin menoscabo de los incrementos que anualmente y con carácter acumulativo se consiguen en las Leyes de Presupuestos Generales del Estado.
7. El mecanismo TU CASA será gestionado por el Instituto de Crédito Oficial y tendrá un régimen de administración específico y su gestión se realizará mediante una contabilidad separada y diferenciada de la correspondiente a los demás recursos de que el Instituto de Crédito Oficial disponga.
8. Los costes de gestión se imputarán directamente al presupuesto del mecanismo, que será liquidado con base en las cuantías dispuestas con cargo al mismo y se establecerá en el convenio que se suscriba al efecto entre el Ministerio de Vivienda y Agenda Urbana y el Instituto de Crédito Oficial.
9. Las viviendas adquiridas mediante financiación del mecanismo TU CASA quedarán sujetas permanentemente a un precio máximo de transmisión. En las segundas y posteriores transmisiones, dicho precio no podrá superar el precio de adquisición actualizado conforme a la evolución del índice de precios de consumo, pudiendo incorporarse, en los términos que se establezcan reglamentariamente, el valor de determinadas actuaciones de rehabilitación o mejora.
La limitación prevista en este apartado se hará constar en la escritura pública de adquisición y se inscribirá en el Registro de la Propiedad, en los términos que reglamentariamente se determinen.
Todo ello se entiende sin perjuicio del régimen de protección pública que resulte de aplicación conforme a la normativa autonómica.
La Ley 6/2023, de 17 de marzo, de los Mercados de Valores y de los Servicios de Inversión, queda modificada como sigue:
Uno. Se añade un nuevo artículo 309 bis en la Ley 6/2023, de 17 de marzo, con el siguiente contenido:
«Artículo 309 bis. Infracciones por incumplimiento de las obligaciones de las entidades proveedoras de la Cuenta de Ahorro e Inversión Financia Europa.
1. Son infracciones los siguientes incumplimientos, por parte de las entidades proveedoras de la Cuenta de Ahorro e Inversión Financia Europa, de las obligaciones establecidas en el título XI:
a) La aceptación de aportaciones por encima del importe previsto en el artículo 350 de esta ley y en el artículo 95 ter.1.f) y la disposición adicional sexagésima sexta de la Ley 35/2006, de 28 de noviembre.
b) El incumplimiento de la obligación de exigir al titular la declaración responsable prevista en el artículo 345.3 de esta ley.
c) El incumplimiento de las obligaciones relativas a la movilización de la Cuenta de Ahorro e Inversión Financia Europa previstas en el artículo 347 de esta ley.
d) La inclusión en la subcuenta de valores de activos que no cumplan los requisitos de elegibilidad previstos en el artículo 348 de esta ley, o el incumplimiento de las obligaciones previstas en el párrafo segundo del artículo 346.1.
e) El incumplimiento de la obligación de comunicar al titular, sin demora y con el contenido exigido, la pérdida sobrevenida de elegibilidad de los activos integrados en la cuenta, conforme a lo previsto en los apartados 1 y 2 del artículo 349 de esta ley.
f) La falta de enajenación de los activos que hayan perdido la elegibilidad y de transferencia del importe resultante a la cuenta de contrapartida, una vez transcurrido el plazo de subsanación sin que se haya corregido la situación, conforme al artículo 349.4 de esta ley, cuando dicha falta de subsanación sea atribuible al proveedor.
2. Las infracciones previstas en el apartado anterior se calificarán atendiendo a los criterios siguientes:
a) Las infracciones previstas en las letras a), d) y f) tendrán en todo caso la consideración de muy graves.
b) Las infracciones previstas en las letras b), c) y e) tendrán la consideración de muy graves cuando el incumplimiento no sea meramente ocasional o aislado, o cuando afecte a un gran número de inversores. En los restantes casos, tendrán la consideración de graves.»
Dos. Se introduce un nuevo título XI, con la siguiente redacción:
«TÍTULO XI
Cuenta de ahorro e inversión Financia Europa
CAPÍTULO I
Disposiciones generales
Artículo 341. Naturaleza de la Cuenta de Ahorro e Inversión Financia Europa.
1. La Cuenta de Ahorro e Inversión Financia Europa constituye una relación contractual de prestación de servicios de inversión y servicios auxiliares celebrada entre un titular y una entidad proveedora, articulada mediante una cuenta de valores y una cuenta operativa de efectivo asociada de conformidad con lo previsto en este título, sin que la titularidad de la misma pueda ser objeto de cesión o transmisión.
Un mismo contribuyente únicamente podrá ser titular, de forma simultánea, de una Cuenta de Ahorro e Inversión Financia Europa.
2. La Cuenta de Ahorro e Inversión Financia Europa se regirá por lo dispuesto en este título y por lo dispuesto en la sección 8.ª del título X de la Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas y de modificación parcial de las leyes de los Impuestos sobre Sociedades, sobre la Renta de no Residentes y sobre el Patrimonio.
3. La denominación Cuenta de Ahorro e Inversión Financia Europa queda reservada exclusivamente a los contratos que cumplan los requisitos establecidos en este título y en la sección 8.ª del título X de la Ley 35/2006, de 28 de noviembre.
Artículo 342. Definiciones.
1. A efectos de este título se entenderá por:
a) Entidad proveedora: entidades autorizadas para abrir, mantener y administrar Cuentas de Ahorro e Inversión Financia Europa según lo previsto en el artículo 343.
b) Titular: persona física contribuyente por el Impuesto sobre la Renta de las Personas Físicas que suscribe la Cuenta de Ahorro e Inversión Financia Europa.
c) Activos elegibles: instrumentos financieros que pueden integrarse en la Cuenta de Ahorro e Inversión Financia Europa de acuerdo con el artículo 348.
d) Subcuenta operativa: cuenta de efectivo denominada en euros abierta a nombre del titular que forma parte de la Cuenta de Ahorro e Inversión Financia Europa, destinada a las operaciones de inversión y desinversión en los activos elegibles, así como a la realización de aportaciones y disposiciones de importes con cargo o abono respectivamente en la cuenta de contrapartida definida en la letra f).
e) Subcuenta de valores: cuenta abierta a nombre del titular destinada al registro y custodia de los activos elegibles.
f) Cuenta de contrapartida: cuenta de pago abierta a nombre del titular con una entidad autorizada para la prestación de servicios de pago, cuyos datos han sido proporcionados por el titular a la entidad proveedora para realizar los abonos y los cargos a los que se refiere el artículo 344.
g) Disposición: cualquier retirada, reembolso, rescate o transferencia de importes dinerarios de la Cuenta de Ahorro e Inversión Financia Europa realizados desde la subcuenta operativa a la cuenta de contrapartida, con independencia de que dichos importes procedan o no de la liquidación de un activo.
Artículo 343. Entidades proveedoras.
Podrán ser entidades proveedoras de la Cuenta de Ahorro e Inversión Financia Europa las siguientes:
a) las entidades de crédito autorizadas conforme a la Ley 10/2014, de 26 de junio, de ordenación, supervisión y solvencia de entidades de crédito y su normativa de desarrollo que estén habilitadas para prestar servicios de inversión de conformidad con el artículo 128.3 de la Ley 6/2023, de 17 de marzo, de los Mercados de Valores y de los Servicios de Inversión;
b) las empresas de servicios de inversión a que se refieren las letras a) y b) del artículo 128.1 de la Ley 6/2023, de 17 de marzo, autorizadas conforme a lo establecido en dicha ley y su normativa de desarrollo.
c) Las entidades a que se refieren las letras a) y b) autorizadas en otro Estado miembro de la Unión Europea o en un tercer país, que actúen en España a través de sucursal.
Artículo 344. Estructura de la Cuenta de Ahorro e Inversión Financia Europa y cuentas vinculadas.
1. La Cuenta de Ahorro e Inversión Financia Europa comprenderá:
a) una subcuenta operativa; y
b) una subcuenta de valores.
2. Se abonarán en la subcuenta operativa:
a) los importes de las aportaciones realizadas por el titular desde una cuenta de contrapartida;
b) los importes obtenidos por la transmisión o el reembolso de los activos elegibles integrados en la subcuenta de valores, así como los obtenidos por reducciones de capital que tengan por finalidad la devolución de aportaciones y no procedan de los beneficios no distribuidos, por distribución de prima de emisión de acciones o participaciones o por la transmisión de derechos de suscripción que correspondan a activos elegibles, así como las cuotas de liquidación social en caso de disolución de sociedades.
3. Se cargarán en la subcuenta operativa:
a) los importes correspondientes a la adquisición o suscripción de activos elegibles, incluida la adquisición de derechos de suscripción derivados de las acciones elegibles que se integren en la subcuenta de valores;
b) los gastos e impuestos indirectos soportados exclusivamente por la realización de las adquisiciones, suscripciones, transmisiones o reembolsos de los activos elegibles, incluidos los correspondientes a la liquidación y registro, en la medida en que no hayan sido computados en el importe de la adquisición o suscripción a que se refiere el apartado 3.a) o deducidos del importe de la transmisión o reembolso a que se refiere el apartado 2.b).
c) las disposiciones realizadas desde la subcuenta operativa a una cuenta de contrapartida.
4. La subcuenta operativa no podrá presentar, en ningún momento, saldo negativo. El saldo de la subcuenta operativa no podrá ser superior a 1.500 euros, salvo cuando se produzcan los abonos previstos en el apartado 2. En tal supuesto, el titular dispondrá de un plazo de tres meses, contado desde la fecha de cada abono, para invertir el importe que exceda de 1.500 euros en la subcuenta de valores o para disponer del mismo. Transcurrido dicho plazo sin que el saldo de la subcuenta operativa descienda por debajo del umbral de 1.500 euros, se entenderá producida una disposición parcial por una cuantía equivalente al exceso sobre este umbral en la fecha en la que finalice el plazo de tres meses, para lo que la entidad proveedora transferirá este importe a la cuenta de contrapartida.
5. La subcuenta de valores quedará integrada exclusivamente por los activos a que se refiere el artículo 348.
6. La Cuenta de Ahorro e Inversión Financia Europa deberá estar vinculada a una cuenta de contrapartida.
7. Los importes en efectivo que correspondan a dividendos, primas de asistencia a juntas o distribución de beneficios generados por los activos elegibles registrados en la Cuenta de Ahorro e Inversión Financia Europa, así como los importes derivados de reducciones de capital que tengan por finalidad la devolución de aportaciones y procedan de beneficios no distribuidos, y, en su caso, los intereses abonados por la entidad proveedora en concepto de remuneración del efectivo integrado en la subcuenta operativa, se abonarán en la cuenta de contrapartida. Se cargarán en la cuenta de contrapartida todos los gastos que tengan su origen en el mantenimiento, administración, depósito, gestión o movilización de la Cuenta de Ahorro e Inversión Financia Europa, excluidos los previstos en la letra b) del apartado 3 anterior.
8. Las aportaciones a la Cuenta de Ahorro e Inversión Financia Europa se efectuarán en efectivo con cargo a una cuenta de contrapartida de la que sea titular el contribuyente. Asimismo, las disposiciones de fondos se realizarán en efectivo, mediante su abono en la correspondiente cuenta de contrapartida.
Artículo 345. Apertura de la Cuenta de Ahorro e Inversión Financia Europa.
1. La apertura de la Cuenta de Ahorro e Inversión Financia Europa requerirá la celebración de un contrato escrito, en soporte papel o electrónico, entre el titular y la entidad proveedora.
2. Sin perjuicio del contenido mínimo exigido por la Ley 6/2023, de 17 de marzo, y por su normativa de desarrollo, en el condicionado del contrato se harán constar de forma expresa y destacada los siguientes extremos:
a) el requisito de que únicamente se puede ser titular simultáneamente de una única Cuenta de Ahorro e Inversión Financia Europa, que podrá ser movilizada entre entidades proveedoras;
b) el límite de aportaciones;
c) el régimen de activos elegibles;
d) con carácter informativo, la remisión a la normativa fiscal aplicable, y a las consecuencias fiscales y financieras derivadas de los incumplimientos con los requisitos de la Cuenta de Ahorro e Inversión Financia Europa;
e) la existencia, en su caso, de garantía de rentabilidad o de conservación del capital.
Reglamentariamente se podrán desarrollar requisitos adicionales de información que deberá incluirse en los contratos.
3. La entidad proveedora deberá exigir al titular, con carácter previo a la apertura de una Cuenta de Ahorro e Inversión Financia Europa, que cumplimente una declaración responsable en la que declare que no dispone de otra Cuenta de Ahorro e Inversión Financia Europa con esa u otra entidad.
Artículo 346. Comercialización de la Cuenta de Ahorro e Inversión Financia Europa.
1. Las entidades proveedoras podrán ofrecer en el marco de la Cuenta de Ahorro e Inversión Financia Europa los servicios de inversión a que se refieren las letras a), b), d) y g) del artículo 125.1 de la Ley 6/2023, de 17 de marzo, siempre que hayan sido autorizadas para ello.
Las entidades proveedoras de la Cuenta de Ahorro e Inversión Financia Europa no podrán conceder créditos o préstamos a los titulares para realizar operaciones con valores dentro de la cuenta. En relación con los activos integrados en la Cuenta de Ahorro e Inversión Financia Europa, únicamente se podrán realizar operaciones de adquisición, transmisión, suscripción o reembolso.
2. Las entidades proveedoras aplicarán todas las normas de conducta que resulten aplicables en virtud de lo establecido en la Ley 6/2023, de 17 de marzo, y sus normas de desarrollo. En particular, realizarán las evaluaciones de idoneidad y conveniencia de los instrumentos financieros para el cliente, según corresponda, a que se refieren los artículos 203 y siguientes de la citada ley.
Artículo 347. Movilización de la Cuenta de Ahorro e Inversión Financia Europa.
1. El titular de una Cuenta de Ahorro e Inversión Financia Europa podrá, en cualquier momento, movilizar la totalidad de los activos financieros y del efectivo integrados en la misma a otra cuenta con la misma u otra entidad proveedora, no siendo posible una movilización parcial.
La movilización no tendrá la consideración de disposición ni de nueva aportación y no alterará la antigüedad de las aportaciones efectuadas a la Cuenta de Ahorro e Inversión Financia Europa a efectos del cómputo del período de permanencia a que se refiere el artículo 95 ter.4 de la Ley 35/2006, de 28 de noviembre. Asimismo, la movilización no determinará el incumplimiento de lo establecido en el segundo párrafo del artículo 341.1.
El titular únicamente podrá efectuar una movilización en cada año natural.
2. Para efectuar la movilización, el titular deberá dirigirse a la entidad proveedora de destino, acompañando su solicitud de inicio del procedimiento de movilización de la identificación de la Cuenta de Ahorro e Inversión Financia Europa de origen y de la entidad proveedora de origen.
La solicitud de inicio del procedimiento de movilización incorporará una comunicación, firmada por el solicitante, dirigida a la entidad proveedora de origen en la que solicite la movilización, así como una autorización a la entidad proveedora de destino para que, en nombre del titular, recabe la información necesaria para efectuar la movilización.
Una vez recibida la solicitud del titular, la entidad proveedora de destino remitirá, sin demora indebida, dicha comunicación a la entidad proveedora de origen. A partir del momento en que la entidad proveedora de origen reciba la comunicación, se entenderá iniciado el procedimiento de movilización.
3. En el plazo máximo de un día hábil desde la recepción de la comunicación, la entidad proveedora de origen deberá verificar la identidad del titular y la validez de la solicitud y remitir a la entidad proveedora de destino, respecto de la totalidad de la información correspondiente a la Cuenta de Ahorro e Inversión Financia Europa desde su apertura originaria, toda la información necesaria para garantizar la correcta ejecución de la movilización y la continuidad del régimen jurídico y fiscal de la Cuenta. Dicha información comprenderá, al menos:
a) La fecha de apertura originaria de la Cuenta de Ahorro e Inversión Financia Europa.
b) La identificación, fecha e importe de las aportaciones realizadas.
c) La identificación, fecha e importe de las disposiciones efectuadas.
d) El importe total de las aportaciones pendientes de recuperación, así como el importe pendiente de recuperación de cada aportación y su fecha.
e) La composición de la cartera, el saldo de efectivo y el valor y la fecha de adquisición de los activos financieros.
f) El importe de las pérdidas pendientes de integración, en su caso.
4. Recibida y verificada la información prevista en el apartado anterior, las entidades proveedoras de origen y de destino ejecutarán sin demora indebida la movilización y, salvo causa de fuerza mayor, en el plazo máximo de diez días hábiles.
Cuando no sea posible efectuar el traspaso de un determinado activo financiero sin su previa liquidación, la liquidación deberá realizarse en el ámbito de la Cuenta de Ahorro e Inversión Financia Europa de origen y el efectivo obtenido deberá transmitirse a la Cuenta de Ahorro e Inversión Financia Europa de destino. La entidad proveedora de origen informará de ello al titular, advirtiéndole de que dicha liquidación no tendrá la consideración de disposición a los efectos del artículo 95 ter.3 de la Ley 35/2006, de 28 de noviembre.
Una vez se haya efectuado el traspaso de la totalidad de los activos financieros y efectivo de la Cuenta de Ahorro e Inversión Financia Europa y de toda la información necesaria para continuar aplicando el régimen de la Cuenta de Ahorro e Inversión Financia Europa, se considerará completada la movilización. A partir de ese momento, la entidad proveedora de destino asumirá todas las obligaciones de la Cuenta de Ahorro e Inversión Financia Europa. La entidad proveedora de origen conserva sus obligaciones respecto de las operaciones realizadas durante su intervención, incluida su información tributaria.
5. La movilización de las participaciones y acciones de instituciones de inversión colectiva elegibles se regirá por lo dispuesto en la Ley 35/2003, de 4 de noviembre, y en su normativa de desarrollo.
La movilización de los restantes activos financieros elegibles se realizará de conformidad con la normativa reguladora de los correspondientes sistemas de registro, compensación y liquidación y con los procedimientos aplicables al tipo de activo de que se trate.
6. En relación con la movilización de los activos financieros a que se refiere el párrafo segundo del apartado 5, la entidad proveedora de origen podrá percibir del titular una comisión por la movilización de la Cuenta de Ahorro e Inversión Financia Europa, siempre que dicha comisión esté prevista en el contrato celebrado con el titular y se ajuste al límite máximo que se establezca mediante orden.
7. Se desarrollará mediante orden la información a transmitir por la entidad proveedora de origen a la entidad proveedora de destino a que se refiere el apartado 3, así como cualquier otra información necesaria para garantizar la correcta ejecución de la movilización y la continuidad del régimen jurídico y fiscal de la Cuenta de Ahorro e Inversión Financia Europa y las especificaciones, modelos normalizados y requisitos técnicos y operativos necesarios para el intercambio de la información a que se refiere este artículo.
Asimismo, la orden determinará el tratamiento de las operaciones que se encuentren en curso en el momento de la movilización, incluidas las órdenes pendientes de ejecución, las operaciones pendientes de liquidación, las operaciones corporativas y cualesquiera otros derechos económicos vinculados a los activos movilizados.
La orden establecerá el límite a las comisiones a que se refiere el apartado anterior.
8. Las entidades proveedoras de origen y de destino conservarán la documentación relativa al procedimiento de movilización y la información transmitida durante los plazos legalmente exigibles. Dicha documentación e información estará a disposición de la CNMV para el ejercicio de sus funciones de supervisión y de la Administración tributaria para la comprobación del cumplimiento de las obligaciones tributarias y de los requisitos del régimen fiscal de la Cuenta.
Artículo 348. Activos elegibles.
1. Únicamente podrán integrarse en la Cuenta de Ahorro e Inversión Financia Europa los siguientes activos:
a) acciones admitidas a negociación en mercados regulados o sistemas multilaterales de negociación emitidas por sociedades con domicilio social, administración central o centro principal de actividad en un Estado miembro de la Unión Europea o en otro Estado parte del Espacio Económico Europeo y los derechos de suscripción preferentes derivados de dichas acciones, con excepción de las acciones emitidas por sociedades reguladas en la Ley 11/2009, de 26 de octubre, por la que se regulan las Sociedades Anónimas Cotizadas de Inversión en el Mercado Inmobiliario o por entidades extranjeras análogas;
b) participaciones o acciones de instituciones de inversión colectiva armonizadas o no armonizadas de carácter financiero, incluidos los fondos de inversión cotizados, que cumplan los requisitos previstos en el capítulo II del título XI de esta ley, con excepción de las Sociedades de Inversión de Capital Variable reguladas en la Ley 35/2003, de 4 de noviembre, de Instituciones de Inversión Colectiva;
Reglamentariamente podrán desarrollarse los requisitos que deben cumplir los activos financieros a que se refieren las letras a) y b).
2. En ningún caso podrán integrarse en la cuenta contratos de derivados sobre los activos elegibles a que se refiere el apartado 1.
Artículo 349. Pérdida sobrevenida de elegibilidad de los activos.
1. Cuando, por causas no imputables al titular o derivadas de la evolución de los mercados, operaciones societarias, o de cualquier otra circunstancia ajena a su voluntad, alguno de los activos integrados en la Cuenta de Ahorro e Inversión Financia Europa deje de cumplir los requisitos de elegibilidad, la entidad proveedora deberá comunicarlo al titular sin demora.
2. La comunicación deberá indicar:
a) la causa de la desviación;
b) las medidas necesarias para corregirla;
c) el plazo de subsanación;
d) las consecuencias de no corregir la situación.
3. Cuando el servicio de inversión consista en la recepción, transmisión o ejecución de órdenes por cuenta de clientes, el titular dispondrá de un plazo de subsanación de tres meses desde la comunicación del incumplimiento. El mismo plazo corresponderá a la entidad proveedora cuando se presten servicios de asesoramiento en materia de inversión o de gestión de carteras. Reglamentariamente podrá establecerse un plazo distinto en atención a la naturaleza del incumplimiento.
4. Finalizado el plazo de subsanación sin haberse corregido la situación de incumplimiento, el proveedor de la cuenta deberá proceder a la transmisión de los activos que hayan perdido la elegibilidad, produciéndose una disposición parcial por el importe de la transmisión, debiendo transferirse dicho importe a la cuenta de contrapartida.
Artículo 350. Límite de aportaciones.
1. Las aportaciones a la Cuenta de Ahorro e Inversión Financia Europa deberán realizarse exclusivamente desde la cuenta de contrapartida.
2. Las aportaciones pendientes de recuperación definidas de conformidad con el artículo 95 ter.1.f) de la Ley 35/2006, de 28 de noviembre, en la Cuenta de Ahorro e Inversión Financia Europa de la que sea titular un contribuyente no podrán exceder de 150.000 euros en total.
Las entidades proveedoras no podrán aceptar aportaciones que excedan del límite a que se refiere este apartado.
3. No computarán como aportaciones:
a) el producto de la transmisión o reembolso de activos integrados en la Cuenta de Ahorro e Inversión Financia Europa, siempre que permanezca dentro de la misma;
b) los importes procedentes de operaciones corporativas, siempre que deriven de activos ya integrados en la Cuenta de Ahorro e Inversión Financia Europa.
Artículo 351. Cancelación de la Cuenta de Ahorro e Inversión Financia Europa.
1. La Cuenta de Ahorro e Inversión Financia Europa se cancelará:
a) por solicitud del titular;
b) por incumplimiento del límite de aportación previsto en el artículo 350, así como por el incumplimiento de lo previsto para el caso de pérdida sobrevenida de elegibilidad de los activos integrados en la cuenta de conformidad con lo previsto en el artículo 349.4;
c) por fallecimiento del titular, en cuyo caso la titularidad de los instrumentos financieros y el efectivo integrados en la Cuenta de Ahorro e Inversión Financia Europa se transmitirá a sus sucesores de acuerdo con la legislación civil vigente.
d) por pérdida sobrevenida de la condición de contribuyente por el Impuesto sobre la Renta de las Personas Físicas;
e) por cualquier otra causa prevista en el contrato o en la normativa aplicable.
2. En los supuestos a que se refieren las letras a), b) y e) del apartado anterior, la cancelación de la Cuenta de Ahorro e Inversión Financia Europa conllevará la disposición total y deberán liquidarse los activos integrados en la misma.
3. En los supuestos a que se refieren las letras c) y d) del apartado 1, la relación contractual entre el proveedor y los sucesores o el titular, respectivamente, podrá seguir vigente sin que resulte necesaria la liquidación de los activos. Desde ese momento dejará de estar sujeta a los requisitos específicos previstos en el título XI de esta ley y su normativa de desarrollo.
CAPÍTULO II
Régimen jurídico de las IIC elegibles para la Cuenta de Ahorro e Inversión Financia Europa
Artículo 352. Requisitos de las IIC elegibles para la Cuenta de Ahorro e Inversión Financia Europa.
1. Únicamente podrán integrarse en la Cuenta de Ahorro e Inversión Financia Europa las acciones y participaciones de instituciones de inversión colectiva (en adelante, IIC) que hayan sido debidamente inscritas en el Registro de IIC Elegibles habilitado al efecto por la CNMV.
2. Las IIC a que se refiere el artículo 348.1.b) y, en su caso, sus compartimentos o subfondos, que soliciten el reconocimiento de elegibilidad deberán cumplir los siguientes requisitos:
a) Cumplir el requisito geográfico de inversión mínima en el Espacio Económico Europeo establecido en el artículo 355.
b) Cumplir el requisito de inversión mínima en renta variable establecido en el artículo 356.
c) No invertir, directa o indirectamente, en acciones o participaciones de Sociedades Anónimas Cotizadas de Inversión en el Mercado Inmobiliario o de entidades extranjeras análogas, de instituciones de inversión colectiva inmobiliarias o entidades extranjeras análogas, o de Sociedades de Inversión de Capital Variable. No obstante, lo anterior no será de aplicación cuando la inversión se efectúe con la exclusiva finalidad de replicar un índice de referencia de un mercado regulado, y dichas acciones formen parte de la composición del mismo.
d) Prever en su folleto o documentación equivalente una mención expresa a su condición de IIC elegible para la Cuenta de Ahorro e Inversión Financia Europa, con advertencia expresa de que dicha condición no otorga incentivo fiscal alguno a inversores de otros Estados miembros de la Unión Europea o de terceros países, y que el titular únicamente podrá beneficiarse del régimen fiscal en el marco de la Cuenta de Ahorro e Inversión Financia Europa.
e) Presentar ante la CNMV una declaración responsable suscrita por la sociedad gestora, mediante la que se comprometa a cumplir los requisitos de elegibilidad de forma continuada.
Artículo 353. Procedimiento de inscripción en el Registro de IIC Elegibles.
1. Para la inscripción de las IIC españolas en el Registro de IIC Elegibles deberá remitirse a la CNMV la solicitud de inscripción acompañada de la siguiente documentación:
a) El folleto de la IIC, actualizado y vigente, en el que conste la mención al cumplimiento de los requisitos de elegibilidad contemplados en este capítulo.
b) La declaración responsable de la sociedad gestora a que se refiere el artículo 352.2.e).
2. La CNMV podrá denegar la inscripción cuando la documentación presentada no acredite el cumplimiento de los requisitos de elegibilidad, cuando la declaración responsable no incluya el contenido mínimo exigido o cuando existan indicios fundados de incumplimiento de la normativa aplicable.
3. Las IIC autorizadas en otro Estado miembro de la Unión Europea o del Espacio Económico Europeo también podrán solicitar su consideración de IIC elegible siguiendo el siguiente procedimiento:
La IIC o la persona jurídica que esta designe al efecto solicitará a la CNMV su inscripción en el Registro de IIC Elegibles. La solicitud deberá efectuarse por vía telemática en el modelo establecido a tal efecto por la CNMV y deberá incluir la siguiente información:
a) Datos identificativos de la IIC y en su caso, de los compartimentos o subfondos comercializados en España, que cumplan la condición de elegibilidad
b) Códigos ISIN de la IIC, compartimentos o subfondos que cumplan la condición de elegibilidad y, en su caso, de sus clases de acciones o participaciones.
c) Fecha de referencia de los datos comunicados.
d) Declaración responsable de la IIC o de la persona física o jurídica que ostente su representación manifestando:
1.º Que la IIC o, en su caso, los compartimentos o subfondos, cumplen los requisitos de elegibilidad establecidos en este capítulo.
2.º Que su folleto o documentación equivalente incluye la mención a la que se refiere el artículo 352.2.d).
3.º Que se compromete a cumplir los requisitos de elegibilidad de forma continuada.
4. La CNMV hará público el listado de entidades inscritas en el Registro de IIC Elegibles en su sitio web.
Artículo 354. Baja en el Registro de IIC Elegibles.
1. En el supuesto de baja de una IIC en el Registro de IIC Elegibles, tanto si esta deriva de una renuncia voluntaria de la sociedad gestora o de la IIC a la condición de elegible como si deriva de una resolución firme de la CNMV que acuerde la pérdida de la condición de elegible, las entidades proveedoras dispondrán de un período transitorio de tres meses desde la notificación para retirar de las carteras de las Cuentas de Ahorro e Inversión Financia Europa su inversión en la IIC.
2. Durante el período transitorio previsto en el apartado anterior, la tenencia de participaciones o acciones en la IIC que ha perdido la elegibilidad no determinará, por sí sola, el incumplimiento de los requisitos de inversión de la Cuenta de Ahorro e Inversión Financia Europa. Transcurrido este periodo, será de aplicación lo previsto en el artículo 349.4.
Artículo 355. Requisito geográfico de inversión en el Espacio Económico Europeo.
1. Para obtener el reconocimiento de elegibilidad, las IIC y, en su caso, sus compartimentos o subfondos, deberán acreditar que, según su folleto, al menos, el 70 % del valor total de su cartera de activos se encuentra invertido en activos emitidos por entidades cuyo domicilio social, administración central o centro principal de actividad se encuentre en un Estado miembro del EEE o vinculados a la financiación de la economía productiva del EEE.
2. A los efectos del cumplimiento del requisito geográfico, se computarán como activos del EEE:
a) Las acciones y demás instrumentos de renta variable emitidos por sociedades con domicilio social, administración central o lugar de actividad principal en un Estado miembro del EEE.
b) Los instrumentos de renta fija emitidos por entidades públicas o privadas domiciliadas en el EEE, dentro de los límites de inversión de la IIC.
c) Las participaciones o acciones de otras IIC elegibles conforme al presente capítulo, computándose en este caso la exposición al EEE de acuerdo con el porcentaje que conste en el informe semestral de la IIC participada.
Artículo 356. Requisito de inversión en renta variable.
1. Para obtener el reconocimiento de elegibilidad, las IIC y, en su caso, sus compartimentos o subfondos, deberán acreditar que, según su folleto, cumplen los siguientes requisitos:
a) Al menos el 50 % del valor total de su cartera se encuentra invertido, directa o indirectamente, en instrumentos de renta variable; y,
b) Al menos el 35 % del valor total de su cartera se encuentra invertido, directa o indirectamente, en instrumentos de renta variable computables como activos del EEE de conformidad con el artículo 355.
2. A los efectos del cumplimiento del requisito de inversión en renta variable previsto en el apartado 1, se considerarán instrumentos de renta variable:
a) Las acciones admitidas a negociación en mercados regulados o sistemas multilaterales de negociación.
b) Las acciones no cotizadas de sociedades domiciliadas en el EEE.
c) Las participaciones o acciones en otras IIC elegibles, computándose en este caso la exposición a renta variable de acuerdo con el porcentaje que conste en el informe semestral de la IIC participada.
d) Los instrumentos financieros que otorguen una exposición económica equivalente a la renta variable, en los términos que se establezcan, mediante orden, por la persona titular del Ministerio de Economía, Comercio y Empresa.»
Tres. Se introduce una nueva disposición adicional décima, con la siguiente redacción:
«Disposición adicional décima. Cuenta de Ahorro e Inversión Financia Europa Reinversión.
1. La denominación "Cuenta de Ahorro e Inversión Financia Europa Reinversión" queda reservada a los contratos a que se refiere la disposición adicional sexagésima sexta de la Ley 35/2006, de 28 de noviembre.
2. El límite de aportaciones a que se refiere el artículo 350 se ampliará hasta 800.000 euros en los supuestos de reinversión de los importes procedentes de la transmisión de vivienda en los términos previstos en la disposición adicional sexagésima quinta de la Ley 35/2006, de 28 de noviembre, en la Cuenta de Ahorro e Inversión Financia Europa Reinversión. En estos casos, el saldo máximo de la cuenta operativa a que se refiere el artículo 344.4 se ampliará hasta 8.000 euros.»
Cuatro. Se introduce una nueva disposición adicional decimoprimera, con la siguiente redacción:
«Disposición adicional decimoprimera. Normativa de ordenación y disciplina de los mercados de valores.
Las disposiciones previstas en esta ley relativas a la actividad de las entidades proveedoras de la Cuenta de Ahorro e Inversión Financia Europa tendrán la consideración de normas de ordenación y disciplina del mercado de valores.»
El Gobierno, a propuesta del Ministerio de Vivienda y Agenda Urbana, en el plazo de 6 meses regulará reglamentariamente la definición y procedimiento de certificación o reconocimiento de la figura de los proveedores sociales de vivienda asequible, incluidas las cooperativas, con el referente de las Housing Associations, y a los efectos de viabilizar y fomentar regulatoria y fiscalmente su actividad. Esta certificación será exclusivamente a los efectos de la participación de estas entidades en programas, o en el acceso a financiación, ventajas o especialidades en relación con tributos o procedimientos estatales.
En el plazo máximo de cuatro meses desde la entrada en vigor de este real decreto-ley, la CNMV creará el Registro de IIC Elegibles y habilitará los medios necesarios para que las instituciones que reúnan los requisitos exigidos puedan solicitar su inscripción.
Las solicitudes o comunicaciones de prórroga extraordinaria efectuadas por la parte arrendataria al arrendador al amparo del artículo 1 del Real Decreto-ley 8/2026, de 20 de marzo, de medidas en el alquiler en respuesta a las consecuencias económicas y sociales de la Guerra de Irán, durante el periodo de vigencia de dicha norma, se tendrán por válidamente formuladas, sin necesidad de nueva comunicación, y sin perjuicio del derecho de desistimiento de la parte arrendataria.
Una vez finalizado el período de prórroga que fue solicitado con cargo al Real Decreto-ley 8/2026, de 20 de marzo, si se solicitara una nueva prórroga, deberá ser de acuerdo con la regulación establecida en este real decreto-ley.
El régimen previsto hasta el 31 de diciembre de 2030 en el artículo 2, y el nuevo régimen previsto en el artículo 5.Dos será aplicable a las ejecuciones de resoluciones dictadas en los procedimientos a que se refiere el apartado 5 del artículo 441 de la Ley 1/2000, de 7 de enero, que se encuentren en curso a su entrada en vigor, siempre que no se hubiera practicado el lanzamiento.
En el primer caso, la persona ejecutada podrá solicitar su aplicación, aunque el trámite previsto en dichos apartados hubiera sido resuelto con anterioridad o se hubiera agotado el plazo máximo de suspensión previsto en el apartado 6 del artículo 441 de la Ley 1/2000, de 7 de enero. Presentada la solicitud, acompañada de la documentación justificativa de las circunstancias alegadas cuando no obrase ya en las actuaciones, el letrado o letrada de la Administración de Justicia suspenderá provisionalmente la práctica del lanzamiento hasta que el tribunal resuelva mediante auto.
En el segundo caso, antes de continuar el proceso, independientemente de la fase en la que se encuentre, deberá darse cumplimiento a la nueva obligación de enervación extraordinaria.
Quedan derogadas cuantas disposiciones de igual o inferior rango se opongan a lo establecido en este Real Decreto-ley.
Se añade un nuevo artículo 25 bis a la Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario, con la redacción siguiente:
«Artículo 25 bis. Cesión de los derechos.
1. Cuando los derechos del prestamista en virtud de un crédito o de un contrato de crédito sean cedidos a un tercero, el prestatario podrá hacer valer ante el nuevo titular las mismas excepciones y defensas que ante el acreedor originario, incluida la compensación, en conformidad con lo previsto en el Código Civil.
2. Los códigos de buenas prácticas a los que la entidad pudiera estar adherida en el momento de la cesión y que reconozcan derechos al prestatario continuarán siendo de aplicación y el prestamista y el tercero cesionario deberán acordar la forma menos gravosa para el deudor de salvaguardar dichos derechos.
3. Se informará al prestatario de la cesión indicada en el apartado 1, excepto cuando el prestamista original, de común acuerdo con el nuevo titular, siga prestando los servicios relativos al crédito frente al consumidor.
4. Está prohibida la cesión de préstamos hipotecarios vencidos cuyo deudor se encuentre acogido a las medidas previstas en el Real Decreto-ley 6/2012, de 9 de marzo, de medidas urgentes de protección de deudores hipotecarios sin recursos.
5. Cuando se produzca la cesión de un crédito vencido garantizado por una hipoteca constituida sobre la vivienda habitual del deudor, en la comunicación que se envíe al deudor informándole de la cesión de su crédito, el cedente y/o el cesionario deberán comunicar al deudor la posibilidad de acogerse a las previsiones del Real Decreto-ley 6/2012, de 9 de marzo, de medidas urgentes de protección de deudores hipotecarios sin recursos si el deudor reúne los requisitos para ello.
Una vez producida la cesión del crédito, si el deudor se encontrase en situación de acogerse a las previsiones del mencionado Real Decreto-ley 6/2012 y así lo acredita dentro de los seis meses siguientes desde la comunicación de la cesión, el cedente deberá readquirir el préstamo cedido por el mismo precio de la cesión y ofrecer las medidas solicitadas al deudor, salvo que haya acordado con el cedente que sea este el que ofrezca las medidas previstas en la norma.
6. Todas las comunicaciones previstas en este artículo deberán ser enviadas a todos los titulares y avalistas del crédito objeto de cesión.»
La Ley 20/2015, de 14 de julio, de ordenación, supervisión y solvencia de las entidades aseguradoras y reaseguradoras queda modificada como sigue:
Uno. Se añaden cuatro nuevos apartados al artículo 194, con el siguiente contenido:
«22. La aceptación de aportaciones a Seguros Individuales de Ahorro a Largo Plazo (SIALP) y a Seguros Individuales de Ahorro a Largo Plazo Financia Europa (SIALP Financia Europa), por encima de los importes previstos en la letra c) del apartado 1 de la disposición adicional vigésima sexta de la Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas y de modificación parcial de las leyes de los Impuestos sobre Sociedades, sobre la Renta de no Residentes y sobre el Patrimonio.
23. La inclusión en alguno de los distintos conjuntos de activos correspondientes a las carteras de los Seguros Individuales de Ahorro a Largo Plazo Financia Europa (SIALP Financia Europa) de activos que no cumplan los requisitos de elegibilidad previstos en el apartado 3 de la disposición adicional vigésima sexta de la Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas y de modificación parcial de las leyes de los Impuestos sobre Sociedades, sobre la Renta de no Residentes y sobre el Patrimonio.
24. El incumplimiento de la obligación de comunicar al titular de un Seguro Individual de Ahorro a Largo Plazo Financia Europa (SIALP Financia Europa), sin demora y con el contenido exigido, la pérdida de la consideración de SIALP Financia Europa conforme a lo previsto en el apartado 3 de la disposición adicional vigésima sexta de la Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas y de modificación parcial de las leyes de los Impuestos sobre Sociedades, sobre la Renta de no Residentes y sobre el Patrimonio, cuando el incumplimiento no sea meramente ocasional o aislado, o cuando afecte a un gran número de inversores.
25. La falta de enajenación de los activos que hayan perdido la elegibilidad en un Seguro Individual de Ahorro a Largo Plazo Financia Europa (SIALP Financia Europa), una vez transcurrido el plazo de subsanación sin que se haya corregido la situación, conforme al apartado 3 de la disposición adicional vigésima sexta de la Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas y de modificación parcial de las leyes de los Impuestos sobre Sociedades, sobre la Renta de no Residentes y sobre el Patrimonio.»
Dos. Se añade un nuevo apartado al artículo 195, con el siguiente contenido:
«24. El incumplimiento de la obligación de comunicar al titular de un Seguro Individual de Ahorro a Largo Plazo Financia Europa (SIALP Financia Europa), sin demora y con el contenido exigido, la pérdida sobrevenida de elegibilidad de los activos integrados en el mismo conforme a lo previsto en el apartado 3 de la disposición adicional vigésima sexta de la Ley 35/2006, de 28 de noviembre, cuando el incumplimiento sea meramente ocasional o aislado, o cuando no afecte a un gran número de inversores.»
Con efectos desde la entrada en vigor de este real decreto-ley, se introducen las siguientes modificaciones en el Reglamento del Impuesto sobre la Renta de las Personas Físicas, aprobado por el Real Decreto 439/2007, de 30 de marzo:
Uno. Se modifica el apartado 3 del artículo 41.bis, que queda redactado como sigue:
«3. A los exclusivos efectos de la aplicación de las exenciones previstas en los artículos 33.4. b) y 38 de la Ley del Impuesto, se entenderá que el contribuyente está transmitiendo su vivienda habitual cuando, con arreglo a lo dispuesto en este artículo, dicha edificación constituya su vivienda habitual en ese momento o hubiera tenido tal consideración hasta cualquier día de los dos años anteriores a la fecha de transmisión, o en el supuesto de transmisión por personas mayores de 65 años o por personas en situación de dependencia severa o de gran dependencia, hasta el momento en el que trasladó su residencia a un centro especializado o al domicilio de un familiar hasta el tercer grado por consanguinidad o afinidad, por razón de su edad o situación de dependencia.
En las situaciones de separación, divorcio o nulidad del matrimonio que hubieren determinado el cese de la ocupación efectiva como vivienda habitual para el cónyuge que ha de abandonar el domicilio habitual por tales causas, el requisito de ocupación efectiva de la vivienda habitual en el momento de la transmisión o en cualquier día de los dos años anteriores a la misma, se entenderá cumplido cuando tal situación concurra en el cónyuge que permaneció en la misma.»
Dos. Se modifica el apartado 3 del artículo 69, que queda redactado como sigue:
«3. Las entidades aseguradoras o de crédito que comercialicen Planes de Ahorro a Largo Plazo deberán remitir una declaración informativa en la que, además de sus datos de identificación, harán constar la siguiente información referida a quienes hayan sido titulares del Plan de Ahorro a Largo Plazo durante el ejercicio:
a) Nombre, apellidos y número de identificación fiscal.
b) Identificación del Plan de Ahorro a Largo Plazo del que sea titular.
c) Fecha de apertura del Plan de Ahorro a Largo Plazo. En caso de haberse movilizado los recursos del Plan, se tomará la fecha original.
d) Aportaciones realizadas al Plan de Ahorro a Largo Plazo en el ejercicio, incluyendo en su caso las anteriores a la movilización del Plan.
e) Rendimientos del capital mobiliario positivos y negativos obtenidos en el ejercicio.
f) En caso de extinción del Plan de Ahorro a Largo Plazo, se hará constar la fecha de extinción, la totalidad de los rendimientos del capital mobiliario positivos y negativos obtenidos desde la apertura del Plan, y la base del pago a cuenta que, en su caso, deba realizarse.
g) En el caso de Seguros Individuales de Ahorro a Largo Plazo Financia Europa, la información que resulte precisa para la correcta aplicación de lo previsto en el apartado 3 de la disposición adicional vigésima sexta de la Ley del Impuesto.
La presentación de esta declaración informativa se realizará en el mes de febrero de cada año en relación con la información correspondiente al año inmediato anterior.»
Tres. Se modifica la letra h) del apartado 3 del artículo 75, que queda redactada de la siguiente forma:
«h) Los rendimientos procedentes de la devolución de la prima de emisión de acciones o participaciones y de la reducción de capital con devolución de aportaciones, salvo que procedan de beneficios no distribuidos, de acuerdo con lo previsto en el segundo párrafo del artículo 33.3 a) de la Ley del Impuesto.
No obstante, existirá obligación de practicar retención o ingreso a cuenta sobre los rendimientos del capital mobiliario a que se refiere el primer párrafo del artículo 94.1 c) de la Ley del Impuesto, así como sobre el importe de la prima de emisión a que se refiere el artículo 94.1 d) de la Ley del Impuesto procedente de sociedades de inversión de capital variable constituidas con arreglo a Ley de Instituciones de Inversión Colectiva.
Lo dispuesto en el párrafo anterior, resultará igualmente de aplicación cuando tales rendimientos procedan de los organismos de inversión colectiva previstos en el artículo 94.2 de la Ley del Impuesto, exceptuados los que correspondan a acciones integradas en una Cuenta de Ahorro e Inversión Financia Europa.»
Cuatro. Se modifica la letra i) del apartado 3 del artículo 75, que queda redactada de la siguiente forma:
«i) Las ganancias patrimoniales derivadas del reembolso o transmisión de participaciones o acciones en instituciones de inversión colectiva cuando, de acuerdo con lo establecido en el artículo 94 de la Ley del Impuesto, no proceda su cómputo, y las ganancias patrimoniales derivadas del reembolso o transmisión de participaciones o acciones en instituciones de inversión colectiva integradas en una Cuenta de Ahorro e Inversión Financia Europa.»
Cinco. Se añaden una nueva letra k) y un último párrafo a continuación en el apartado 3 del artículo 75, con las siguientes redacciones:
«k) Las ganancias patrimoniales derivadas de la transmisión de los derechos de suscripción, previstas en las letras a) y b) del apartado 1 del artículo 37 de la Ley del Impuesto, procedentes de valores integrados en una Cuenta de Ahorro e Inversión Financia Europa.
Para la aplicación de las exclusiones de retención relativas a los activos integrados en una Cuenta de Ahorro e Inversión Financia Europa a que se refieren las letras h), i) y k), las entidades proveedoras que provean Cuentas de Ahorro e Inversión Financia Europa deberán comunicar a las entidades obligadas a practicar la retención, con motivo de las operaciones a las que se refieren dichas letras, la circunstancia de que se trata de una operación realizada con activos o referida a activos integrados en una Cuenta de Ahorro e Inversión Financia Europa, con identificación de dicha cuenta. La entidad obligada a practicar la retención deberá conservar la documentación acreditativa de la citada comunicación a disposición de la Administración tributaria.»
Seis. Se modifica el apartado 4 del artículo 75, que queda redactado de la siguiente forma:
«4. Existirá obligación de efectuar un pago a cuenta cuando se produzcan los supuestos previstos en el apartado 7 de la disposición adicional vigésima sexta de la Ley del Impuesto, siempre que se hubieran obtenido rendimientos del capital mobiliario positivos a los que se les hubiera aplicado la exención prevista en la letra ñ) del artículo 7 de la Ley del Impuesto.»
Siete. Se modifica la letra h) del apartado 2 del artículo 76, que queda redactada de la siguiente forma:
«h) En los supuestos previstos en el apartado 7 de la disposición adicional vigésima sexta de la Ley del Impuesto, estará obligada a efectuar el pago a cuenta que, en su caso, proceda, la entidad de crédito o aseguradora con la que el contribuyente tuviera contratado el plan de ahorro a largo plazo. El mencionado pago a cuenta se efectuará de acuerdo con las normas contenidas en los artículos 90.1, 93.7 y 94.3 de este Reglamento.»
Ocho. Se modifica el apartado 7 del artículo 93, que queda redactado de la siguiente forma:
«7. Cuando proceda la obligación de realizar el pago a cuenta previsto en el apartado 7 de la disposición adicional vigésima sexta de la Ley del Impuesto, constituirá la base del mismo el importe de los rendimientos del capital mobiliario positivos obtenidos durante la vigencia del plan a los que les hubiera resultado de aplicación la exención prevista en el artículo 7.ñ) de la Ley del Impuesto.»
Nueve. Se modifica el apartado 3 del artículo 94, que queda redactado de la siguiente forma:
«3. La obligación de realizar, en su caso, el pago a cuenta a que se refiere el apartado 7 de la disposición adicional vigésima sexta nacerá en el momento en el que con anterioridad al plazo previsto en la letra ñ) del artículo 7 de la Ley del Impuesto se produzca cualquier disposición del capital resultante o se incumpla el límite de aportaciones previsto en la letra c) del apartado 1 de la citada disposición adicional.»
Diez. Se modifica la disposición adicional octava, que queda redactada de la siguiente forma:
«Disposición adicional octava. Movilización entre Planes de Ahorro a Largo Plazo.
Conforme al apartado 6 de la disposición adicional vigesimosexta de la Ley del Impuesto, el titular de un Plan de Ahorro a Largo Plazo podrá movilizar íntegramente los derechos económicos del Seguro Individual de Ahorro a Largo Plazo y del Seguro Individual de Ahorro a Largo Plazo Financia Europa y los fondos constituidos en la Cuenta Individual de Ahorro a Largo Plazo a otro Plan de Ahorro a Largo Plazo del que será titular, sin que ello implique la disposición de los recursos, a los efectos previstos en la letra ñ) del artículo 7 o en la letra b) del apartado 1 de la citada disposición adicional, en las condiciones que se señalan en esta disposición.
Los derechos económicos del Seguro Individual de Ahorro a Largo Plazo Financia Europa únicamente podrán movilizarse a otro Seguro Individual de Ahorro a Largo Plazo Financia Europa.
No será posible la movilización en aquellos casos en los que sobre los derechos económicos o sobre los fondos recaiga algún embargo, carga, pignoración o limitación de disposición legal o contractual.
Para efectuar la movilización, el titular del Plan de Ahorro a Largo Plazo deberá dirigirse a la entidad aseguradora o de crédito de destino acompañando a su solicitud la identificación del Plan de Ahorro a Largo Plazo de origen desde el que se realizará la movilización y la entidad de origen. La solicitud incorporará una comunicación dirigida a la entidad de origen para que esta ordene el traspaso, e incluirá una autorización del titular del Plan de Ahorro a Largo Plazo a la entidad de destino para que, en su nombre, pueda solicitar a la entidad de origen la movilización, así como toda la información financiera y fiscal necesaria para realizarlo. En concreto, la entidad de origen deberá comunicar la fecha de apertura del Plan de Ahorro a Largo Plazo, las cantidades aportadas en el año en curso y, por separado, el importe total de los rendimientos de capital mobiliario positivos y negativos que se hayan producido desde la apertura, incluidos los que pudieran producirse con ocasión de la movilización.
La entidad de destino deberá advertir al contribuyente, de forma expresa y destacada, que, dependiendo de las condiciones específicas del contrato de seguro, de depósito o financiero en que se haya configurado el correspondiente Seguro Individual de Ahorro a Largo Plazo o Cuenta Individual de Ahorro a Largo Plazo, el importe de la movilización puede resultar inferior al importe garantizado por la entidad de origen. Asimismo, en caso de que la movilización se efectúe de un Plan de Ahorro a Largo Plazo distinto de un Seguro Individual de Ahorro a Largo Plazo Financia Europa a un Seguro Individual de Ahorro a Largo Plazo Financia Europa, la entidad aseguradora de destino deberá advertir al contribuyente, también de forma expresa y destacada, si el Seguro Individual de Ahorro a Largo Plazo Financia Europa ofrece o no una garantía total o parcial, así como de todos aquellos aspectos en los que el Seguro Individual de Ahorro a Largo Plazo Financia Europa difiera del Plan de Ahorro a Largo Plazo de origen.
En el caso de que existan convenios o contratos que permitan gestionar las solicitudes de movilización a través de mediadores o de las redes comerciales de otras entidades, la presentación de la solicitud en cualquier establecimiento de éstos se entenderá realizada en la entidad de destino.
En el plazo máximo de cinco días hábiles desde que la entidad de destino disponga de la totalidad de la documentación necesaria, ésta deberá, además de comprobar el cumplimiento de los requisitos establecidos reglamentariamente para dicha movilización, comunicar la solicitud a la entidad de origen, con indicación, al menos, del Plan de Ahorro a Largo Plazo de destino, entidad de destino y datos de la cuenta a la que debe efectuarse la transferencia.
En un plazo máximo de diez días hábiles a contar desde la recepción por parte de la entidad de origen de la solicitud con la documentación correspondiente, esta entidad deberá ordenar la transferencia bancaria y remitir a la entidad de destino toda la información financiera y fiscal necesaria para la movilización.
No se podrán aplicar penalizaciones, gastos o descuentos al importe de esta movilización que se generen como consecuencia del propio traspaso de fondos. A estos efectos, tratándose de un Seguro Individual de Ahorro a Largo Plazo o de un Seguro Individual de Ahorro a Largo Plazo Financia Europa, los derechos económicos se valorarán por el importe de la provisión matemática o por el valor de mercado de los activos asignados, según corresponda.
En los procedimientos de movilizaciones a que se refiere esta disposición adicional se autoriza que la transmisión de la solicitud de movilización, la transferencia de efectivo y la transmisión de la información entre las entidades intervinientes, puedan realizarse a través del Sistema Nacional de Compensación Electrónica, mediante las operaciones que, para estos supuestos, se habiliten en dicho sistema.»
Se introduce un nuevo artículo 39 quater en el Reglamento General de las actuaciones y los procedimientos de gestión e inspección tributaria y de desarrollo de las normas comunes de los procedimientos de aplicación de los tributos, aprobado por el Real Decreto 1065/2007, de 27 de julio, con la siguiente redacción:
«Artículo 39 quater. Obligación de informar sobre Cuentas de Ahorro e Inversión Financia Europa.
1. Las entidades proveedoras a las que se refiere el artículo 343 de la Ley 6/2023, de 17 de marzo, que provean Cuentas de Ahorro e Inversión Financia Europa a las que se refiere el artículo 95 ter y la disposición adicional sexagésima sexta de la Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas y de modificación parcial de las leyes de los Impuestos sobre Sociedades, sobre la Renta de no Residentes y sobre el Patrimonio, vendrán obligadas a presentar una declaración informativa anual respecto de las citadas cuentas.
2. La información a suministrar a la Administración tributaria por cada Cuenta de Ahorro e Inversión Financia Europa comprenderá:
a) La fecha de su apertura en la entidad declarante, así como su identificación definida internamente por esta última. Cuando la cuenta se haya abierto en el año al que se refiere la declaración como consecuencia de la movilización prevista en el artículo 347 de la Ley 6/2023, de 17 de marzo, desde otra Cuenta de Ahorro e Inversión Financia Europa, se facilitarán, además, los datos identificativos de la entidad de procedencia, de la cuenta de la que procede, de la fecha de la apertura de esta última y de la fecha en la que haya finalizado el procedimiento de la movilización de los activos y del efectivo integrados en la cuenta de procedencia.
b) En el caso de que en el año al que se refiere la declaración se haya producido la cancelación de la cuenta por su movilización a otra Cuenta de Ahorro e Inversión Financia Europa, además de la información prevista en la letra a) anterior, se proporcionarán los datos identificativos de la entidad de destino, de la cuenta a la que se haya efectuado la movilización y de la fecha en que haya finalizado el procedimiento de movilización.
c) El nombre y apellidos, domicilio y número de identificación fiscal del titular.
d) Identificación de la subcuenta de valores y de la subcuenta operativa asociada.
e) Identificación de la cuenta de contrapartida.
f) Aportaciones efectuadas en el año natural con indicación de sus fechas e importes.
g) Disposiciones totales o parciales efectuadas en el año natural con indicación de sus fechas e importes, así como del valor liquidativo de la cuenta inmediatamente anterior a la disposición, las aportaciones pendientes de recuperación tras la disposición y las fechas e importes correspondientes a las aportaciones recuperadas en cada disposición.
h) Ganancias o pérdidas patrimoniales derivadas de cada disposición efectuada.
i) Aportaciones pendientes de recuperación en la cuenta a 31 de diciembre o, en su caso, en la fecha inmediatamente anterior a la de su cancelación por movilización a otra cuenta.
j) Valor liquidativo de la cuenta a 31 de diciembre o, en su caso, en la fecha inmediatamente anterior a la de su cancelación por movilización a otra cuenta.
k) Identificación, número y valor de mercado a 31 de diciembre de los activos integrados en la cuenta en dicha fecha o, en su caso, en la fecha inmediatamente anterior a la de su cancelación por movilización a otra cuenta.
l) Saldo de la subcuenta operativa a 31 de diciembre o, en su caso, en la fecha inmediatamente anterior a la de su cancelación por movilización a otra cuenta.
m) Saldo de la subcuenta operativa y valor de adquisición de los activos que permanezcan integrados en la cuenta en la fecha de devengo del último período impositivo que deba declararse por el Impuesto, en caso de fallecimiento o pérdida de la condición de contribuyente por el Impuesto.
n) Operaciones de adquisición, suscripción, transmisión y reembolso efectuadas durante el año natural con los activos integrados en la cuenta, así como las realizadas con derechos de suscripción, reducciones de capital que tengan por finalidad la devolución de aportaciones distintas de las sometidas a retención, y distribuciones de primas de emisión de acciones o participaciones, con indicación de la identificación de los activos a los que se refieran, su número, su importe, su fecha y, en su caso, resultado de cada operación.
No obstante, cuando en las operaciones a que se refiere esta letra intervenga otra entidad obligada a proporcionar la información de la misma en virtud de lo dispuesto en el artículo 42 de este reglamento, distinta de la entidad proveedora de la Cuenta de Ahorro e Inversión Financia Europa, será aquélla entidad la obligada a comunicarla a la Administración tributaria, proporcionando la identificación de la Cuenta de Ahorro e Inversión Financia Europa a la que la operación se encuentra asociada en la forma que determine la persona titular del Ministerio de Hacienda.
ñ) Si en el año al que corresponde la declaración se hubiera producido la cancelación de la cuenta por cualquiera de las causas señaladas en el artículo 351.1 de la Ley 6/2023, de 17 de marzo, se proporcionará la fecha de cancelación y la causa determinante de la misma de entre las señaladas en el citado artículo.
o) En el caso de las Cuentas de Ahorro e Inversión Financia Europa Reinversión, la información específica prevista en el apartado 7 de la disposición adicional sexagésima sexta de la Ley 35/2006, de 28 de noviembre.
3. La orden ministerial por la que se apruebe el modelo de declaración correspondiente contendrá la información a que se refiere el apartado 2, así como cualquier otro dato relevante para concretar dicha información. La declaración se presentará por vía electrónica.»
1. En los contratos de arrendamiento de vivienda habitual sujetos a la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos, vigentes en la fecha de entrada en vigor de este real decreto-ley, en los que el periodo de prórroga obligatoria previsto en el artículo 9.1 finalice antes del 31 de diciembre de 2028, o finalice el periodo de prórroga tácita previsto en los artículos 10.1 y 10.2, o finalice, en su caso, el periodo de tácita reconducción producido conforme al artículo 1566 del Código Civil, siempre y cuando la parte arrendataria se encuentre al corriente de pago del alquiler, y lo haya estado mensualmente durante los ocho meses anteriores, se aplicará, previa solicitud del arrendatario, una prórroga extraordinaria por plazos anuales y hasta un máximo de dos años adicionales. Durante esta prórroga se mantendrán los términos y condiciones del contrato en vigor. La solicitud deberá ser aceptada obligatoriamente por el arrendador, salvo que se hayan fijado otros términos o condiciones por acuerdo entre las partes, o que se haya suscrito un nuevo contrato de arrendamiento, o que el arrendador haya comunicado, en los plazos y condiciones del artículo 9.3 de la Ley 29/1994, de Arrendamientos Urbanos, la necesidad de ocupar la vivienda para sí o para sus familiares, aun cuando la facultad de recuperar anticipadamente la vivienda por necesidad no hubiera sido expresamente prevista en el contrato, no siendo exigible dicho requisito, siempre que concurra causa real y acreditada de necesidad. La prórroga extraordinaria regulada en este artículo es incompatible con la prevista en el artículo 10.3 de la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos, que, en su caso, se aplicará con carácter preferente.
2. Lo dispuesto en el apartado anterior no será de aplicación cuando arrendador y arrendatario acuerden la renovación del contrato de arrendamiento, o la celebración de uno nuevo, con una renta inferior en al menos un cinco por ciento a la prevista en el contrato vigente.»
La persona arrendataria de un contrato de alquiler de vivienda sujeto a la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos, cuya renta deba ser actualizada porque se cumpla la correspondiente anualidad de vigencia dentro del periodo comprendido entre la entrada en vigor de este real decreto-ley y el 31 de diciembre de 2027, podrá negociar con el arrendador la actualización anual de la renta con sujeción a las siguientes condiciones:
a) En el caso de que la renta sea superior al límite máximo del precio aplicable conforme al sistema de índices de precios de referencia, no procederá la aplicación de incremento alguno de la renta.
b) En los demás casos, el incremento de la renta será el que resulte del nuevo pacto entre las partes. En ausencia de este nuevo pacto entre las partes, el incremento de la renta a aplicar no podrá ser superior al dos por ciento.
Las previsiones incluidas en normas reglamentarias que son objeto de modificación por este real decreto-ley podrán ser modificadas por normas del rango reglamentario correspondiente a la norma en que figuran.
1. Se habilita al Gobierno para dictar cuantas disposiciones sean necesarias para el desarrollo y ejecución de esta ley.
2. En particular, la orden a que se refiere el artículo 347.7 de la Ley 6/2023, de 17 de marzo, deberá aprobarse en el plazo de 6 meses desde la entrada en vigor de este real decreto-ley. En este sentido, se habilita a las personas titulares del Ministerio de Economía, Comercio y Empresa y del Ministerio de Hacienda a establecer mediante orden dictada a propuesta conjunta de las personas titulares del Ministerio de Economía, Comercio y Empresa y del Ministerio de Hacienda el límite a las comisiones de movilización, así como la información necesaria para garantizar la correcta ejecución de la movilización y la continuidad del régimen jurídico y fiscal de la Cuenta de Ahorro e Inversión Financia Europa y las especificaciones, modelos normalizados y requisitos técnicos y operativos necesarios para el intercambio de la información a que se refiere el artículo 347 de la Ley 6/2023, de 17 de marzo.
Mediante este Real Decreto-ley se incorpora parcialmente al ordenamiento jurídico español la Directiva (UE) 2021/2167 del Parlamento Europeo y del Consejo, de 24 de noviembre de 2021, sobre los administradores de créditos y los compradores de créditos y por la que se modifican las Directivas 2008/48/CE y 2014/17/UE.
El real decreto-ley se dicta al amparo de los siguientes títulos competenciales:
1. El artículo 1 y el artículo 4 al amparo del artículo 149.1.1.ª, 8.ª y 13.ª de la Constitución Española, que atribuye al Estado competencia exclusiva sobre la regulación de las condiciones básicas que garanticen la igualdad de todos los españoles en el ejercicio de los derechos y en el cumplimiento de los deberes constitucionales, legislación civil y bases y coordinación de la planificación general de la actividad económica, respectivamente.
2. Los artículos 3 y 15, la disposición transitoria primera y las disposiciones finales quinta y sexta, al amparo del artículo 149.1.8.ª de la Constitución Española, que atribuye al Estado competencia exclusiva en materia de legislación civil.
3. Los artículos 13, 14, 16, 17, 18 y 19 y final segunda, al amparo del artículo 149.1.1.ª y 13.ª de la Constitución Española, que atribuye al Estado competencia exclusiva sobre la regulación de las condiciones básicas que garanticen la igualdad de todos los españoles en el ejercicio de los derechos y en el cumplimiento de los deberes constitucionales y sobre las bases y coordinación de la planificación general de la actividad económica, respectivamente.
4. Los artículos 2 y 5 y la disposición transitoria segunda, al amparo del artículo 149.1.6.ª de la Constitución Española, que atribuye al Estado competencia exclusiva en materia de legislación procesal, sin perjuicio de las necesarias especialidades que en este orden se deriven de las particularidades del derecho sustantivo de las comunidades autónomas.
5. El título II y las disposiciones finales tercera y cuarta, al amparo del artículo 149.1.14.ª de la Constitución Española, que atribuye al Estado competencia exclusiva en materia de hacienda general.
6. El título III, al amparo de la competencia del Estado para regular su propia organización.
7. El título VI y la disposición final primera, al amparo del artículo 149.1.11.ª y 13.ª de la Constitución Española, que atribuye al Estado competencia exclusiva sobre las bases de la ordenación del crédito, banca y seguros y sobre las bases y coordinación de la planificación general de la actividad económica, respectivamente.
8. Lo dispuesto en esta ley se aplicará sin perjuicio de:
a) Las previsiones de los regímenes civiles, forales o especiales en el ámbito reservado a las mismas por el artículo 149.1.8.ª de la Constitución, allí donde existan, así como de los regímenes tributarios forales de concierto y convenio económico en vigor, respectivamente, en los Territorios Históricos de la Comunidad Autónoma del País Vasco y en la Comunidad Foral de Navarra.
b) El ejercicio de la competencia exclusiva que hayan asumido las comunidades autónomas en virtud del artículo 148.1.3.ª de la Constitución en materia de ordenación del territorio, urbanismo y vivienda.
1. Este real decreto-ley entrará en vigor el día siguiente al de su publicación en el «Boletín Oficial del Estado», salvo que alguna de sus disposiciones establezca otra cosa.
2. Resultará de aplicación lo previsto en la disposición final primera a las cesiones de contratos de crédito hipotecario realizadas tras la entrada en vigor del real decreto-ley, cualquiera que sea el momento en el que se hubiera celebrado el contrato.
3. No obstante lo previsto en el apartado 1:
a) La Cuenta de Ahorro e Inversión Financia Europa no podrá ser objeto de comercialización ni de contratación hasta la entrada en vigor de la orden ministerial que instrumente el cumplimiento de las obligaciones derivadas de las disposiciones reglamentarias a las que se refiere el artículo 95 ter.10 de la Ley 35/2006, de 28 de noviembre.
Los Seguros Individuales de Ahorro a Largo Plazo Financia Europa no podrán ser objeto de comercialización ni de contratación hasta la entrada en vigor de la orden ministerial que instrumente el cumplimiento de las obligaciones de información específicas de estos seguros previstas en el artículo 69.3.g) del Reglamento del Impuesto sobre la Renta de las Personas Físicas, aprobado por el Real Decreto 439/2007, de 30 de marzo.
b) Hasta la puesta en funcionamiento del Registro de IIC Elegibles, las entidades proveedoras y las entidades aseguradoras podrán comercializar la Cuenta Ahorro e Inversión Financia Europa y el Seguro Individual de Ahorro a Largo Plazo Financia Europa, respectivamente, con los activos elegibles distintos de las participaciones o acciones de IIC, que únicamente podrán incluirse una vez hayan sido inscritas en dicho Registro.
c) No podrán efectuarse movilizaciones de Cuentas de Ahorro e Inversión Financia Europa entre entidades proveedoras hasta la entrada en vigor de la orden ministerial prevista en el artículo 347 de la Ley 6/2023, de 17 de marzo.
Dado el 29 de septiembre de 2026.
FELIPE R.
El Presidente del Gobierno,
PEDRO SÁNCHEZ PÉREZ-CASTEJÓN
Agència Estatal Butlletí Oficial de l'Estat
Avda. de Manoteras, 54 - 28050 Madrid